많은 사람들이 자신이 가입한 건강보험의 정확한 보장 내용과 위기 시 받을 수 있는 실질적인 지원에 대해 명확히 알지 못합니다.
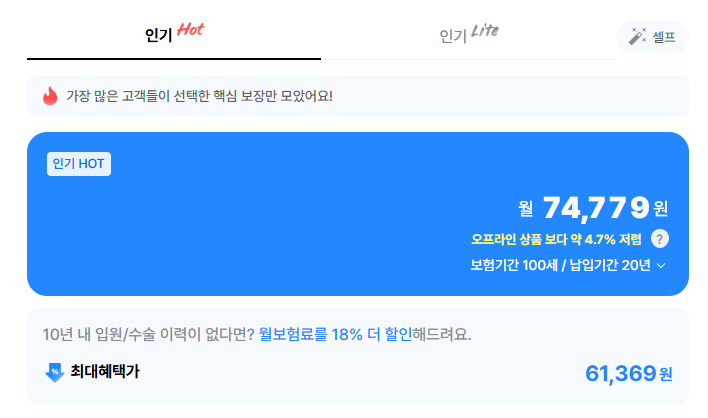
겉보기에 저렴한 종합건강보험은 3대 질환, 특히 뇌혈관 및 심장 질환 진단비가 1천만원 수준으로 낮거나 갱신형 특약으로 구성되어 장기적인 보장 효율이 떨어질 수 있습니다.
단순히 낮은 보험료에 현혹되기보다, 3대 질환 보장 범위의 충분성, 비갱신형 여부 등 구체적인 보장 내용을 꼼꼼히 비교하고 자신에게 맞는 설계를 하는 것이 중요합니다.
종합건강보험은 미래의 불확실한 의료비에 대비하는 중요한 수단이지만, 많은 분들이 자신의 보험이 어떤 보장을 제공하는지 정확히 알지 못하는 경우가 많습니다.
단순히 보험 가입 여부나 저렴한 보험료만으로 안심하기보다는, 실제 위기 상황에서 얼마나 실질적인 도움을 받을 수 있을지 꼼꼼히 점검하는 것이 중요합니다.
특히 3대 질환(암, 뇌혈관질환, 심장질환)은 우리나라 주요 사망 원인으로 꼽히며, 치료 기간이 길고 고액의 치료비가 발생할 수 있어 종합건강보험 설계 시 핵심적인 고려 사항입니다.
일부 저렴한 종합건강보험 상품의 경우, 뇌혈관질환 진단비가 1천만원 수준으로 설정되어 있거나, 보장 범위가 뇌출혈이나 뇌졸중으로 한정되어 있어 실제 필요한 보장과는 거리가 멀 수 있습니다.
의학 기술의 발전과 평균 수명 증가로 인해 과거에는 충분하다고 여겨졌던 보장도 이제는 부족할 수 있으므로, 뇌혈관질환처럼 넓은 범위의 보장을 선택하고, 갱신형 특약으로 인한 장기적인 보험료 부담도 함께 고려해야 합니다.
따라서 종합건강보험을 선택할 때는 단순히 보험료가 저렴하다는 이유만으로 가입하기보다, 3대 질환을 포함한 주요 질병에 대한 진단비가 충분한지, 보장 범위가 넓은지, 그리고 장기적인 관점에서 보험료 부담은 없는지 등을 면밀히 비교 분석하는 지혜가 필요합니다.
자신에게 맞는 맞춤형 설계를 통해 빈틈없는 보장을 준비하는 것이 현명한 보험 가입의 첫걸음입니다.
겉보기에 저렴한 종합건강보험은 3대 질환, 특히 뇌혈관 및 심장 질환 진단비가 1천만원 수준으로 낮거나 갱신형 특약으로 구성되어 장기적인 보장 효율이 떨어질 수 있습니다.
단순히 낮은 보험료에 현혹되기보다, 3대 질환 보장 범위의 충분성, 비갱신형 여부 등 구체적인 보장 내용을 꼼꼼히 비교하고 자신에게 맞는 설계를 하는 것이 중요합니다.
종합건강보험은 미래의 불확실한 의료비에 대비하는 중요한 수단이지만, 많은 분들이 자신의 보험이 어떤 보장을 제공하는지 정확히 알지 못하는 경우가 많습니다.
단순히 보험 가입 여부나 저렴한 보험료만으로 안심하기보다는, 실제 위기 상황에서 얼마나 실질적인 도움을 받을 수 있을지 꼼꼼히 점검하는 것이 중요합니다.
특히 3대 질환(암, 뇌혈관질환, 심장질환)은 우리나라 주요 사망 원인으로 꼽히며, 치료 기간이 길고 고액의 치료비가 발생할 수 있어 종합건강보험 설계 시 핵심적인 고려 사항입니다.
일부 저렴한 종합건강보험 상품의 경우, 뇌혈관질환 진단비가 1천만원 수준으로 설정되어 있거나, 보장 범위가 뇌출혈이나 뇌졸중으로 한정되어 있어 실제 필요한 보장과는 거리가 멀 수 있습니다.
의학 기술의 발전과 평균 수명 증가로 인해 과거에는 충분하다고 여겨졌던 보장도 이제는 부족할 수 있으므로, 뇌혈관질환처럼 넓은 범위의 보장을 선택하고, 갱신형 특약으로 인한 장기적인 보험료 부담도 함께 고려해야 합니다.
따라서 종합건강보험을 선택할 때는 단순히 보험료가 저렴하다는 이유만으로 가입하기보다, 3대 질환을 포함한 주요 질병에 대한 진단비가 충분한지, 보장 범위가 넓은지, 그리고 장기적인 관점에서 보험료 부담은 없는지 등을 면밀히 비교 분석하는 지혜가 필요합니다.
자신에게 맞는 맞춤형 설계를 통해 빈틈없는 보장을 준비하는 것이 현명한 보험 가입의 첫걸음입니다.