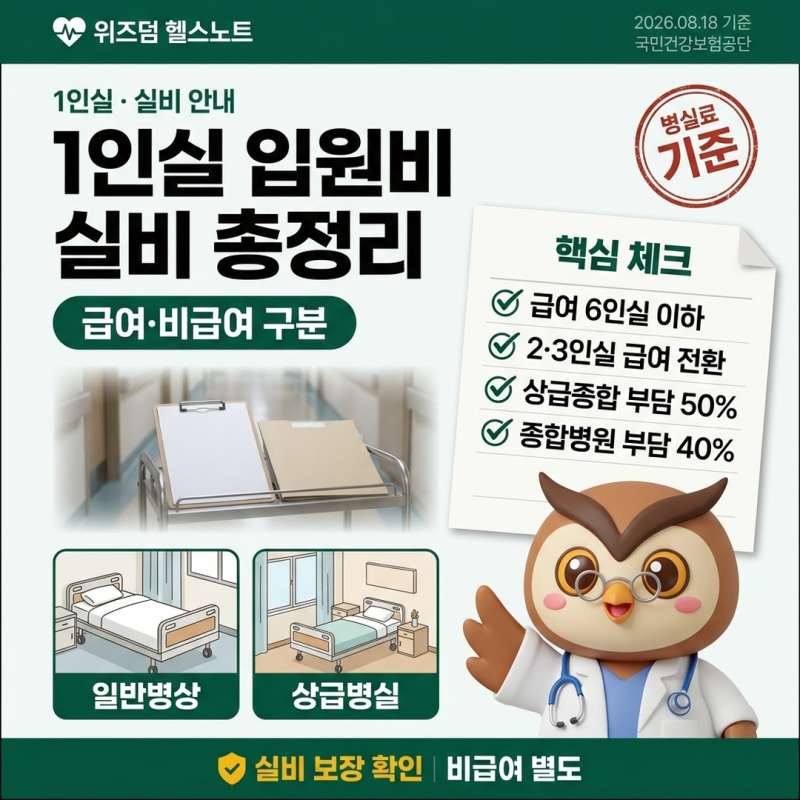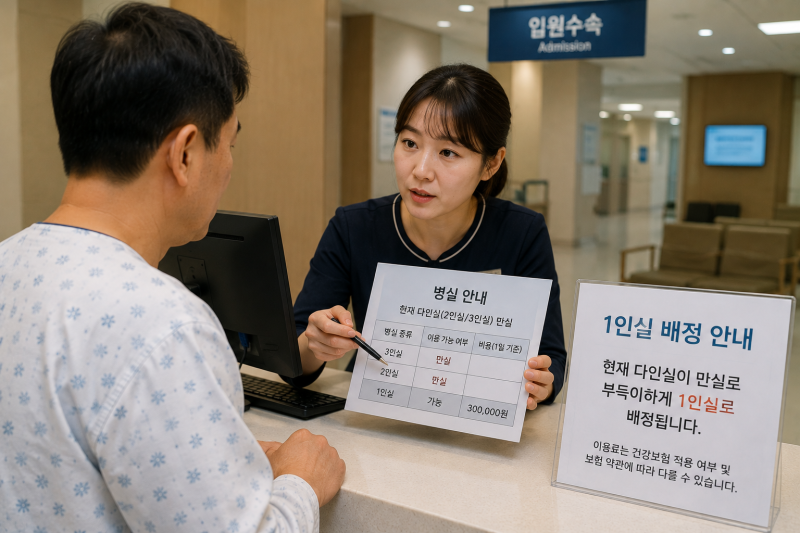


1인실 입원 시 병실료 전액을 실손보험으로 보장받을 수 없으며, 가입 시기와 약관에 따라 보장 범위가 달라집니다. 실손보험은 상급병실료 차액의 일정 비율(예: 50%)과 한도(예: 1일 10만원) 내에서 보장하며, 기준병실료를 제외한 차액을 기준으로 계산합니다.
실손보험 약관에는 '1인실'이라는 명칭보다 '비급여 병실료' 또는 '상급병실료 차액'으로 명시되어 있으므로 약관 확인이 필수입니다. 많은 분들이 병원에 입원할 때 1인실을 이용하면 실손보험에서 병실료 전액을 보장받을 수 있다고 오해하곤 합니다.
하지만 1인실입원비보험은 가입 시기와 약관에 따라 보장 범위와 계산 방식이 크게 달라지므로, 병원에서 안내받은 비용만으로 실손보험금을 예상해서는 안 됩니다.
실손보험은 국민건강보험이 적용되지 않는 상급병실료 차액에 대해 보장하며, 보통 이 차액의 50%를 1일 10만원 한도 내에서 지급합니다. 예를 들어, 하루 20만원 1인실과 기준병실료 4만원이라면, 상급병실료 차액 16만원의 50%인 8만원이 보장되는 식입니다.
약관에는 '1인실'보다 '비급여 병실료'나 '상급병실료 차액'으로 명시되니, 본인의 약관을 꼼꼼히 살펴보는 것이 중요합니다.
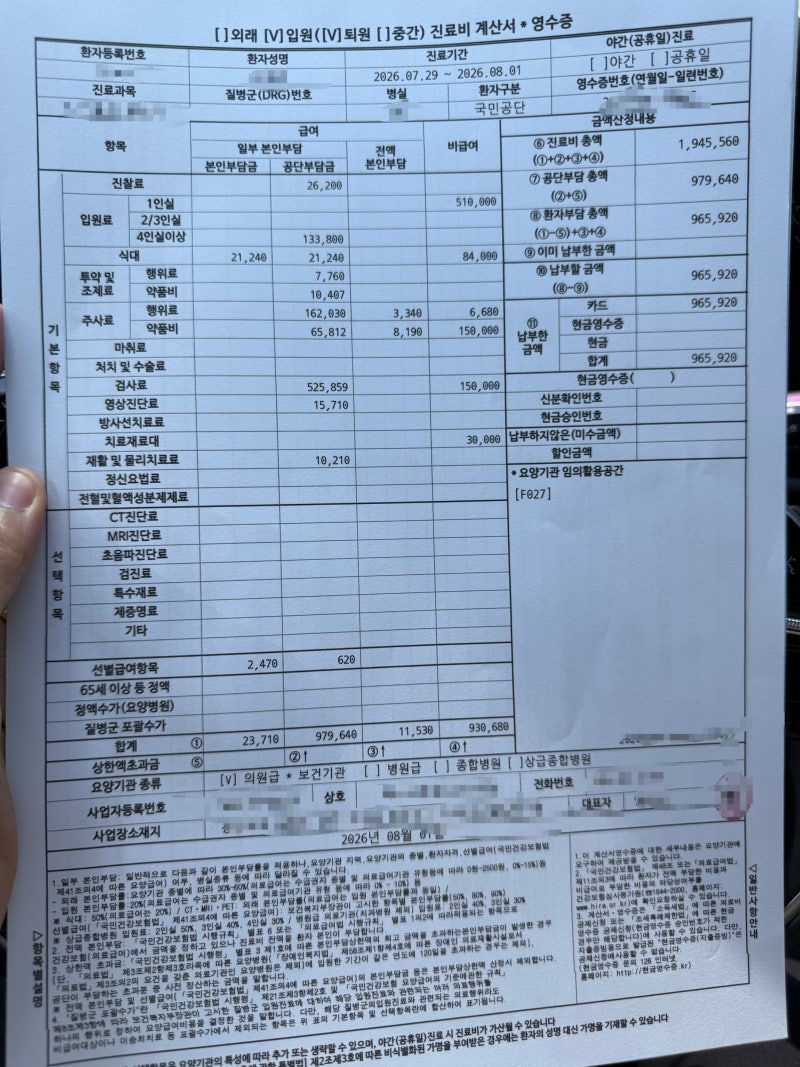
결론적으로 1인실 입원 시에는 진료비 세부내역서를 통해 실제 발생한 상급병실료 차액을 확인하고, 가입한 실손보험 약관을 기준으로 보장 조건과 한도를 정확히 파악해야 합니다.
인터넷 정보보다는 개인의 보험 계약 내용을 우선 확인하여 불필요한 오해나 손해를 줄이는 현명한 자세가 필요합니다.
실손보험 약관에는 '1인실'이라는 명칭보다 '비급여 병실료' 또는 '상급병실료 차액'으로 명시되어 있으므로 약관 확인이 필수입니다. 많은 분들이 병원에 입원할 때 1인실을 이용하면 실손보험에서 병실료 전액을 보장받을 수 있다고 오해하곤 합니다.
하지만 1인실입원비보험은 가입 시기와 약관에 따라 보장 범위와 계산 방식이 크게 달라지므로, 병원에서 안내받은 비용만으로 실손보험금을 예상해서는 안 됩니다.
실손보험은 국민건강보험이 적용되지 않는 상급병실료 차액에 대해 보장하며, 보통 이 차액의 50%를 1일 10만원 한도 내에서 지급합니다. 예를 들어, 하루 20만원 1인실과 기준병실료 4만원이라면, 상급병실료 차액 16만원의 50%인 8만원이 보장되는 식입니다.
약관에는 '1인실'보다 '비급여 병실료'나 '상급병실료 차액'으로 명시되니, 본인의 약관을 꼼꼼히 살펴보는 것이 중요합니다.
결론적으로 1인실 입원 시에는 진료비 세부내역서를 통해 실제 발생한 상급병실료 차액을 확인하고, 가입한 실손보험 약관을 기준으로 보장 조건과 한도를 정확히 파악해야 합니다.
인터넷 정보보다는 개인의 보험 계약 내용을 우선 확인하여 불필요한 오해나 손해를 줄이는 현명한 자세가 필요합니다.