
보험은 질병, 사고, 화재 등 예상치 못한 위험으로 인한 경제적 부담을 줄여주는 금융 상품입니다. 여러 사람이 보험료를 납부하여 공동의 재원을 마련하고, 사고 발생 시 약속된 보험금을 지급받는 방식으로 운영됩니다.
보험회사는 대규모 위험에 대비하기 위해 자신이 인수한 위험 중 일부를 다른 보험사에 넘기는 재보험을 활용하기도 합니다. 우리는 살아가면서 질병, 사고, 화재 등 예상치 못한 다양한 위험에 직면합니다.
이러한 위험이 현실화될 때 발생하는 갑작스러운 경제적 부담을 덜어주는 대표적인 금융 상품이 바로 보험입니다. 보험은 여러 사람이 미리 보험료를 납부하여 공동의 재원을 마련하고, 사고 발생 시 약속된 보험금을 지급받는 상호부조의 원리로 운영됩니다.
보험의 기본 구조는 가입자가 보험료를 내고, 보험회사가 사고 발생 시 보험금을 지급하는 방식입니다. 보험료, 보험금, 보험계약자, 피보험자 등 주요 용어를 이해하는 것이 중요합니다.
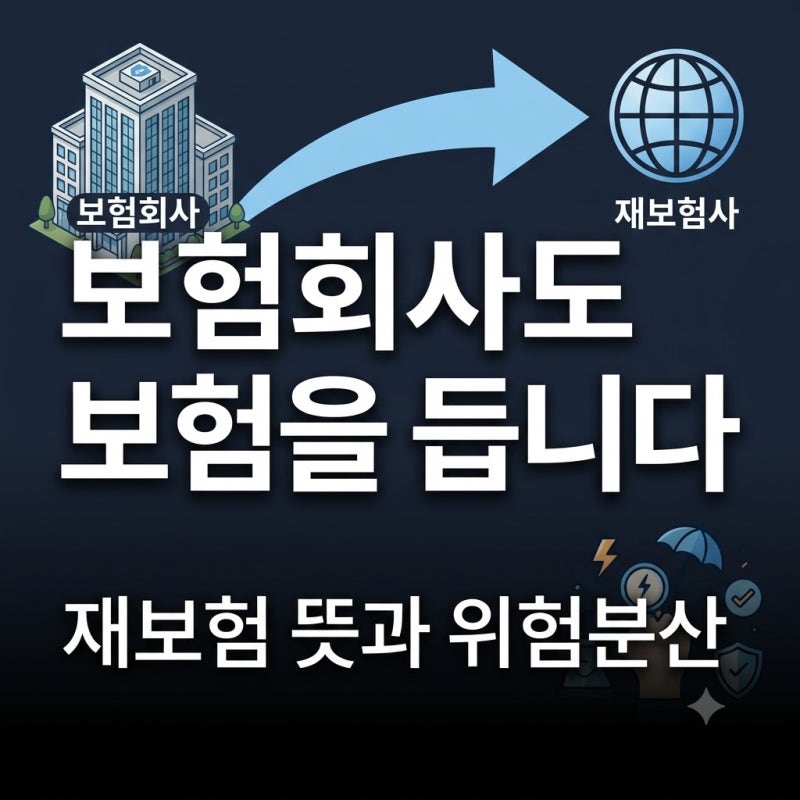
특히 보험회사가 감당하기 어려운 대규모 위험에 대비하기 위해 다른 보험사에 위험을 분산하는 '재보험' 개념도 존재합니다. 이는 대형 공장 화재나 자연재해와 같은 큰 사고로부터 보험사의 재무 건전성을 보호하는 역할을 합니다.
결국 보험은 개인의 경제적 손실을 대비하고 가족의 생활 안정을 돕는 중요한 위험 관리 수단입니다. 보험의 기본적인 작동 원리와 함께 재보험과 같은 심화된 개념까지 이해한다면, 미래의 불확실성에 더욱 효과적으로 대비할 수 있을 것입니다.
보험회사는 대규모 위험에 대비하기 위해 자신이 인수한 위험 중 일부를 다른 보험사에 넘기는 재보험을 활용하기도 합니다. 우리는 살아가면서 질병, 사고, 화재 등 예상치 못한 다양한 위험에 직면합니다.
이러한 위험이 현실화될 때 발생하는 갑작스러운 경제적 부담을 덜어주는 대표적인 금융 상품이 바로 보험입니다. 보험은 여러 사람이 미리 보험료를 납부하여 공동의 재원을 마련하고, 사고 발생 시 약속된 보험금을 지급받는 상호부조의 원리로 운영됩니다.
보험의 기본 구조는 가입자가 보험료를 내고, 보험회사가 사고 발생 시 보험금을 지급하는 방식입니다. 보험료, 보험금, 보험계약자, 피보험자 등 주요 용어를 이해하는 것이 중요합니다.
특히 보험회사가 감당하기 어려운 대규모 위험에 대비하기 위해 다른 보험사에 위험을 분산하는 '재보험' 개념도 존재합니다. 이는 대형 공장 화재나 자연재해와 같은 큰 사고로부터 보험사의 재무 건전성을 보호하는 역할을 합니다.
결국 보험은 개인의 경제적 손실을 대비하고 가족의 생활 안정을 돕는 중요한 위험 관리 수단입니다. 보험의 기본적인 작동 원리와 함께 재보험과 같은 심화된 개념까지 이해한다면, 미래의 불확실성에 더욱 효과적으로 대비할 수 있을 것입니다.