최근 학자금공제를 포함한 교육비 세액공제 제도가 일부 변경되어 주목받고 있습니다. 특히 대학생 자녀의 교육비 공제 시 소득 요건이 폐지되어, 아르바이트 등으로 소득이 있는 자녀를 둔 부모도 교육비 세액공제 혜택을 받을 수 있게 되었습니다. 교육비 세액공제는 지출한 교육비의 15%를 최종 세금에서 공제해 주는 방식으로, 취학 전 아동부터 고등학생까지는 1인당 연 300만 원, 대학생은 연 900만 원까지 공제 대상에 포함됩니다.
기존에는 대학생 자녀의 연간 소득금액이 100만 원을 초과하면 교육비 공제 대상에서 제외되었으나, 2026년 1월 1일 이후 지출분부터는 소득 제한이 사라졌습니다. 그러나 자녀 기본공제와 교육비 세액공제는 별개의 제도로, 자녀의 소득이 많아 기본공제 대상에서 제외되더라도 교육비 공제는 가능합니다. 또한, 장학금이나 학자금대출로 충당된 등록금은 공제 대상에서 제외되므로, 실제 본인이 부담한 교육비만 공제받을 수 있습니다.
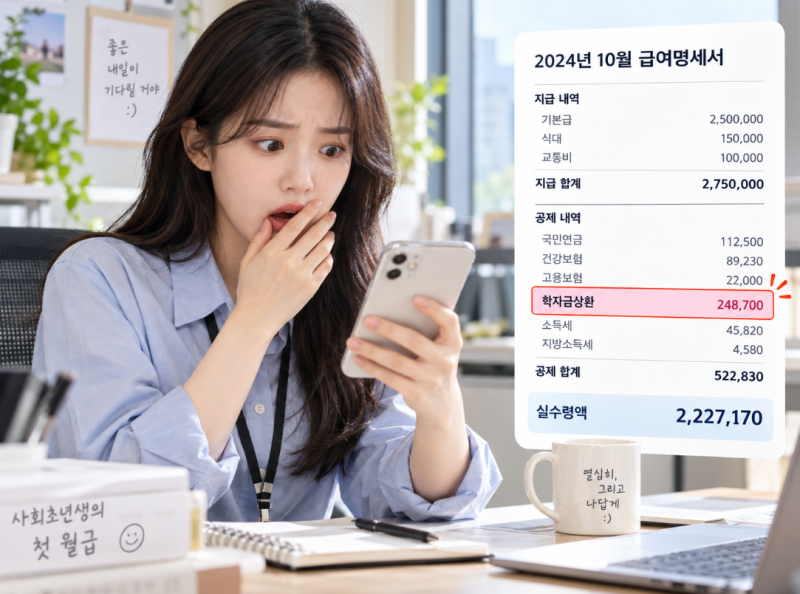
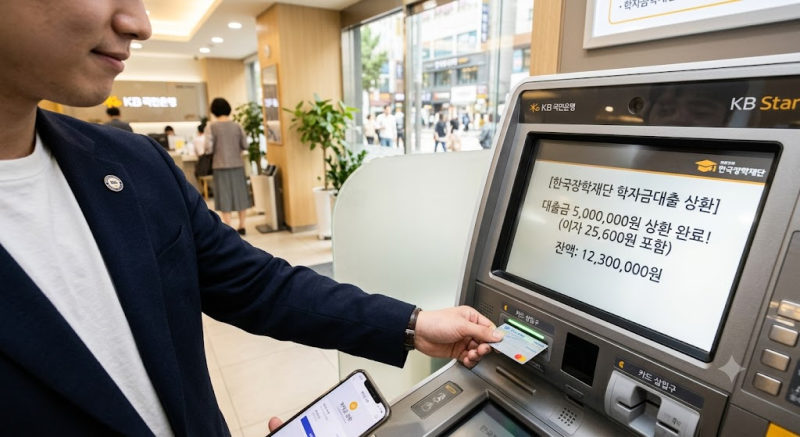
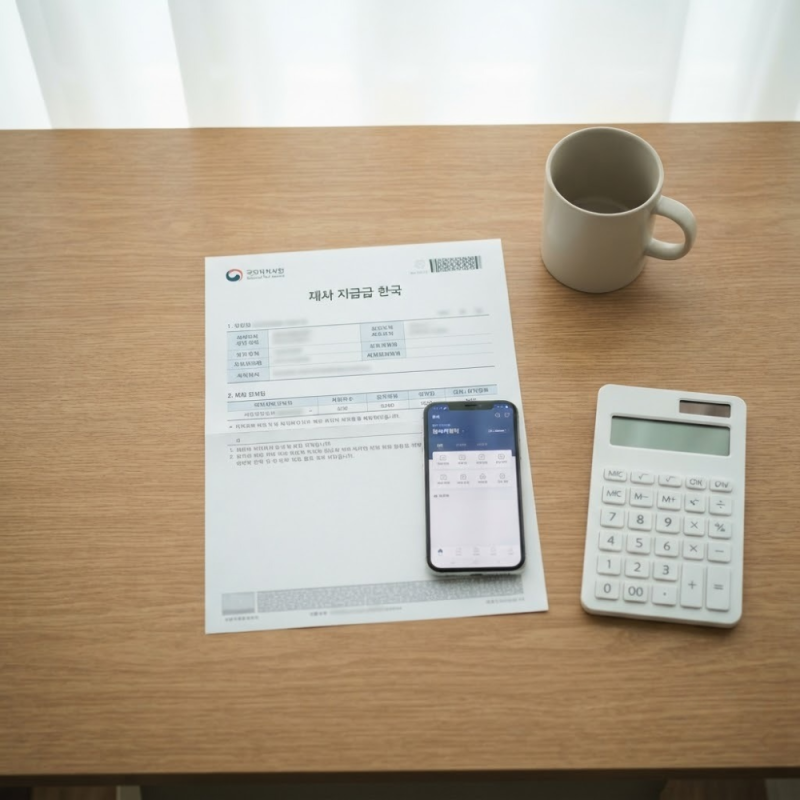
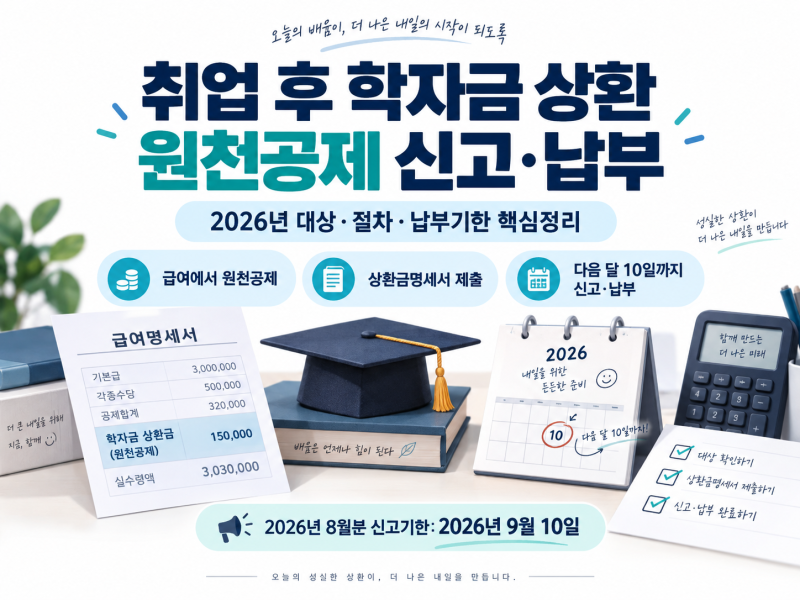
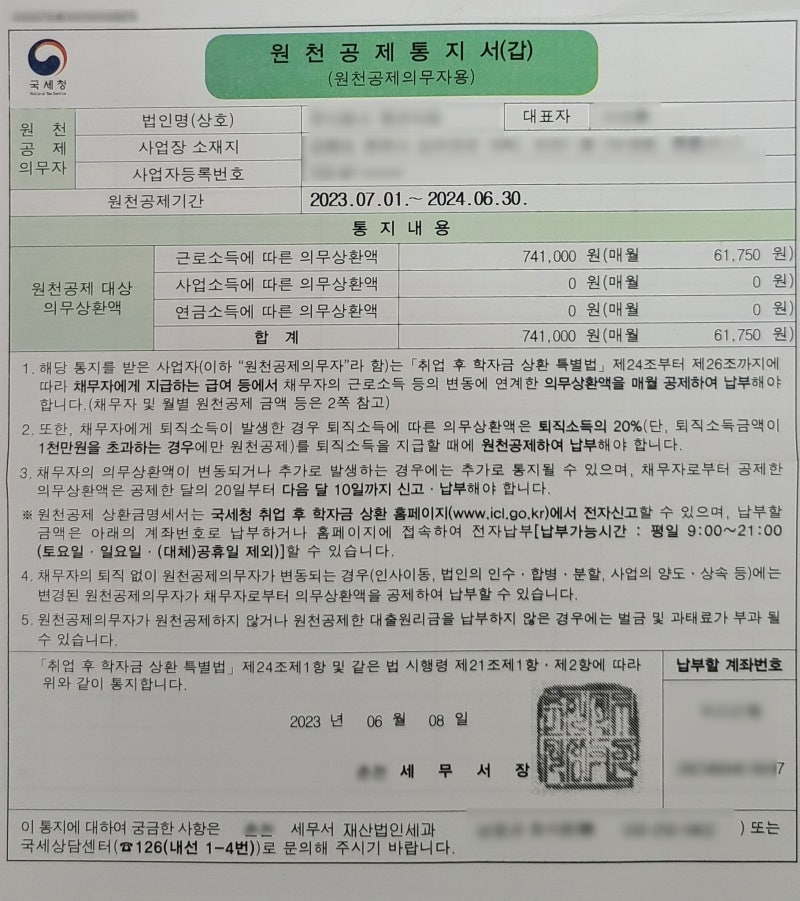
학자금대출의 경우, 대출받은 본인이 원리금을 상환할 때 공제 대상이 될 수 있으며, 취업 후 학자금 상환 제도를 이용하는 경우 의무상환액에 대한 세액공제 혜택도 고려할 수 있습니다. 교육비 세액공제는 실제 환급액이 아닌 세액공제액을 의미하므로, 최종 세금과 납부한 세금에 따라 실제 환급액은 달라질 수 있습니다. 공제 대상 항목과 한도를 정확히 확인하여 연말정산 시 혜택을 놓치지 않는 것이 중요합니다.