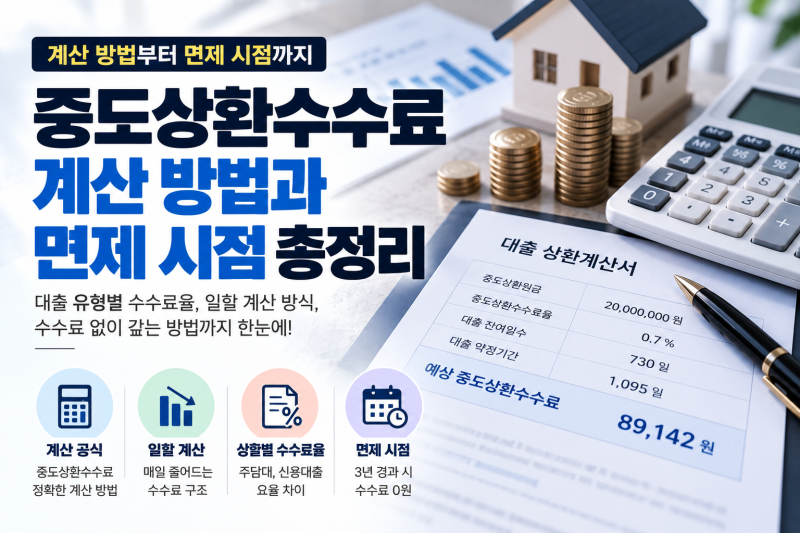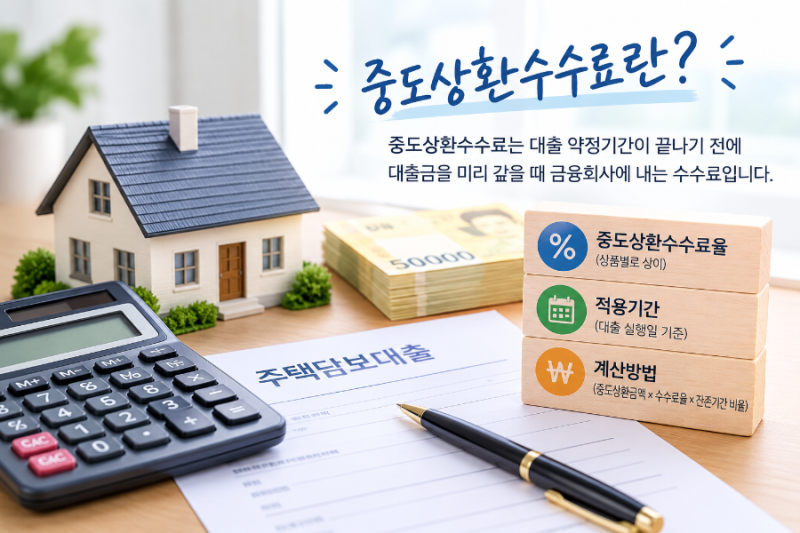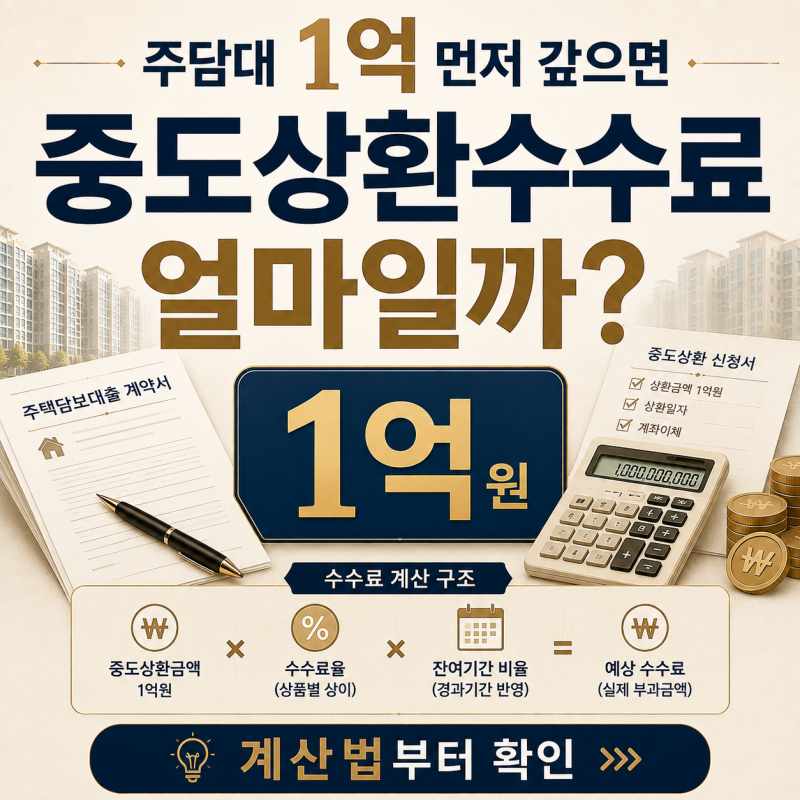
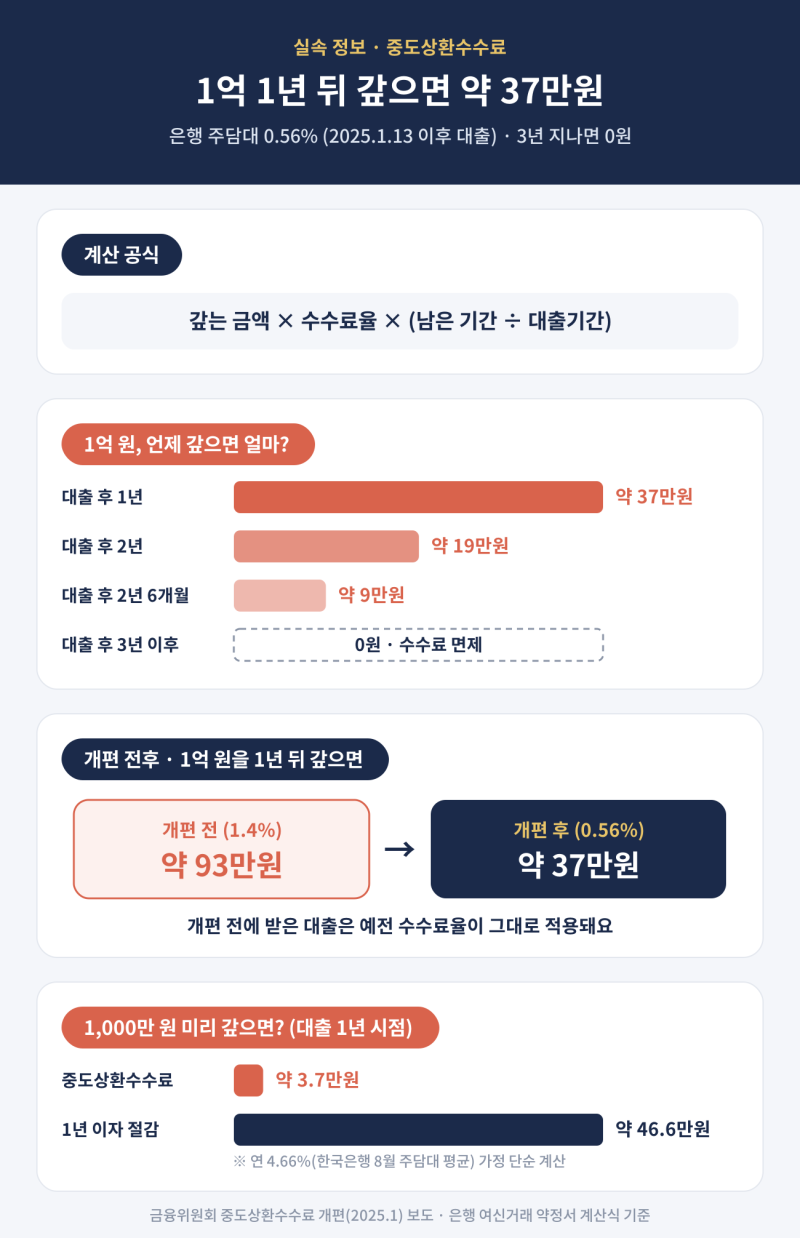
대출 중도상환수수료는 대출 만기 전 원금을 상환할 때 발생하는 비용으로, 금융기관의 이자 수익 손실과 행정 비용을 보전하기 위해 부과됩니다. 이 수수료는 대출 원금에 고정된 비율을 일괄 적용하는 것이 아니라, 대출 잔존 일수에 비례하여 매일 차감되는 일할 계산 방식을 따릅니다. 특히 대출 약정 기간이 3년이 넘는 경우에도 법정 수수료 부과 상한선인 3년(1,095일)을 기준으로 계산되는 것이 특징입니다.
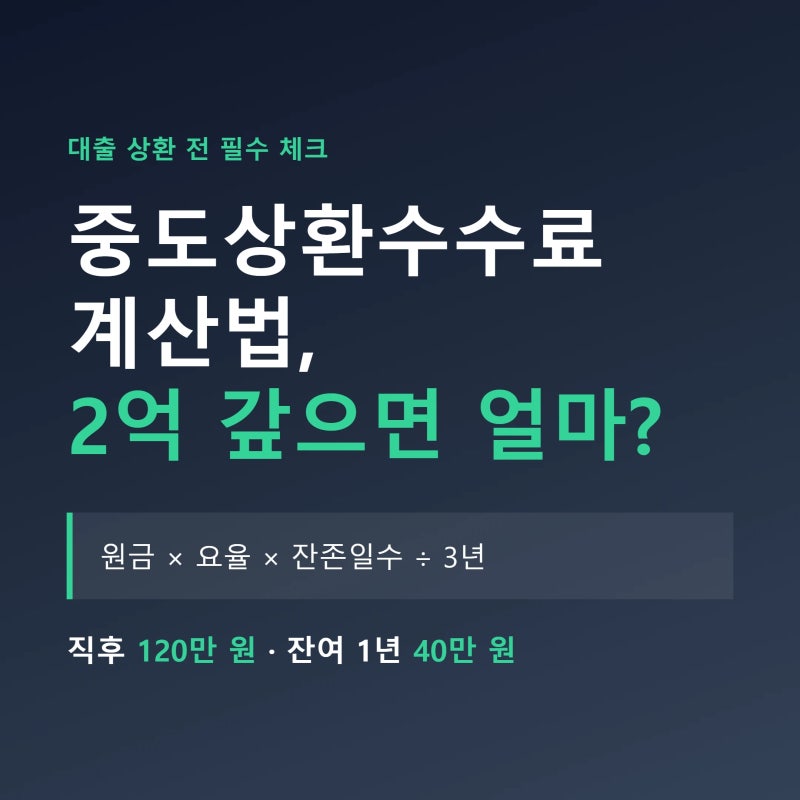
블로거들은 중도상환수수료 계산 시 표준 공식인 '중도상환금액 × 수수료율 × (대출 잔여일수 ÷ 대출 약정기간)'을 이해하는 것이 중요하다고 강조합니다. 주택담보대출과 신용대출 등 대출 상품 유형에 따라 적용되는 수수료율에 차이가 있으며, 대출 실행일로부터 3년(1,095일)이 경과하면 수수료가 전액 면제되는 법적 기준도 존재합니다. 따라서 상환 시점에 따라 수수료가 크게 달라질 수 있으므로, 상환 계획 시 잔여 일수를 정확히 확인하는 것이 중요합니다.
대출 조기 상환을 고려한다면, 은행 앱을 통해 예상 중도상환수수료를 직접 확인하는 것이 가장 정확합니다. 또한, 상환으로 절감되는 총 이자액과 납부할 중도상환수수료를 비교하여 실질적인 이득이 있는지 면밀히 따져보는 것이 현명한 금융 결정에 도움이 됩니다. 이러한 정보들을 바탕으로 합리적인 상환 전략을 세울 수 있습니다.