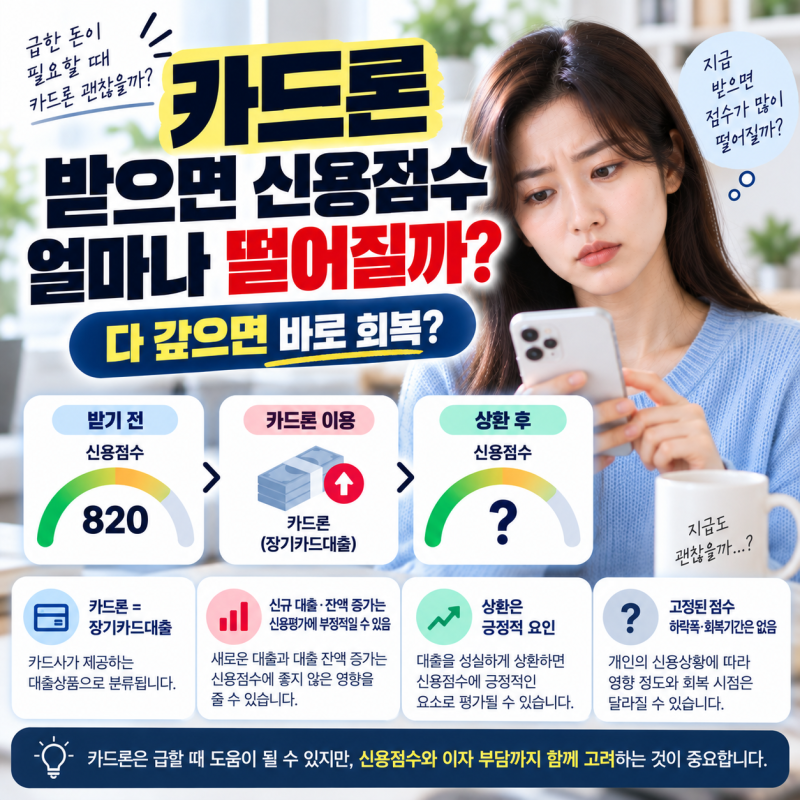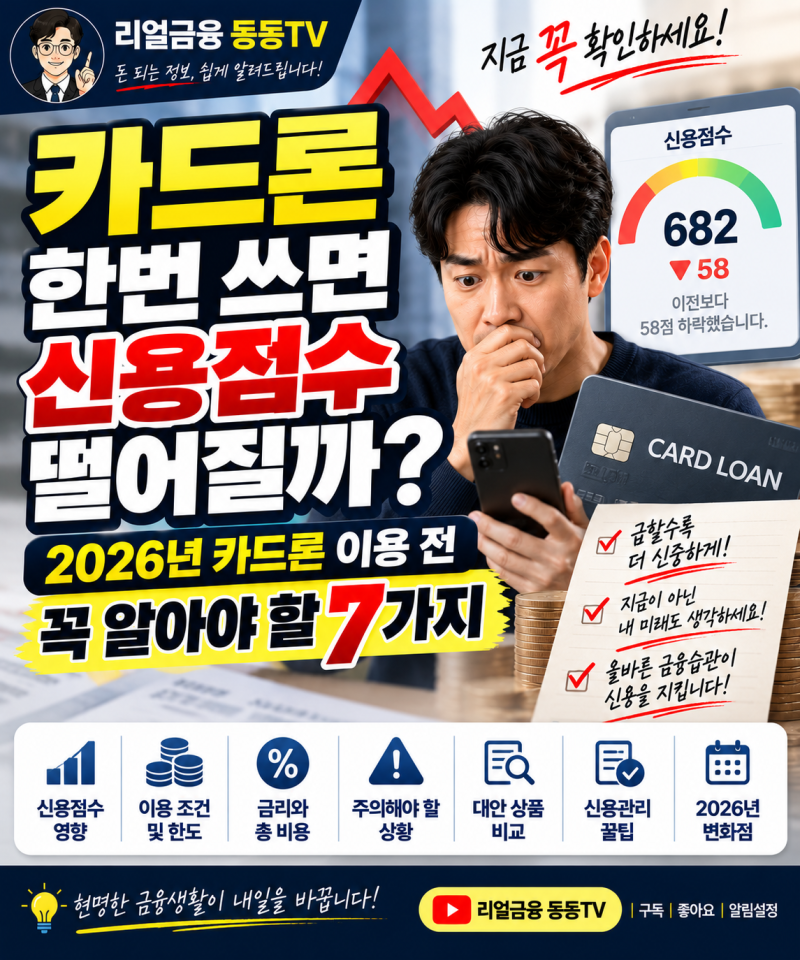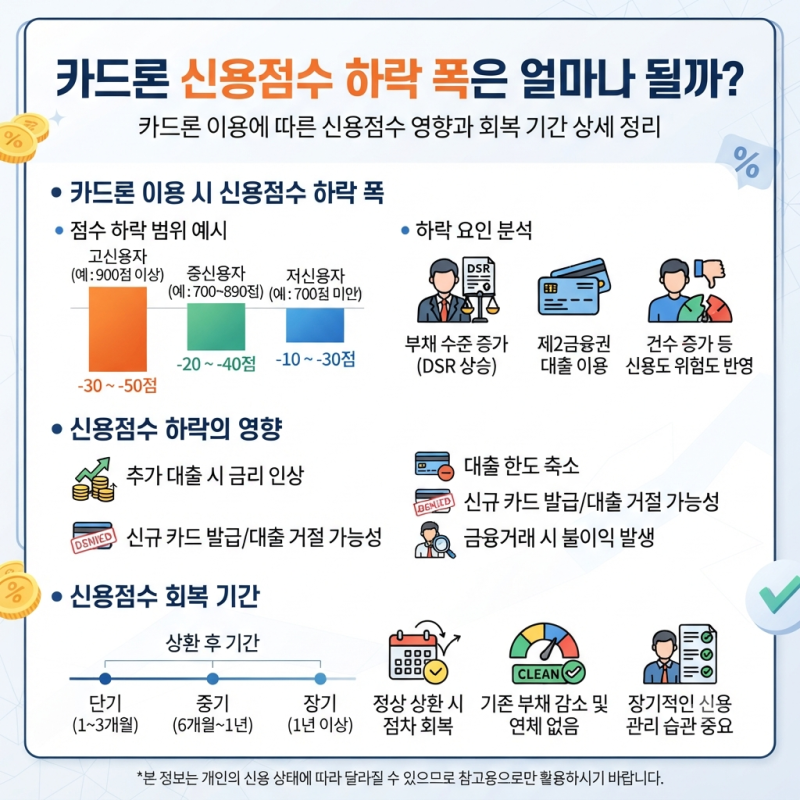
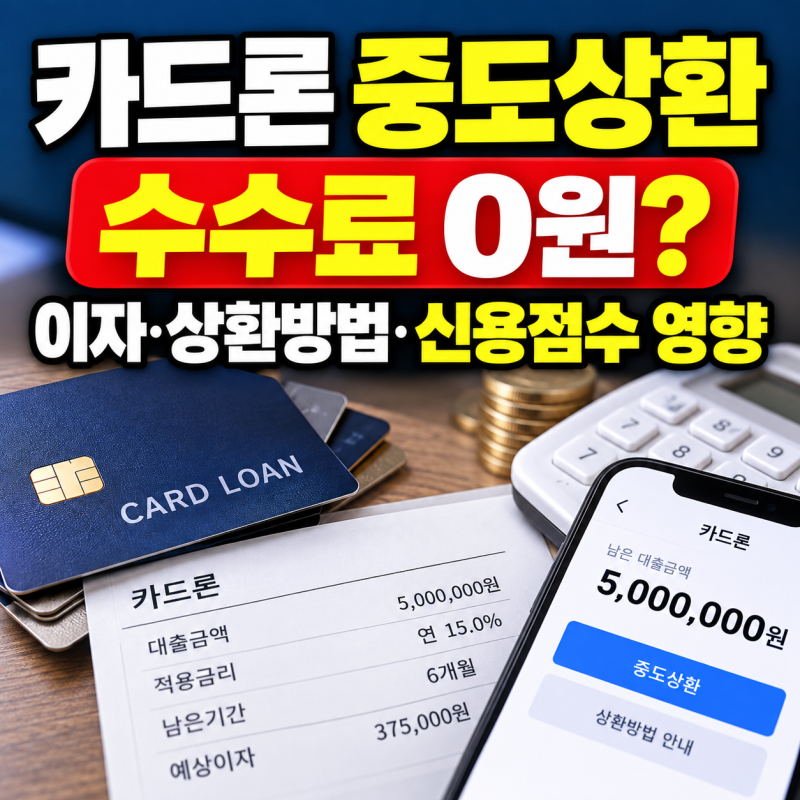
카드론은 신용카드사에서 제공하는 장기 대출 상품으로, 급전이 필요할 때 유용하게 활용될 수 있습니다. 그러나 신용평가 체계상 제2금융권 대출로 분류되며, 신용평가사는 이를 긴급한 자금 부족 신호로 해석하는 경향이 있습니다. 따라서 카드론 이용 시 신용점수 하락은 불가피하며, 대출 금액, 기존 부채 수준, 상환 방식 등 개인의 금융 상황에 따라 하락 폭과 회복 속도에 차이가 발생합니다.
실제 이용자들의 경험에 따르면, 카드론 이용 후 신용점수가 크게 하락하는 경우가 많습니다. 특히 기존 대출이 많거나 다중채무 상태에서 추가로 카드론을 이용하면 감점 폭이 더욱 커질 수 있습니다. 반면, 기존 부채가 거의 없는 상태에서 소액을 이용하고 정상적으로 상환하는 경우에는 상대적으로 영향이 적을 수 있습니다. 단기간에 여러 금융사에서 카드론이나 현금서비스를 연달아 이용하는 것은 신용평가에 매우 부정적인 영향을 미 미치므로 주의해야 합니다.
카드론 상환 후 신용점수는 즉시 회복되지 않으며, 신용평가사는 부채 상환 이력과 함께 전반적인 금융거래 안정성을 일정 기간 관찰한 뒤 단계적으로 점수를 재산정합니다. 통상적으로 연체 없이 정상 완납을 유지하면 수개월에 걸쳐 서서히 점수가 개선되는 흐름을 보입니다. 여유 자금이 생기면 중도상환수수료를 확인하고 일부라도 먼저 갚는 것이 유리하며, 1금융권 저금리 대환대출 가능성을 주기적으로 확인하는 것도 신용점수 회복에 도움이 됩니다.