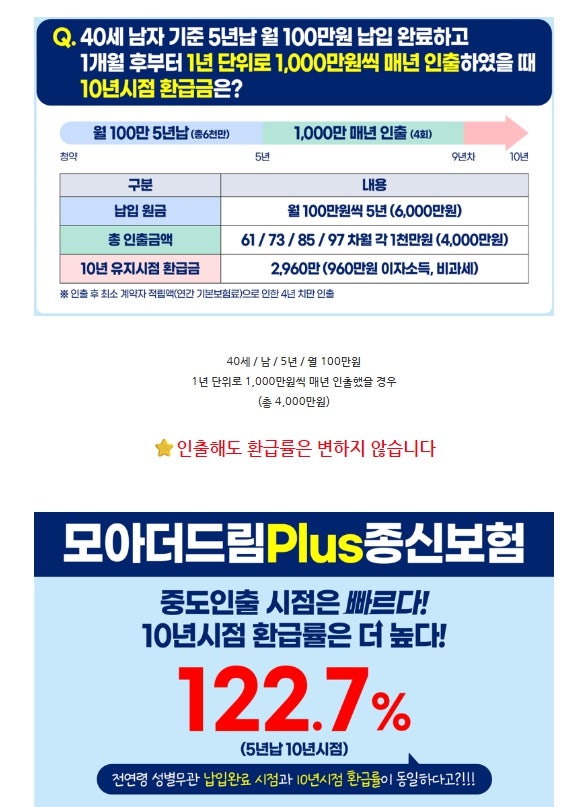
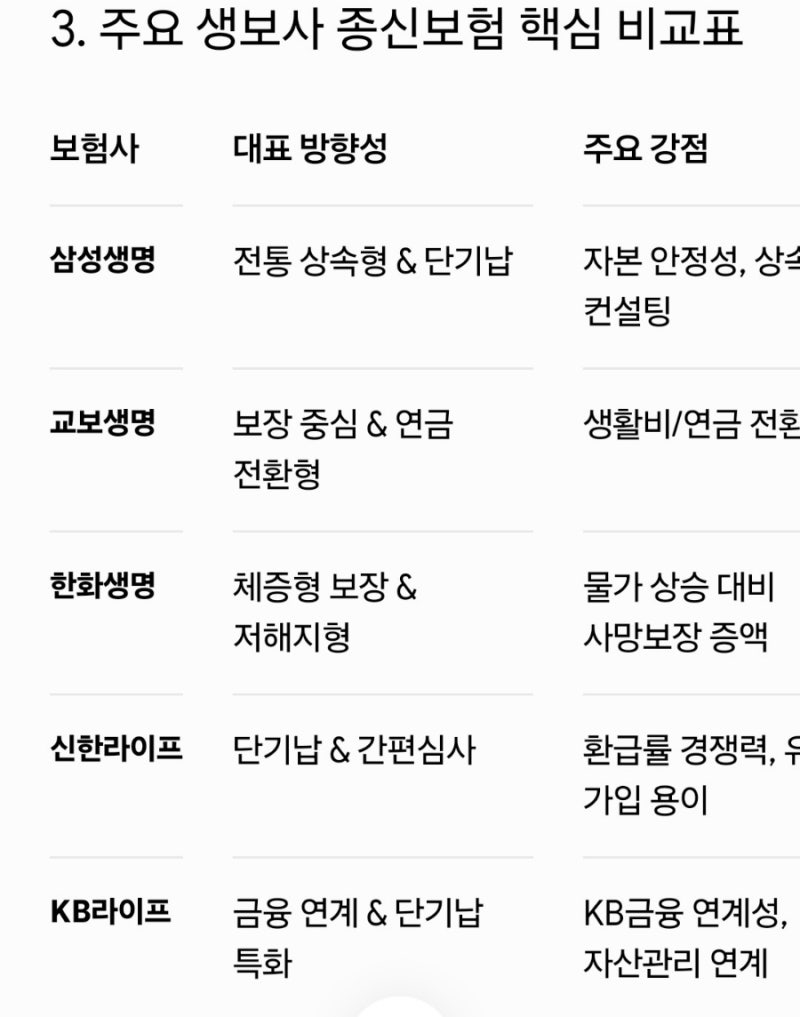
신한모아더드림종신보험은 최근 단기납 종신보험의 한 형태로 주목받고 있습니다. 특히 5년납 기준으로 10년 시점에 122.7%의 높은 환급률을 제공하며, 납입 완료 후 적립액을 생활자금으로 활용할 수 있다는 점이 강조되고 있습니다. 이는 사망 보장과 더불어 목돈 활용이라는 두 가지 목적을 동시에 충족시키려는 소비자들에게 매력적인 상품으로 인식되고 있습니다.
일부 블로거들은 이 상품의 높은 환급률과 비과세 혜택을 강조하며 은퇴 자금 마련에 적합하다고 설명합니다. 반면, 다른 블로거들은 2026년 9월 금융감독원의 '700종신' 판매 중단 조치 이후에도 신한모아더드림종신보험이 판매 유지되는 구조적 차이를 분석하며, 납입 중 환급률이 100%에 도달하지 않는다는 점을 명확히 합니다. 또한, 저축성 상품으로 오인하여 가입했다가 불완전판매로 인해 해지환급금을 전액 환불받은 실제 사례도 보고되어, 상품의 정확한 이해가 중요함을 시사합니다.
따라서 신한모아더드림종신보험 가입을 고려한다면, 단순히 높은 환급률만 볼 것이 아니라 종신보험 본연의 사망 보장 기능과 저축성 활용의 한계를 명확히 인지해야 합니다. 특히, 납입 완료 시점과 10년 시점의 환급률 구조, 그리고 중도 인출 가능 여부 및 조건 등을 꼼꼼히 확인하여 본인의 재정 계획과 목적에 부합하는지 신중하게 판단하는 것이 중요합니다.