우리은행 주택담보대출은 최근 금융 시장의 변화 속에서 소비자들의 주요 관심사로 부상하고 있습니다. 특히 한도, 금리, 그리고 신청 자격 요건에 대한 정보는 주택 구매를 계획하는 이들에게 중요한 고려 사항입니다. 1금융권의 안정성과 신뢰도를 바탕으로, 우리은행은 주택담보대출 상품을 제공하며 주택 시세의 최대 70%까지 대출이 가능한 것으로 알려져 있습니다. 그러나 최근 가계대출 총량 관리 강화 기조에 따라 대출 환경에 변화가 감지되고 있어, 이에 대한 면밀한 분석이 요구됩니다.
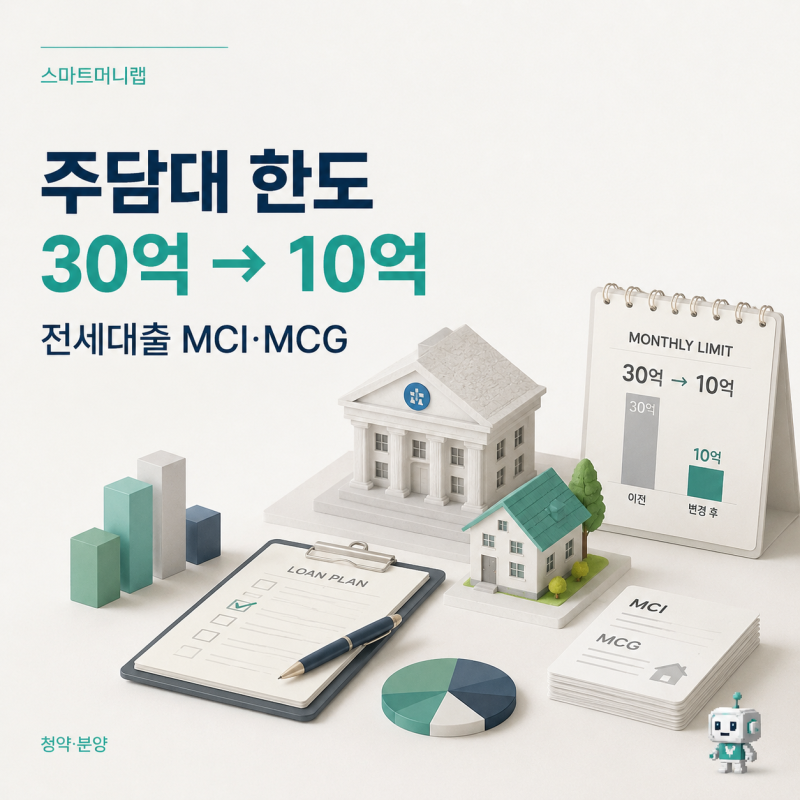
실제 블로그 후기들을 살펴보면, 우리은행 주택담보대출의 한도와 금리에 대한 경험은 시기에 따라 다르게 나타납니다. 일부 사용자들은 최대 10억 원의 한도를 저금리로 받았다는 긍정적인 경험을 공유하는 반면, 다른 시기에는 대출 물량 마감이나 한도 축소로 인해 어려움을 겪었다는 의견도 존재합니다. 특히 2026년 7월 이후에는 지점별 대출 한도가 기존 월 30억 원에서 10억 원으로 크게 줄어들고, MCI(Mortgage Credit Insurance) 가입마저 제한되어 실제 대출 가능 금액이 예상보다 적어질 수 있다는 점이 강조되었습니다.
우리은행 주택담보대출을 고려하고 있다면, 단순히 공시된 한도나 금리만을 확인하기보다는 최신 대출 정책과 지점별 상황을 면밀히 파악하는 것이 중요합니다. 가계대출 총량 규제와 같은 시장 전반의 변화가 대출 승인 여부와 조건에 큰 영향을 미칠 수 있기 때문입니다. 또한, 담보 주택의 KB시세 조회 가능 여부, 본인 또는 배우자 명의 주택 소유, 그리고 최소 재직 기간 등 기본적인 자격 요건 충족 여부를 사전에 확인하고, 필요 서류를 철저히 준비하는 것이 원활한 대출 진행에 도움이 될 것입니다.