
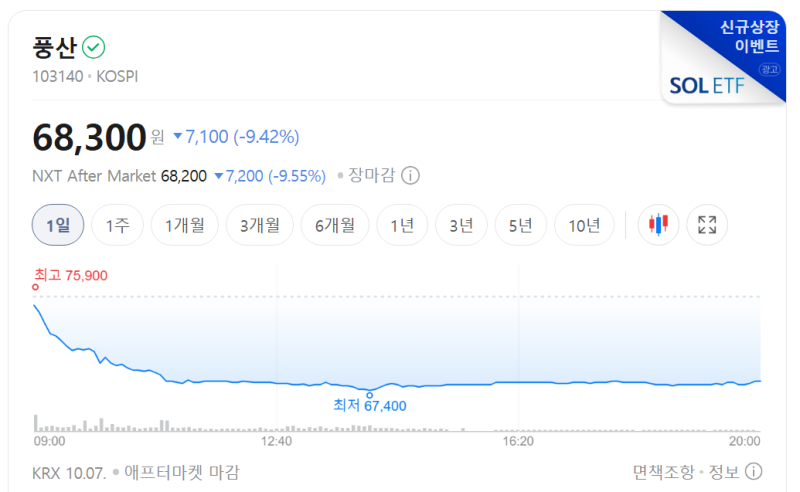
풍산 주가가 3분기 어닝 쇼크 전망에 약 10% 급락했습니다. KB증권은 풍산의 3분기 영업이익을 전 분기 대비 32.4% 감소한 847억 원으로 추정하며, 이는 시장 컨센서스를 25% 하회하는 수치라고 밝혔습니다. 목표주가도 14만 원에서 11만 2천 원으로 하향 조정되었으며, 이는 경영권 승계와 레저 신사업 투자 관련 불확실성 때문으로 분석됩니다.
블로그 리뷰에서는 KB증권의 실적 부진 리포트가 주가 하락의 주요 원인으로 지목되고 있습니다. 특히 신동 부문은 구리 가격 인상에도 불구하고 원화 강세로 인한 메탈 게인 효과가 제한적이었으며, 방산 부문 역시 부진이 예상된다는 점이 투자자들의 우려를 사고 있습니다. 다만, 영업 부문의 펀더멘탈 변화는 없으며 장기적인 성장 가능성은 여전히 높다는 분석도 함께 제시되었습니다.
과거 2025년 당시 블로그 후기들에 따르면 풍산의 어닝 쇼크가 이미 한 차례 언급된 바 있어, 이번 이슈와 함께 다시금 재조명되고 있습니다. 당시에도 시장 예상치를 크게 밑도는 실적 발표로 투자자들의 관심이 집중되었으며, 이번 3분기 실적 발표 역시 단기적인 부진이 예상되지만 AI 관련 구리 수요 증가와 방산 수출 확대에 대한 장기적인 기대감은 여전하다는 평가가 나옵니다.