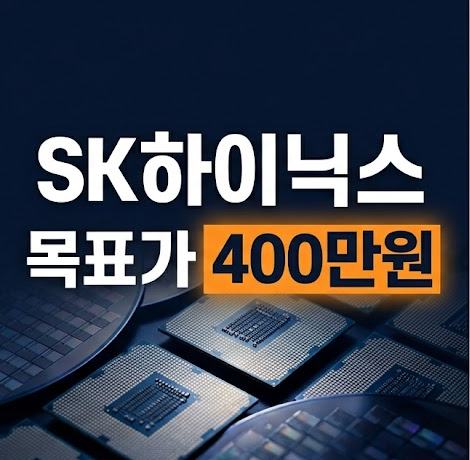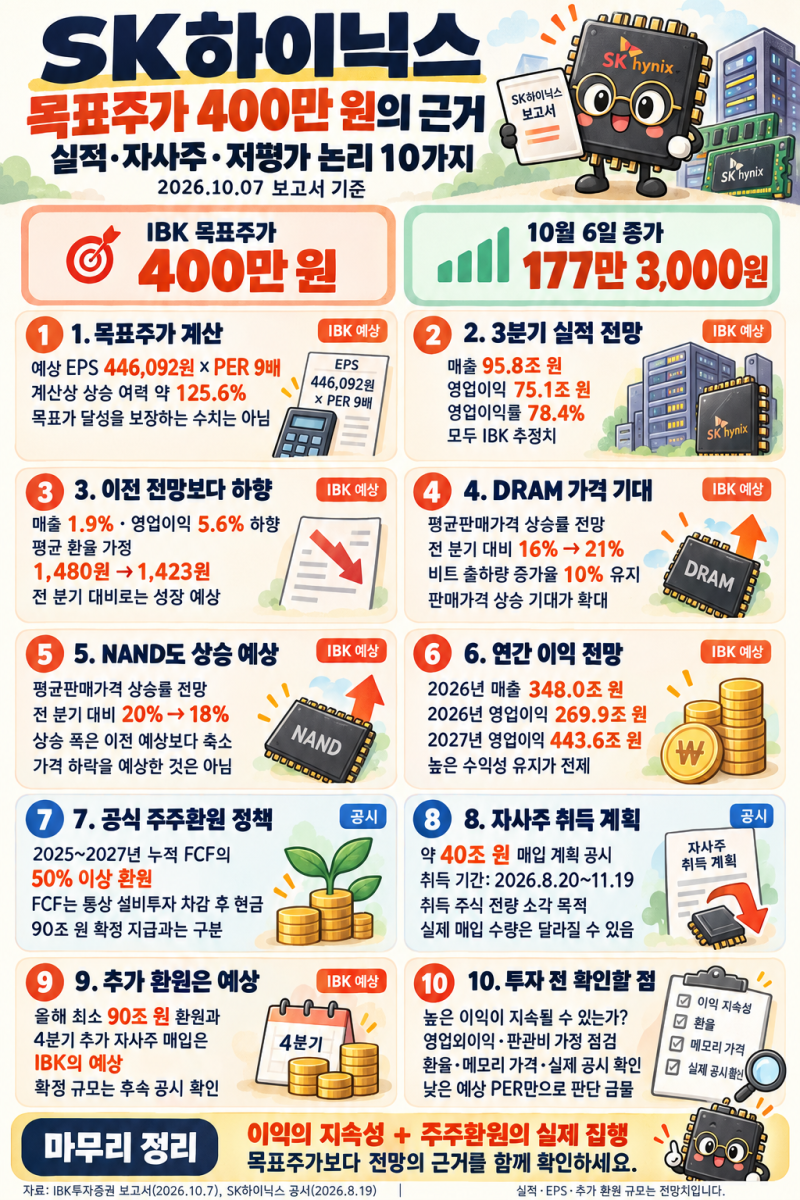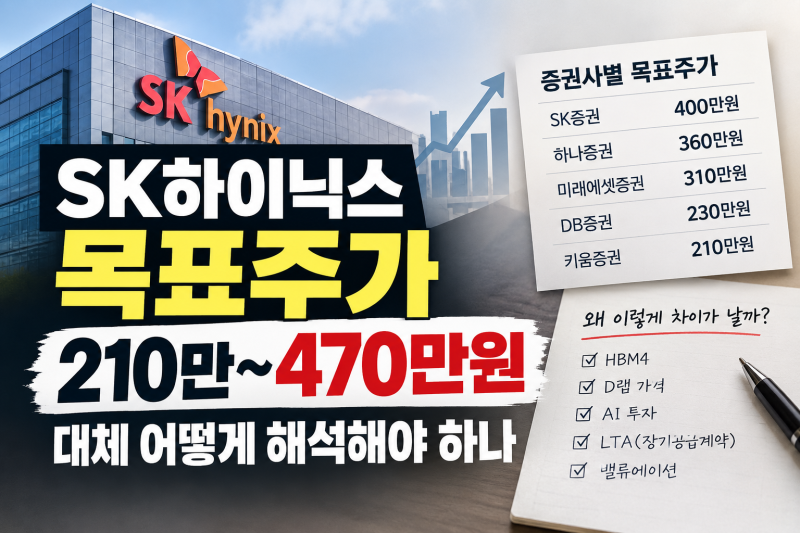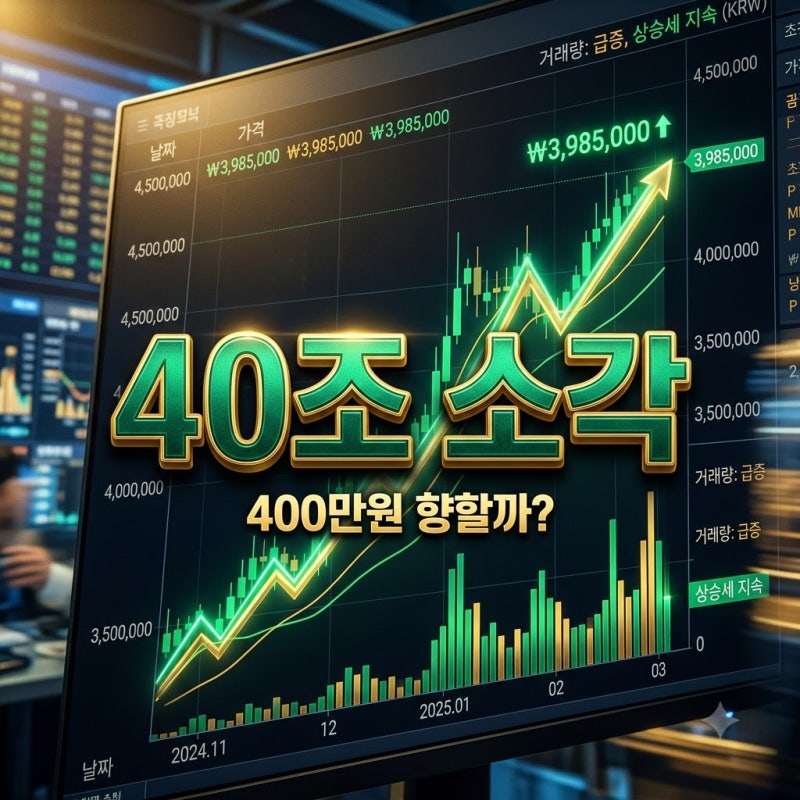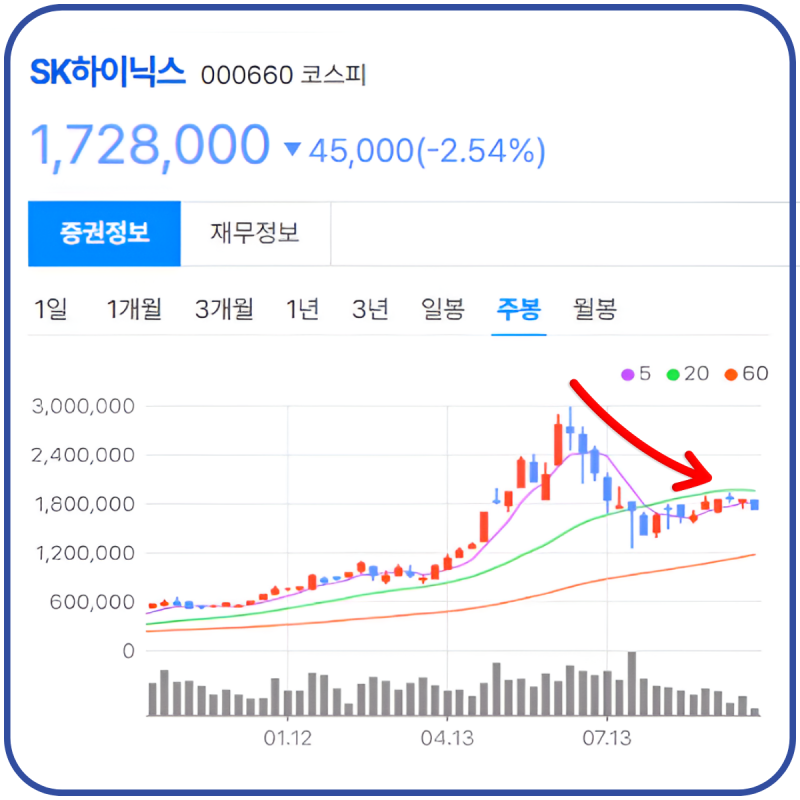
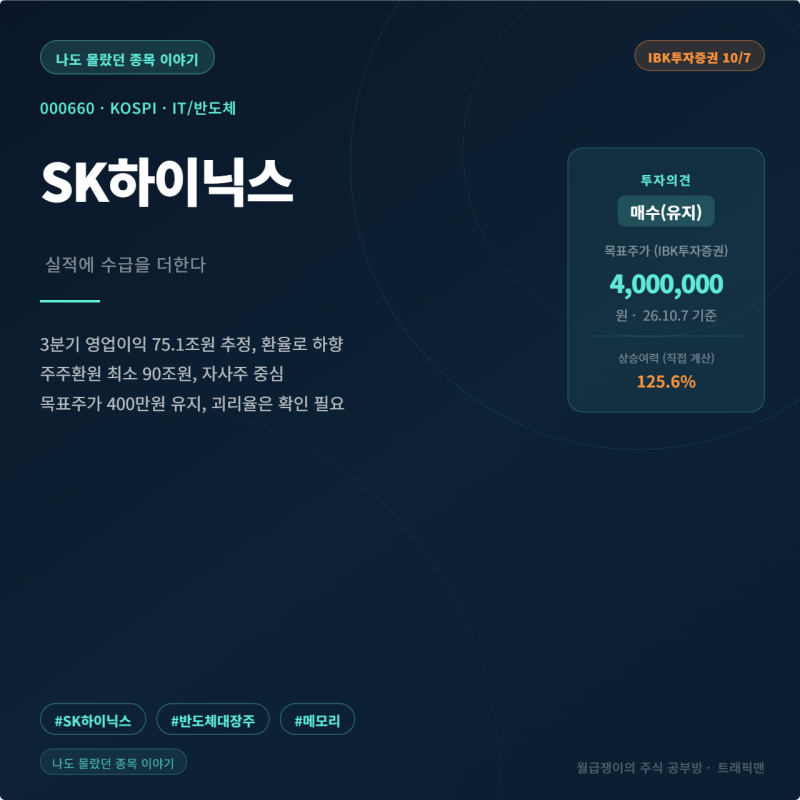
SK하이닉스 주가가 170만원 안팎까지 밀리며 투자자들의 고민이 깊어지는 가운데, 증권가에서는 오히려 목표주가 400만원을 제시하며 긍정적인 전망을 유지하고 있습니다. IBK투자증권은 2026년 10월 7일 SK하이닉스에 대해 투자의견 '매수'와 목표주가 400만원을 유지하며, 2026년 3분기 매출 95조8000억원, 영업이익 75조1000억원을 예상했습니다. 이는 AI 확산으로 인한 메모리 수요 증가와 공급 부족 현상이 지속될 것이라는 분석에 기반합니다.
블로그 리뷰에서는 현재 주가 하락세에도 불구하고 증권사들이 SK하이닉스의 장기적인 실적 기대치를 높게 평가하는 이유를 다각도로 분석하고 있습니다. 특히 AI용 HBM 수요가 GPU뿐 아니라 ASIC으로 확대되는 점, 메모리 가격 상승세 유지, 그리고 D램과 낸드 모두 높은 수익성을 이어갈 것이라는 점이 긍정적인 요인으로 꼽힙니다. 일부에서는 HBM4 사양 변경에 대한 우려도 있었으나, 시장에서는 실제 이익에 미치는 영향이 제한적일 것으로 보고 있습니다.
과거 2026년 8월 당시 블로그 후기들에 따르면 SK하이닉스 목표주가 전망이 최저 120만원부터 최고 530만원까지 큰 격차를 보인 바 있어, 이번 400만원 목표가 유지 소식과 함께 다시금 재조명되고 있습니다. 당시 블로거들은 3분기 매출 100조원, 영업이익 79조원이라는 사상 첫 100조원대 진입을 예상하며 HBM 수요 확대와 장기공급계약(LTA) 물량 반영을 주요 배경으로 꼽았습니다.