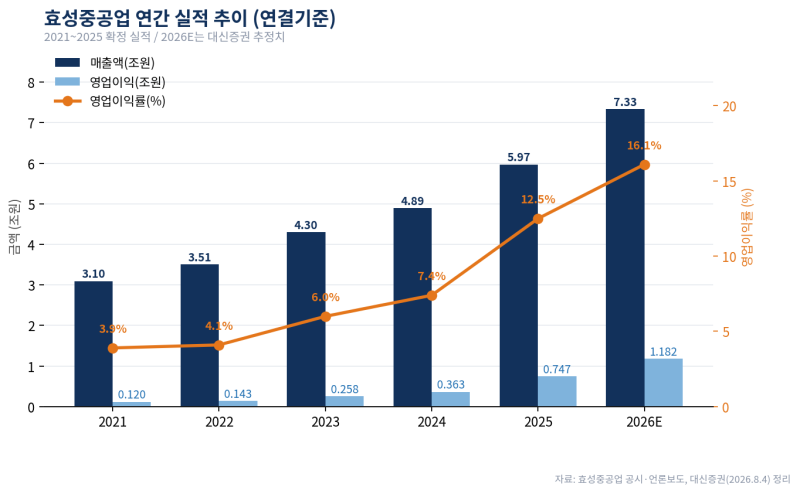
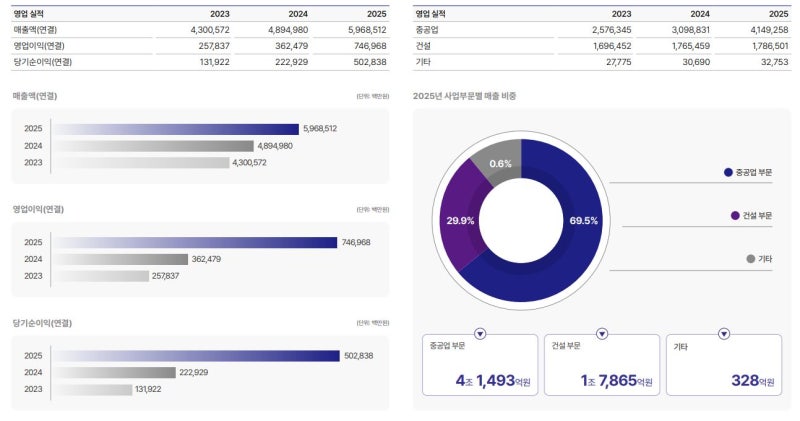
효성중공업이 고마진 수주 물량의 인도 지연으로 2026년 3분기 실적 변동성이 확대될 전망입니다. 예상 매출액은 1조 3천억 원으로 전년 동기 대비 11.6% 증가하고, 영업이익은 2,961억 원으로 34.7% 증가할 것으로 보이지만, 시장 컨센서스를 다소 하회할 것으로 예상됩니다. 이는 중동 및 북미 지역 일부 고마진 프로젝트의 매출 인식 시점이 이연된 영향으로 분석됩니다.
블로그 후기에서는 이번 매출 이연이 단기적인 변동성일 뿐, 4분기 중 이연된 물량이 집중 반영될 경우 연간 가이던스 달성에는 문제가 없을 것으로 보고 있습니다. 특히 북미 시장 침투율 확대와 고마진 제품 비중 증가로 중장기적인 성장 동력은 여전히 견고하다는 분석이 지배적입니다. 다만, 4분기에도 납품이 지연될 경우 실적 연결 속도가 늦어질 수 있다는 점도 함께 언급되고 있습니다.
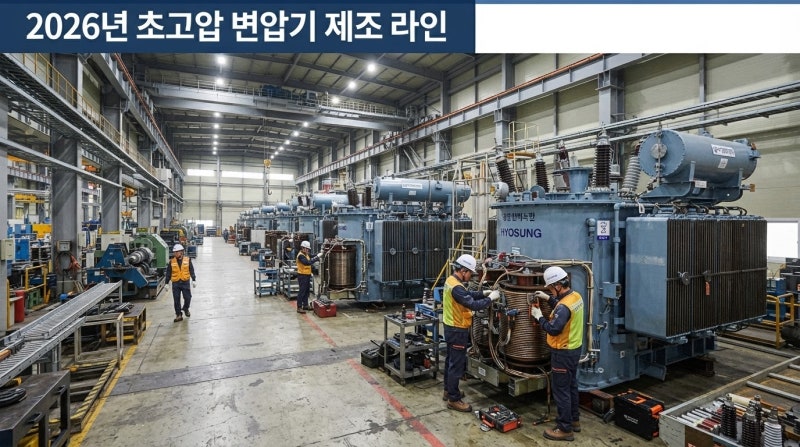
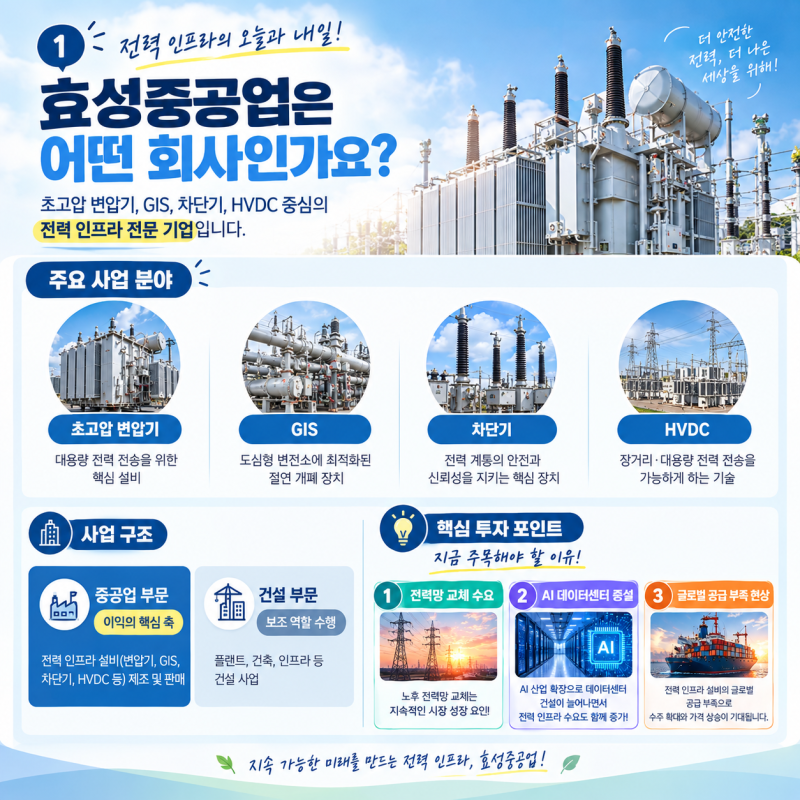
과거 2026년 9월 당시 블로그 후기들에 따르면 효성중공업이 전력 인프라 핵심 기업으로서 초고압 변압기, GIS, 차단기, HVDC 등 전력 인프라 설비 제조 및 판매를 주력으로 하고 있다고 소개한 바 있어, 이번 매출 이연 이슈와 함께 기업의 사업 구조와 성장 동력이 다시금 재조명되고 있습니다.