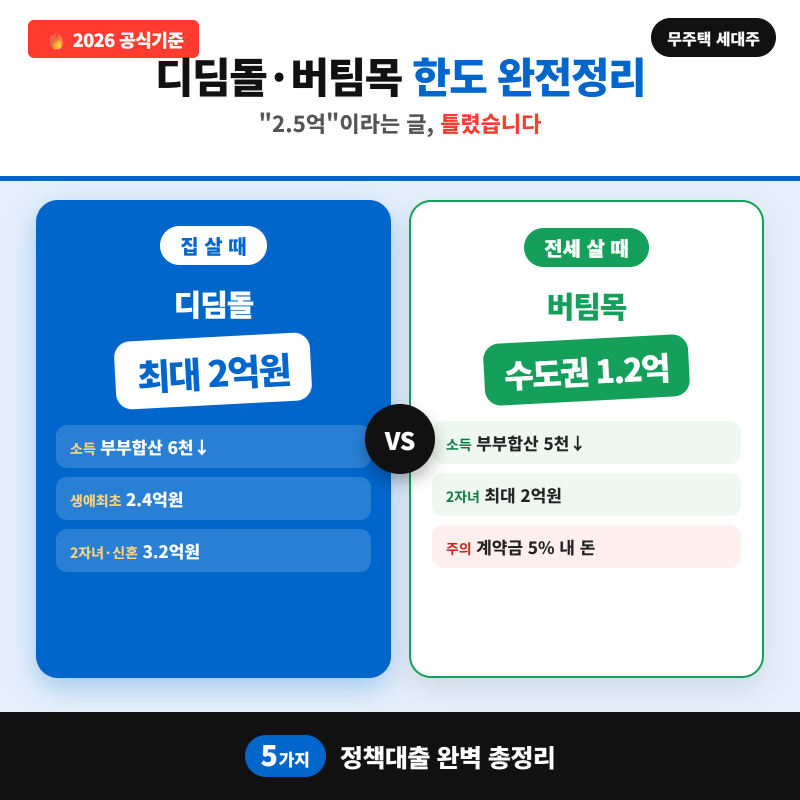

한국주택금융공사(HF)는 주택 구입 및 전세 자금 마련을 위한 다양한 보증 상품을 제공하여 서민들의 주거 안정을 돕고 있습니다. 특히 디딤돌, 버팀목 대출과 같은 정책 모기지 상품의 보증을 통해 낮은 금리로 주택 자금을 이용할 수 있도록 지원합니다. 그러나 HF의 보증 역할에 대한 오해가 있어 정확한 이해가 필요합니다. 많은 분들이 HF의 80% 보증을 대출금의 직접적인 지원으로 생각하는 경향이 있습니다.
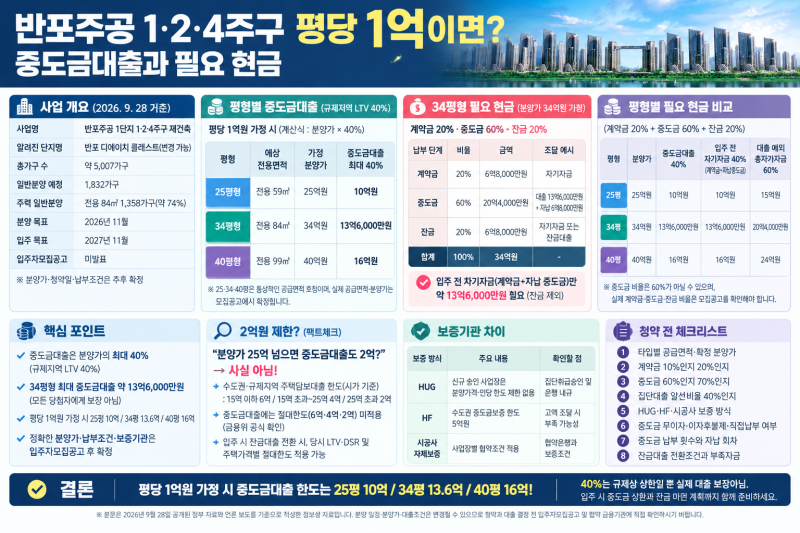
실제 블로그 분석에 따르면, HF의 중도금 보증에서 언급되는 80% 보증 비율은 계약자에게 대출금의 80%를 직접 지원하는 것이 아닙니다. 이는 은행이 실행한 대출에 대해 보증기관이 은행에 보증을 제공한다는 의미입니다. 즉, 대출 상환의 책임은 여전히 계약자에게 있으며, 보증은 은행의 리스크를 줄여 대출 실행을 돕는 역할을 합니다. 이 점을 명확히 인지해야 합니다.
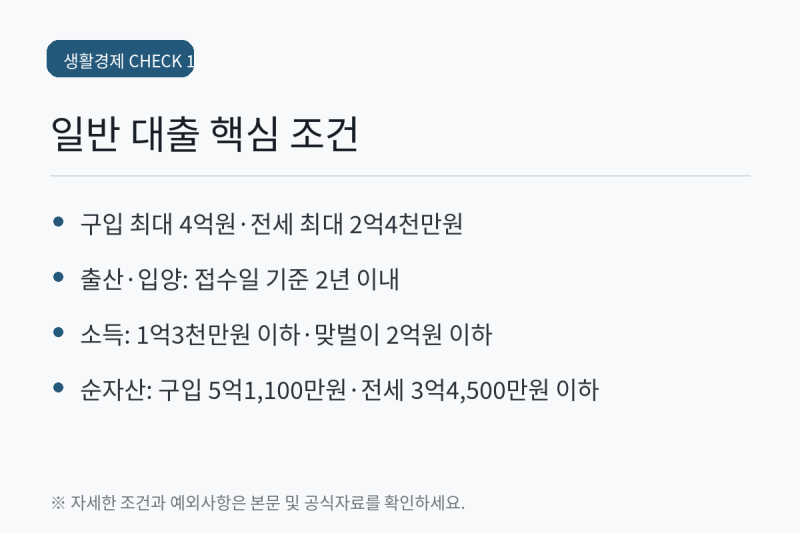
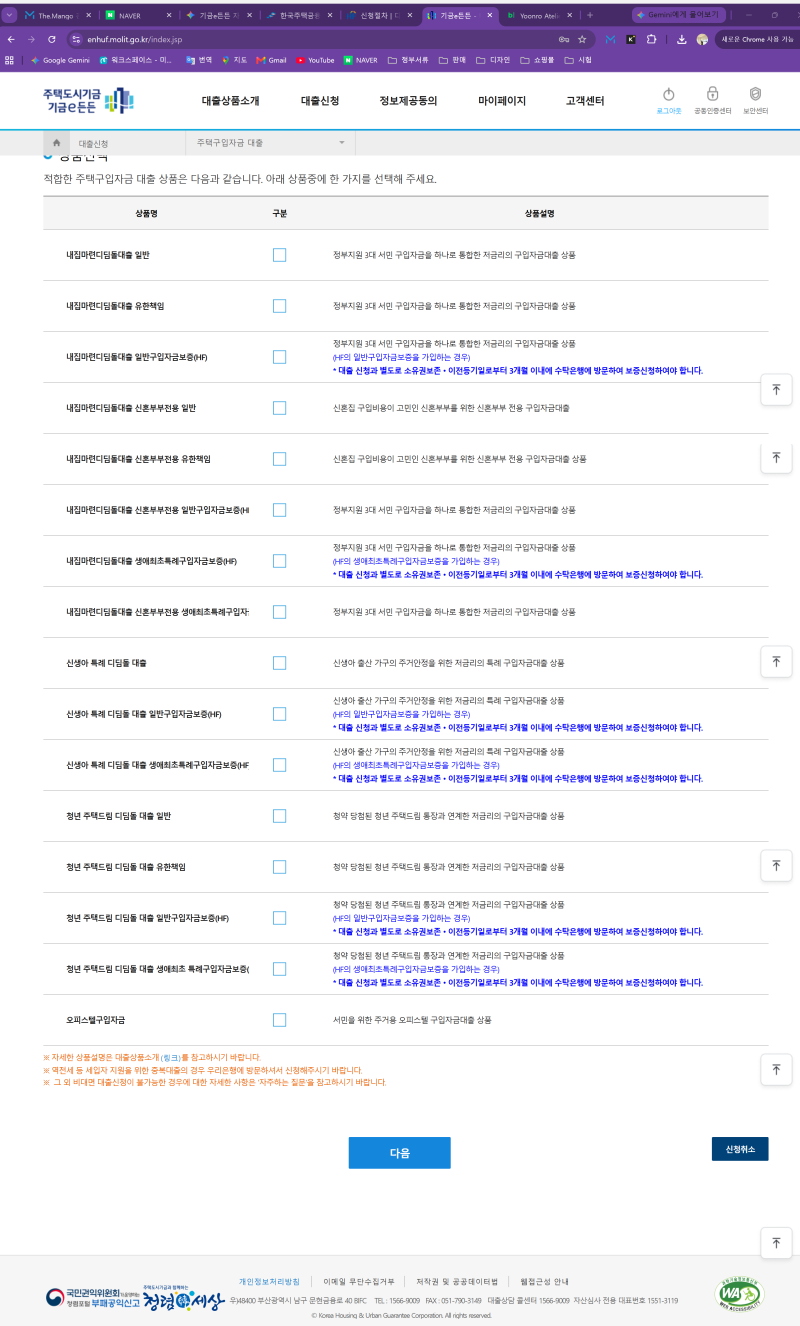
HF의 일반구입자금보증을 포함한 주택 관련 대출 상품은 소득, 순자산, 무주택 여부 등 다양한 자격 기준을 충족해야 합니다. 또한, 보증 요건을 충족하더라도 은행의 심사에 따라 대출 가능 여부와 한도가 달라질 수 있으므로, 신청 전 기금e든든이나 한국주택금융공사 홈페이지에서 최신 정보를 반드시 확인해야 합니다. 정확한 이해와 철저한 준비가 성공적인 주택 자금 마련의 핵심입니다.