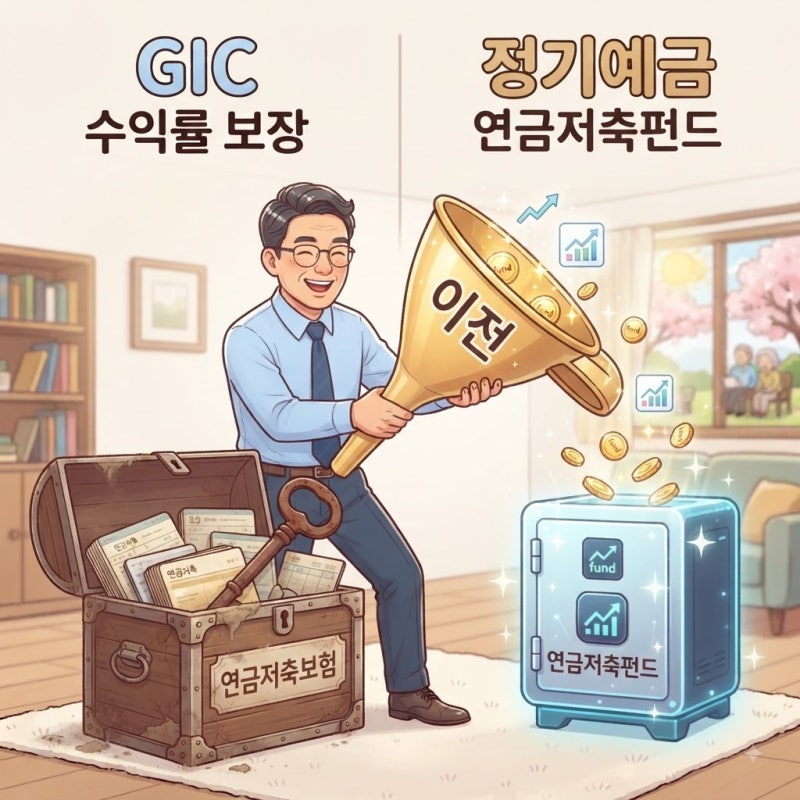
저축보험 연금전환은 노후 자금 마련을 위한 중요한 재테크 수단으로 많은 관심을 받고 있습니다. 생명보험 상품 중 저축 기능을 활용하여 나중에 연금으로 전환하는 방식은 사망 보장과 노후 대비를 동시에 해결할 수 있다는 기대로 접근하는 경우가 많습니다. 그러나 상품 이름만으로 기능을 단정하기보다는 실제 돈을 받는 조건과 지급 시점을 면밀히 확인해야 합니다.
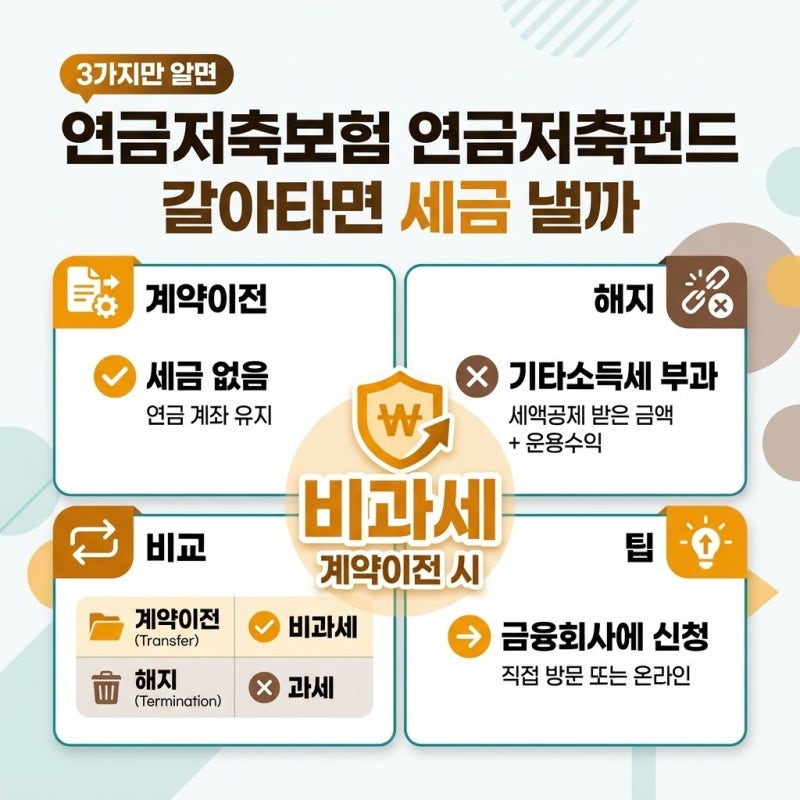
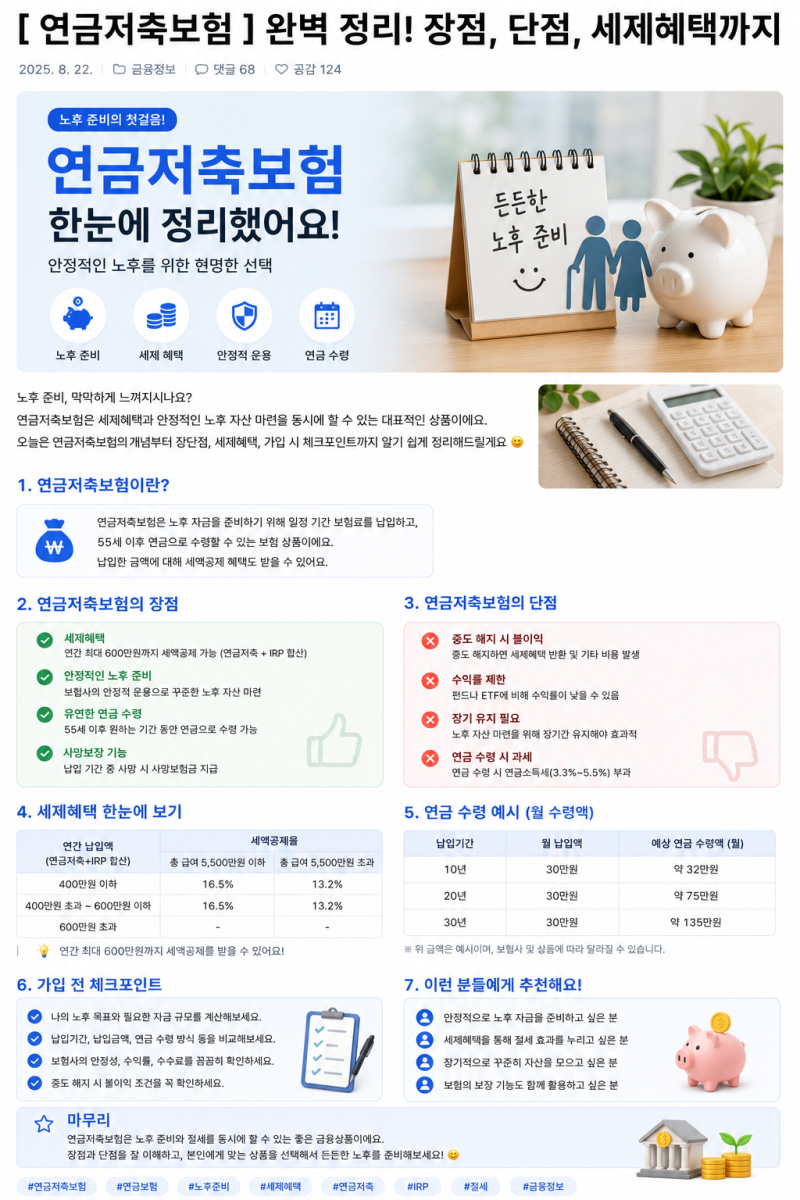
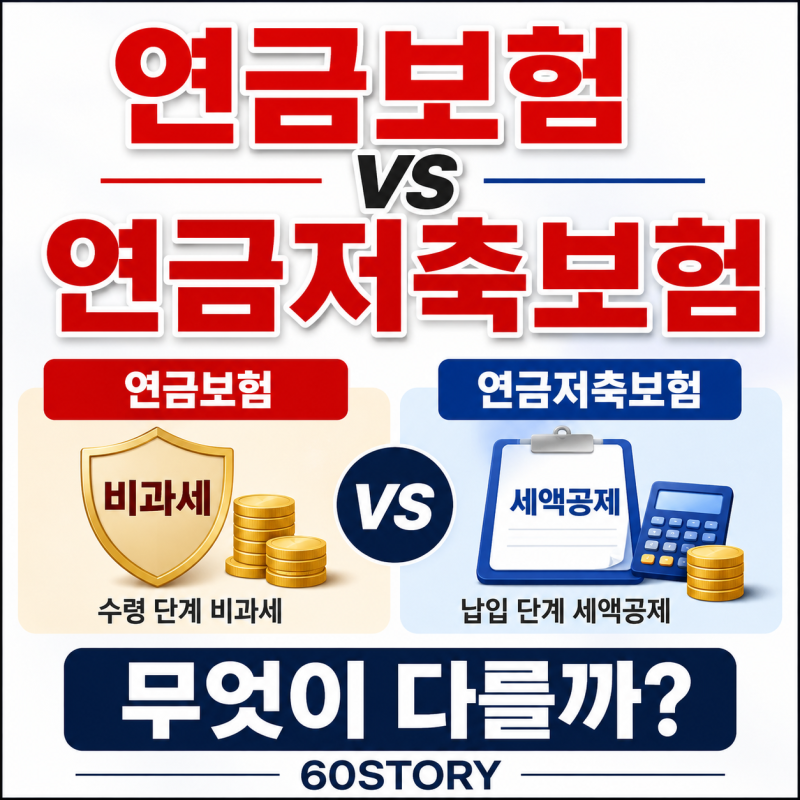
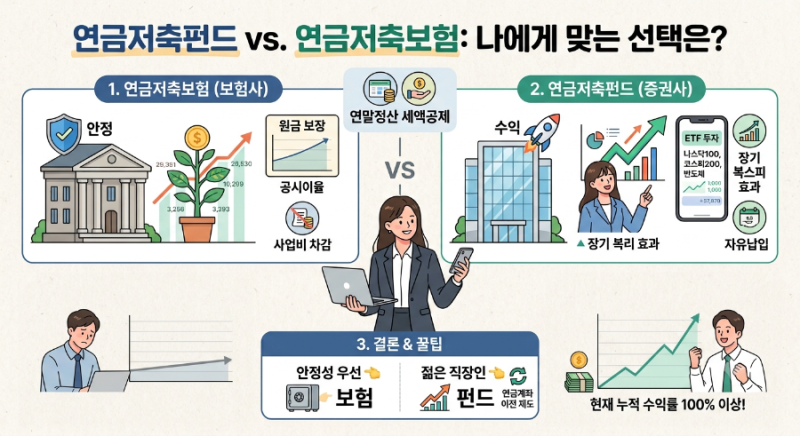
실제 블로그 분석에 따르면, 저축보험의 연금전환 기능이 단순한 보너스처럼 여겨지는 경우가 많습니다. 하지만 이는 계약 조건과 세금 문제 등 여러 요소를 고려해야 합니다. 연금저축보험은 세액공제 혜택과 노후 자금 마련이라는 장점이 있지만, 중도 해지 시 불이익이나 운용 상품의 제한 등을 확인하는 것이 중요합니다.
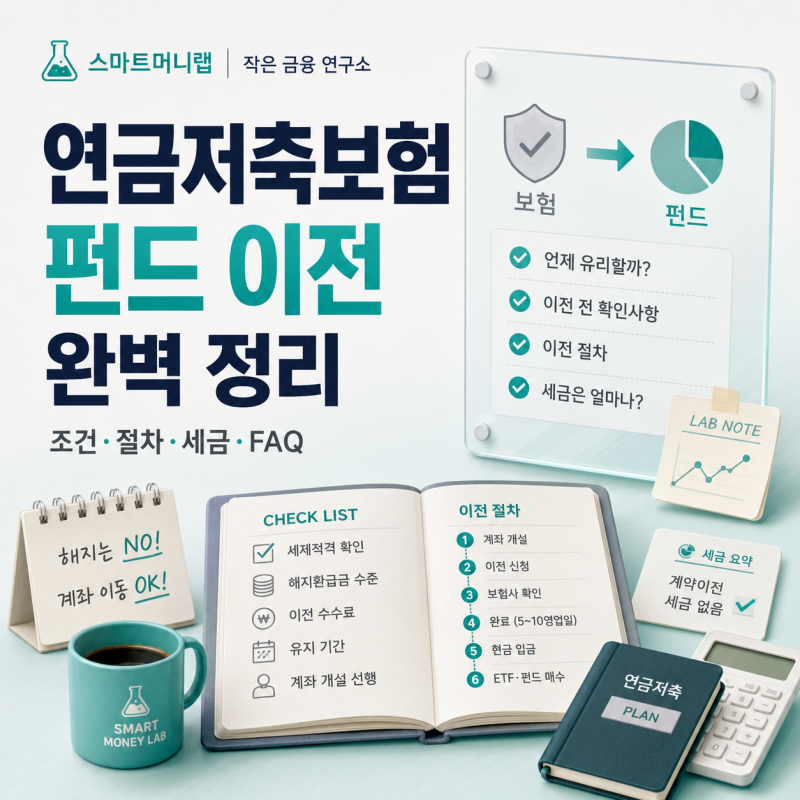
저축보험을 연금으로 전환할 때는 단순히 높은 예상 수익률만 볼 것이 아니라, 보험차익의 비과세 요건 충족 여부와 같은 세금 문제를 반드시 확인해야 합니다. 가족관계 변화 시 수익자 지정 내용을 재검토하고, ISA나 IRP 등 다른 절세 계좌와의 조합을 통해 효율적인 노후 자금 설계를 고려하는 것이 현명합니다.