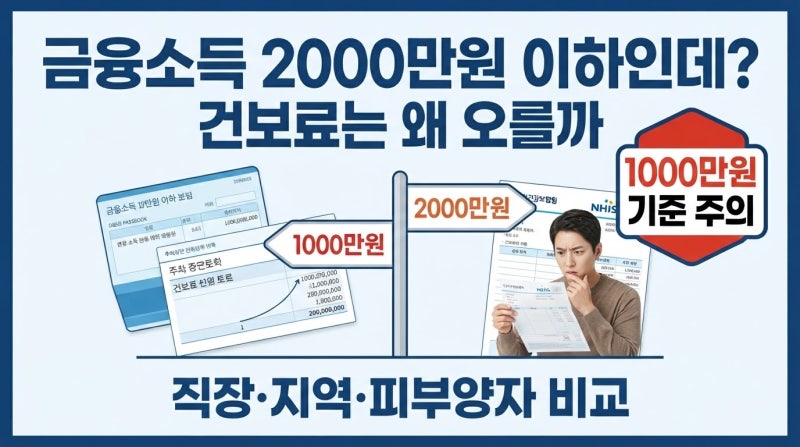
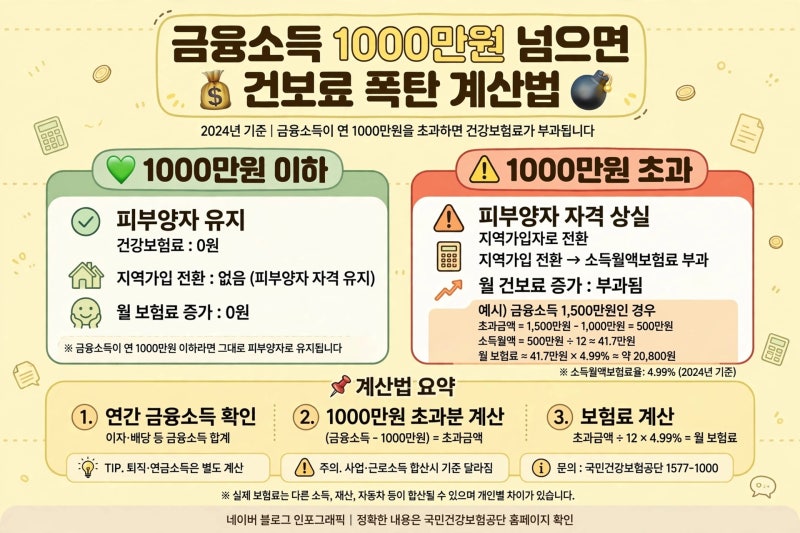
이자소득과 배당소득을 합산한 금융소득이 연 1,000만원을 초과할 경우 건강보험료 산정 방식이 크게 달라져 많은 이들의 주목을 받고 있습니다. 특히 은퇴자나 지역가입자에게는 이 1,000만원 기준이 '건보료 절벽'으로 불릴 만큼 중요한 의미를 가집니다.
금융소득이 1,000만원을 넘어서면 초과 금액만이 아닌 전체 금융소득이 건강보험료 산정 소득에 반영되는 규정 때문입니다.
실제 사례에서는 배당금이 연 1,000만원 이하일 때보다 1,200만원으로 늘어나자 월 건강보험료가 약 8만원, 연간 약 100만원가량 증가하는 결과가 나타났습니다.
이는 금융소득 1,000만원과 1,000만 1원의 차이가 건강보험료 산정 방식 자체를 변경시켜, 소득 증가분보다 훨씬 큰 보험료 부담으로 이어질 수 있음을 보여줍니다.
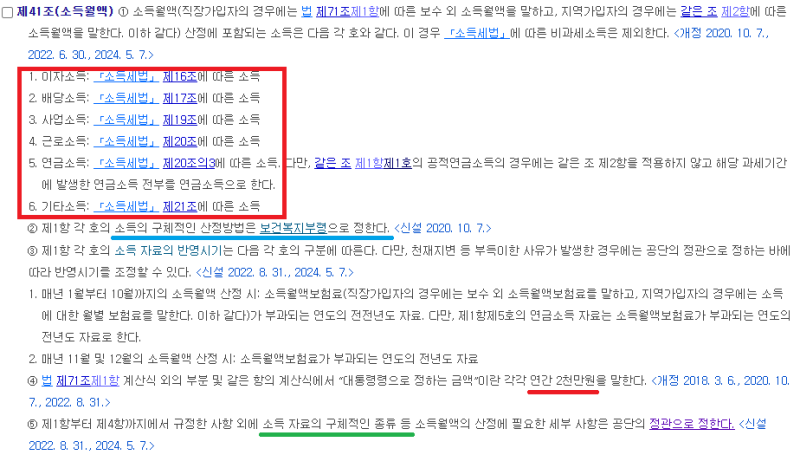
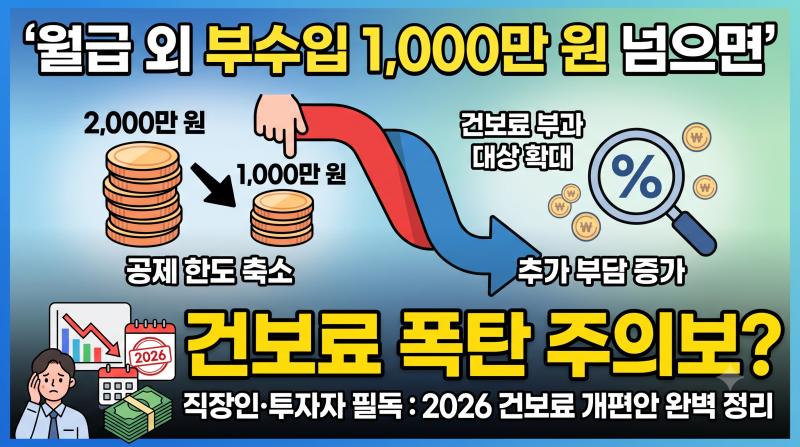
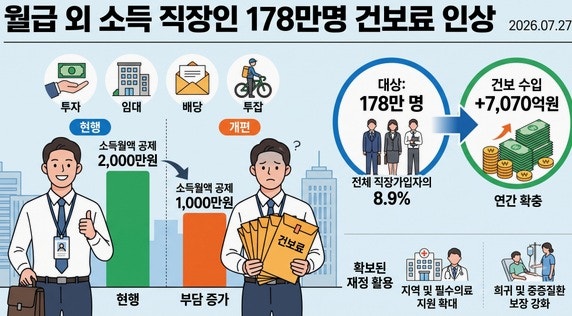
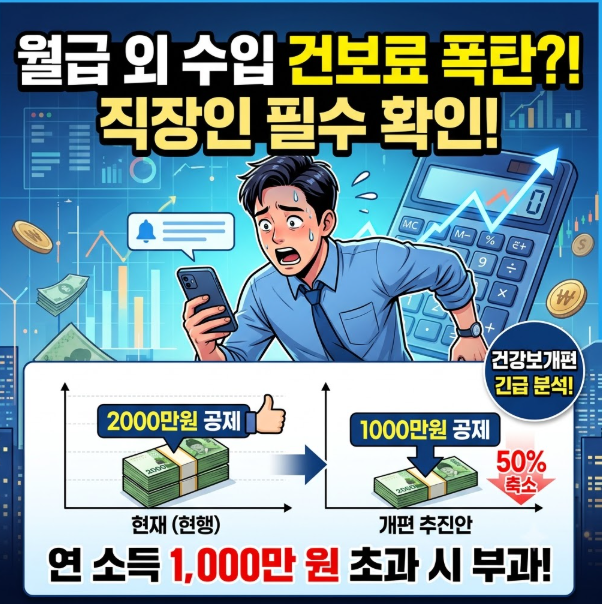
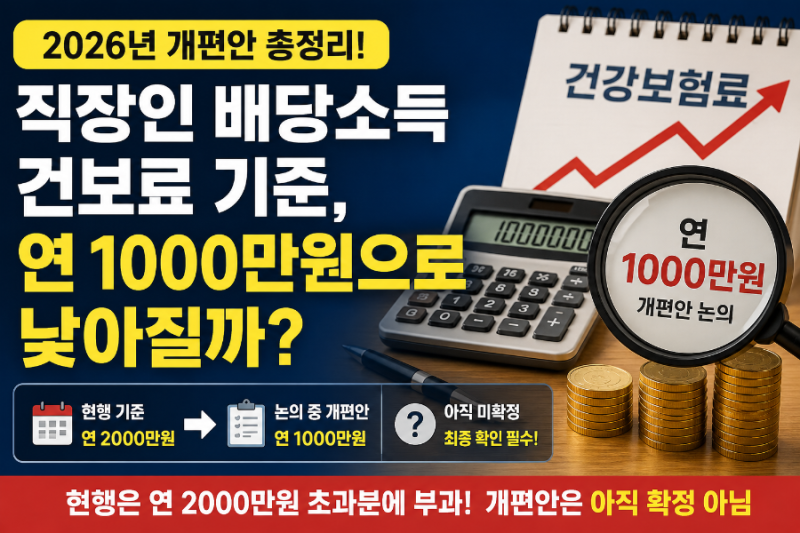
직장가입자의 경우 보수 외 소득 기준이 2,000만원에서 1,000만원으로 하향 조정될 가능성도 논의된 바 있습니다. 따라서 금융소득이 1,000만원에 근접한 경우, 건강보험료 부담을 최소화하기 위한 전략적인 소득 관리가 필요합니다.
사적연금(IRP, 연금저축)에서 받는 연금액은 건강보험료 산정 소득에 반영되지 않으므로, 이를 활용하는 것이 하나의 방법이 될 수 있습니다.
또한, 피부양자 자격 유지 조건에도 금융소득 1,000만원 초과 여부가 중요하게 작용하므로 관련 규정을 면밀히 확인해야 합니다.