
간병인보험은 암보험, 실손보험 다음으로 중요성이 커지고 있으며, 40~50대에서도 적극적으로 알아보는 추세입니다. 실손보험이 치료비를 보장하는 것과 달리 간병인 비용은 대부분 본인 부담입니다. 뇌출혈, 치매 등 장기 간병이 필요한 질병 발생 시 간병비 부담이 치료비보다 커질 수 있어 '간병 파산'이라는 말까지 등장했습니다.
교보생명 간병인보험을 포함한 많은 상품에서 실제 간병비와 보장금액 간의 차이가 단점으로 지적됩니다. 요양병원 개인 간병비는 하루 12만원에서 15만원 이상에 달하지만, 대부분의 간병인보험은 하루 5만원에서 6만원 수준만 보장하는 경우가 많습니다. 보장이 시간이 지남에 따라 커지는 체증형 구조는 고령 가입자에게 초기 보장 금액이 적어 불리할 수 있습니다.
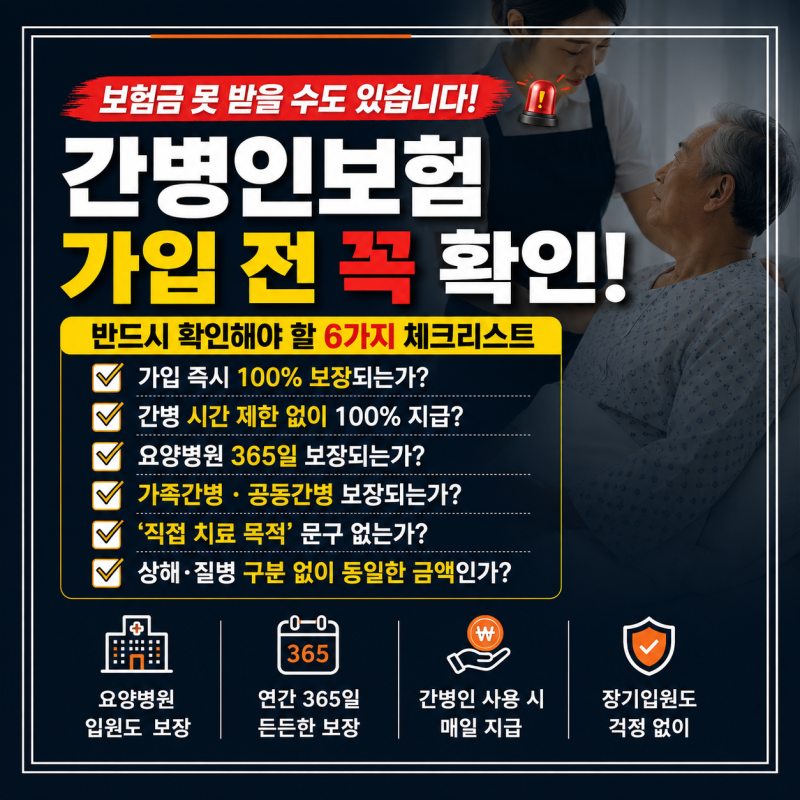
간병인보험 가입 시에는 약관 문구 한 줄 차이로 수천만원의 보험금 차이가 발생할 수 있으므로 보장 내용을 면밀히 확인해야 합니다. 특히 요양병원 간병인 사용일당 보장 금액과 체증형 구조의 장단점을 본인의 상황에 맞춰 신중하게 검토하는 것이 중요합니다. 보험금 청구 시 간병 필요성 입증이 과도하게 요구될 수 있다는 점도 유의해야 합니다.