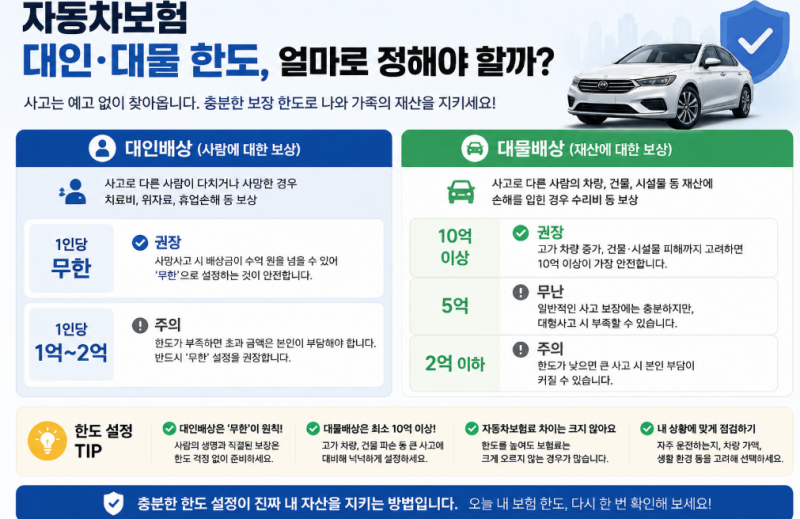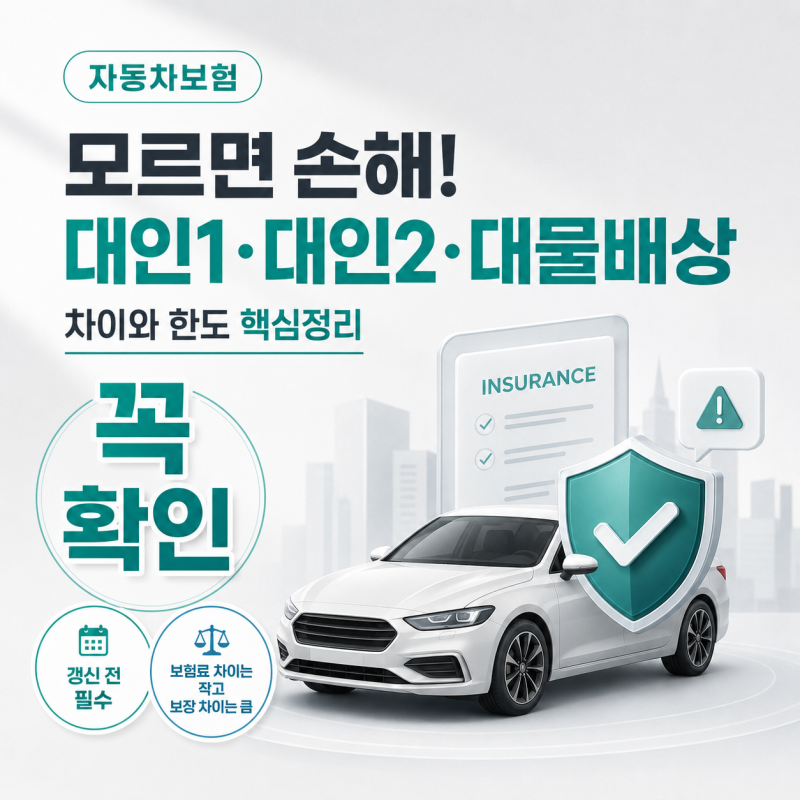
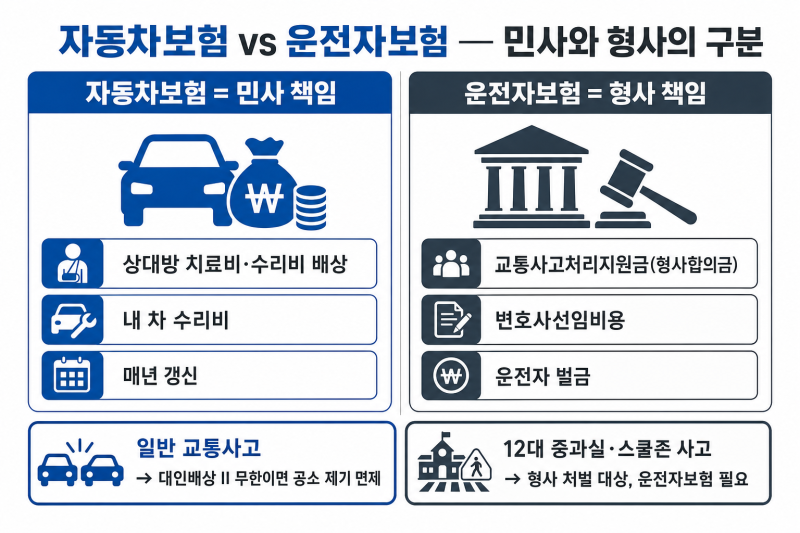
대인배상1은 자동차 사고 시 타인 부상 및 사망을 보상하는 의무보험이지만, 법적 한도가 정해져 있어 중대 사고에는 부족합니다. 이에 대인배상2는 대인배상1의 보상 한도를 초과하는 금액을 보장하며, '무한'으로 가입해야 형사처벌을 피할 수 있어 핵심 담보로 주목받고 있습니다.
실제 블로거들은 대인배상2 무한 가입이 중상해나 사망사고 발생 시 수억 원에 달하는 손해배상액을 개인 부담 없이 처리할 가장 안전한 방법이라고 강조합니다. 한도를 설정하면 형사면책 혜택을 받지 못해 초과분에 대한 개인 부담은 물론 형사처벌 위험까지 따를 수 있어 신중한 선택이 요구됩니다.
다이렉트 자동차보험 가입 시 대인배상2를 '무한'으로 설정하는 것은 전문가들이 공통적으로 권장하는 필수 선택입니다. 피해자 과실이 높더라도 대인배상1 한도 내 실제 치료비는 보장되나, 민사상 손해배상 전체를 커버하지 못합니다. 불의의 사고에 대비하고 법적 책임을 최소화하기 위해 무한 가입을 최우선으로 고려해야 합니다.