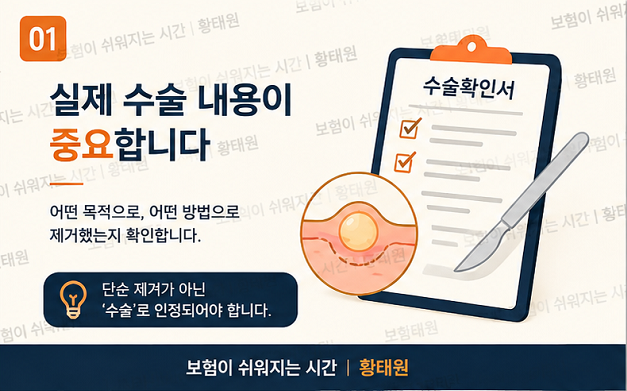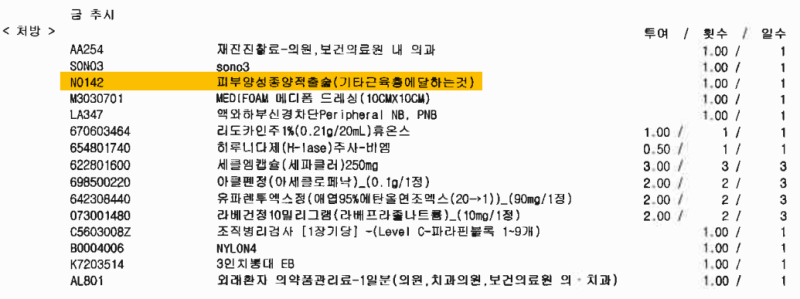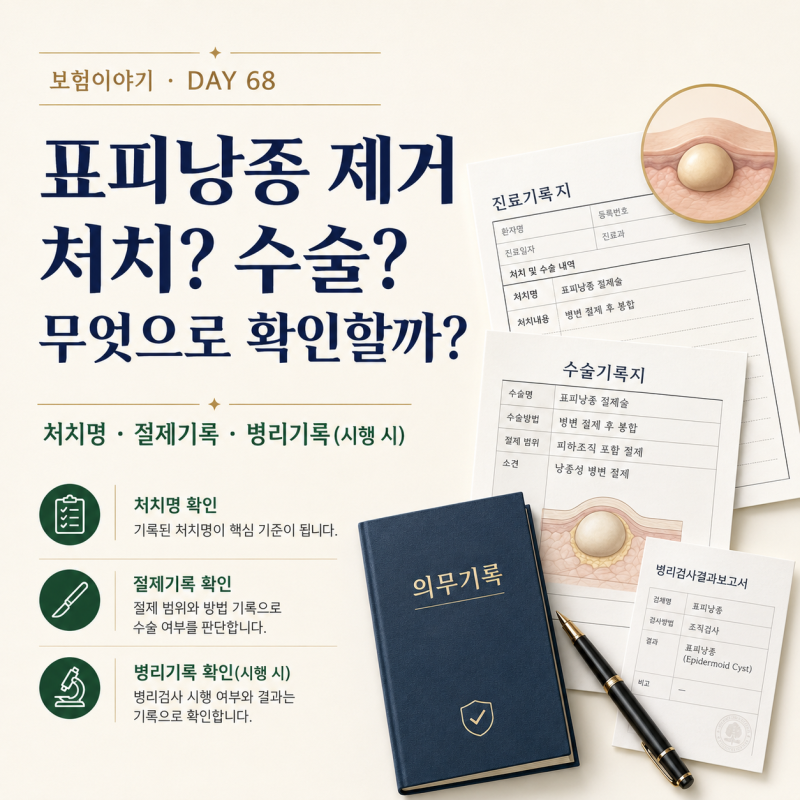

표피낭종 수술 보험금 청구 시, 단순히 '제거했다'는 사실만으로는 보험금 지급이 어렵다는 점이 주목받고 있습니다. 보험사는 진단명보다는 실제 시행된 의료 행위와 약관상 수술 정의의 일치 여부를 중요하게 판단합니다. 특히 절개, 배농, 절제 등 구체적인 조작 내용과 병리검사 기록이 보험금 지급의 핵심 근거가 됩니다. 따라서 청구 전 의료기록을 면밀히 확인하고 가입한 보험 특약의 약관을 대조하는 과정이 필수적입니다.
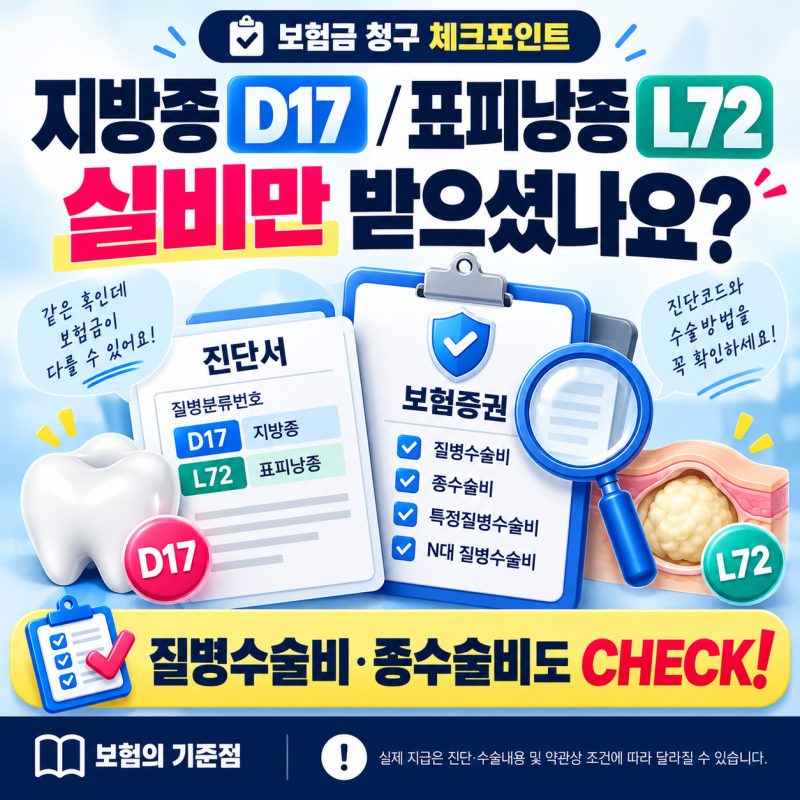
블로거들은 표피낭종 수술비 지급 거절 사례가 발생하는 세 가지 주요 이유를 분석합니다. 첫째, 수술 방식이 약관상 수술 정의에 부합하지 않는 경우입니다. 둘째, 가입한 담보가 특정 질병코드를 요구하는데 해당하지 않는 경우입니다. 셋째, 1~5종 수술분류표에 해당 수술이 없다고 판단될 때입니다. 하지만 이러한 거절 통보를 받았더라도, 어떤 이유로 거절되었는지 정확히 파악하면 보험금 지급을 뒤집을 수 있는 경우가 많다고 조언합니다. 보험사는 진단명보다 수술 방식, 절개 및 절제 여부, 조직검사 결과 코드를 종합적으로 검토합니다.
표피낭종 수술비는 낭종의 크기, 위치, 깊이, 염증 및 유착 여부, 그리고 필요한 검사 및 처치에 따라 크게 달라질 수 있습니다. 인터넷에서 확인되는 다른 사람의 수술비가 본인에게 그대로 적용되지 않는 이유입니다. 따라서 보험금 청구 전에는 의료 기록에 명시된 실제 행위명과 수술·처치 기록 전체를 확인하고, 가입한 보험의 약관을 통해 수술의 정의와 지급 사유를 정확히 이해하는 것이 중요합니다. 필요한 경우 의료기관에 진료기록의 사실관계를 재확인하는 과정도 필요합니다.