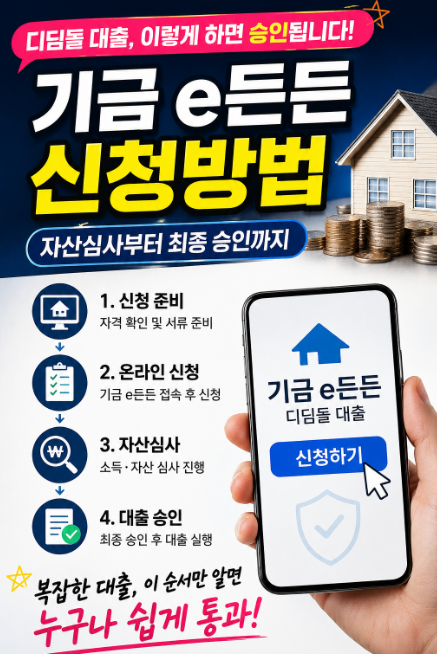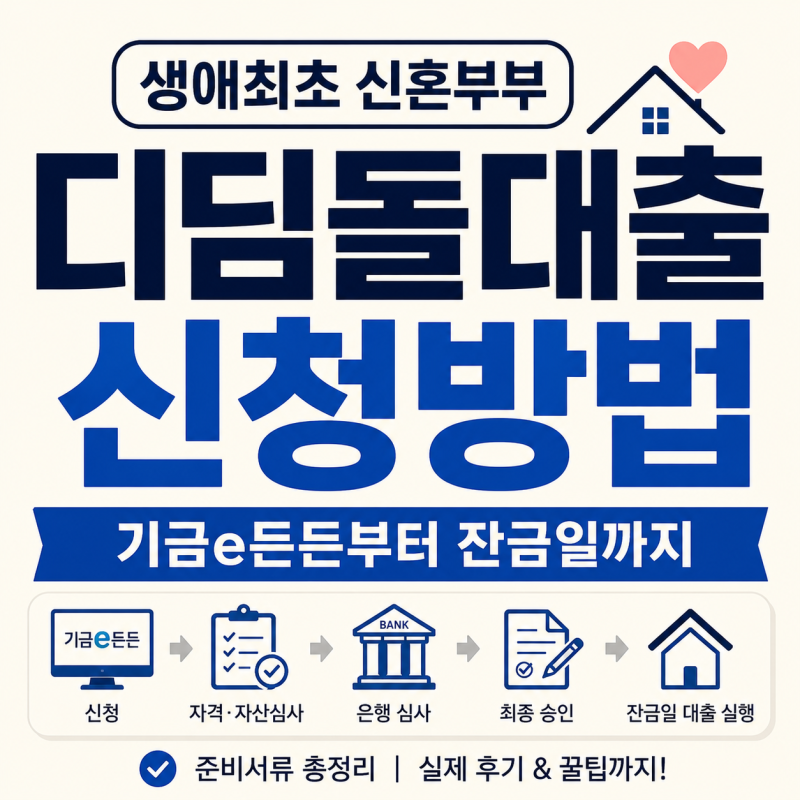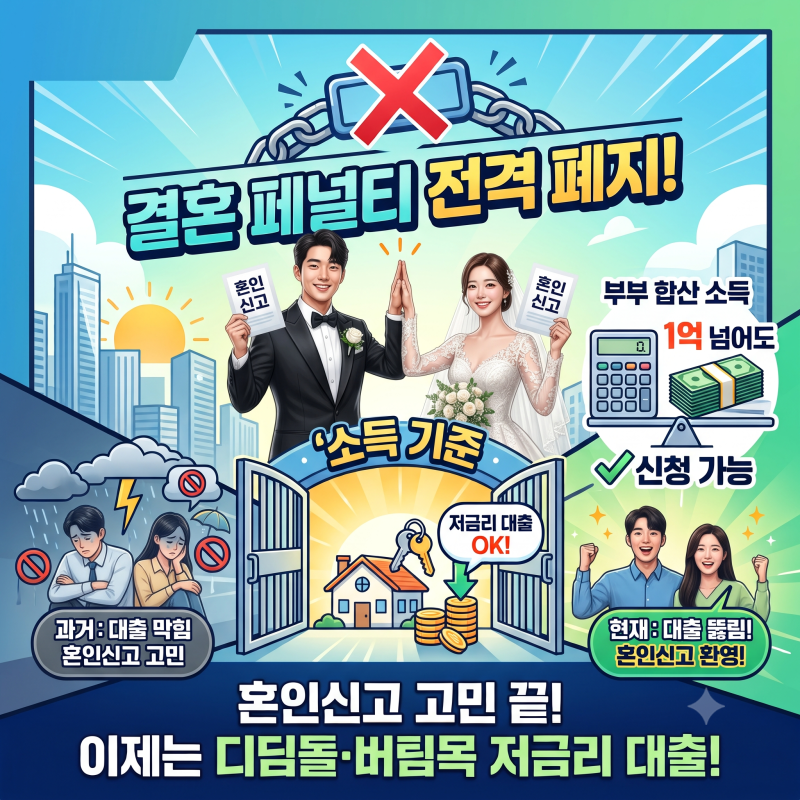
디딤돌대출은 내 집 마련을 위한 주요 정책 대출 상품으로, 특히 신생아 특례 디딤돌대출은 많은 관심을 받고 있습니다. 기금e든든을 통한 온라인 신청 후 적격 판정을 받았더라도, 실제 대출 실행까지는 은행 심사와 사후 자산 심사라는 추가 관문이 존재합니다. 현재 , 부부합산 순자산 5억 1,100만 원 이하 기준이 적용되며, 자산 범위에는 부동산, 금융자산, 자동차 등이 포함되고 부채는 차감하여 산정됩니다.
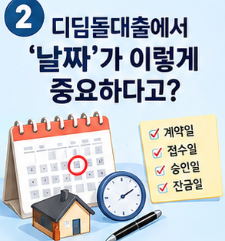
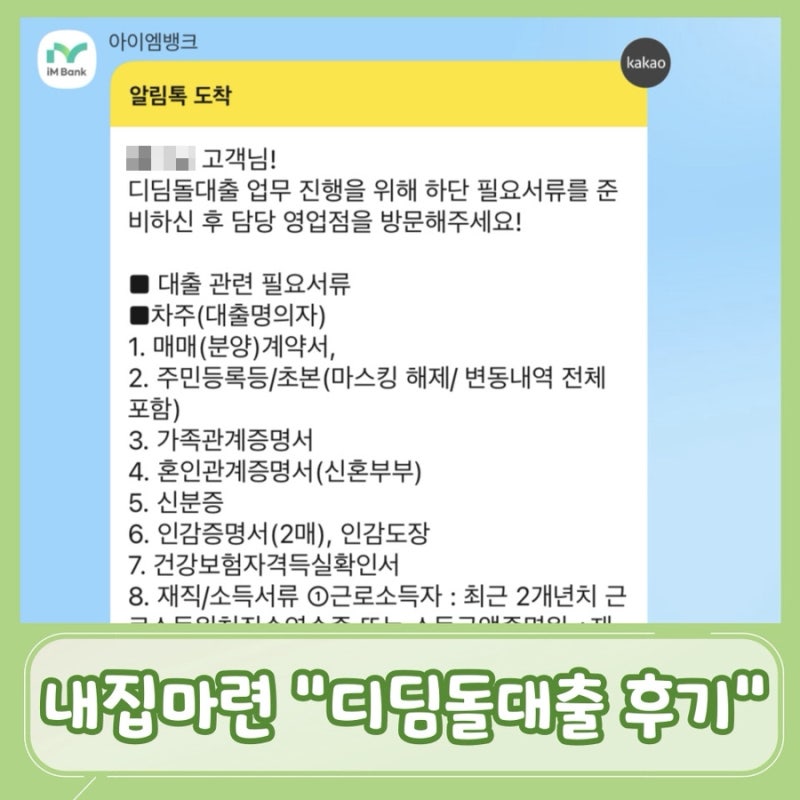
실제 사용자들은 기금e든든 적격 판정 후에도 은행 심사 과정에서 예상치 못한 변수로 인해 대출 승인이 지연되거나 거절되는 사례를 경험하고 있습니다. 특히 육아휴직 중이거나 회사 법인 변경 이력이 있는 경우 소득 및 재직 서류 준비가 복잡해질 수 있으며, 승인 기한과 잔금일 사이의 불일치로 인해 불안감을 느끼는 경우가 많습니다. 사전자산심사 적격은 은행 심사를 받을 수 있는 자격을 의미할 뿐, 최종 승인을 보장하지는 않습니다.
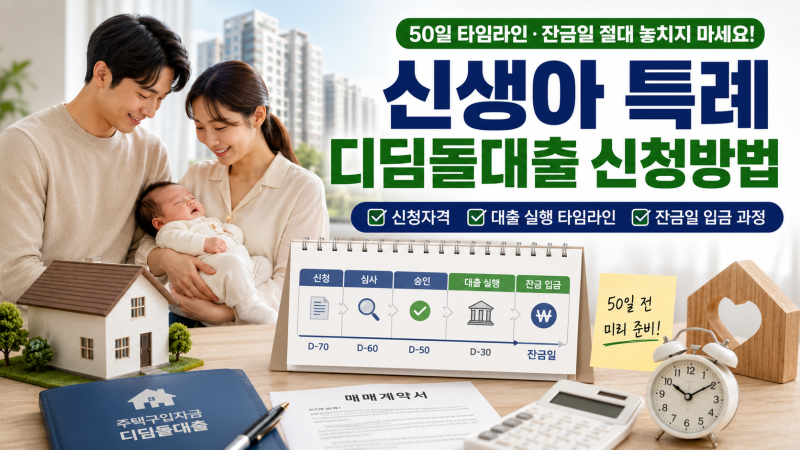
잔금일이 임박했을 때 대출 실행에 차질이 생기지 않도록, 신청자들은 대출 실행일 일주일 전쯤 은행에 대출 실행 의사를 전달하고 매도인, 법무사와의 약속 시간을 조율하는 것이 중요합니다. 또한, 잔금일 당일에는 스마트폰 뱅킹 앱을 통해 이체 한도를 미리 확인하고, 매도인 퇴거 후 공실 시설 점검을 진행하는 등 꼼꼼한 체크리스트를 바탕으로 준비해야 원활한 디딤돌대출 승인 및 잔금 처리가 가능합니다.