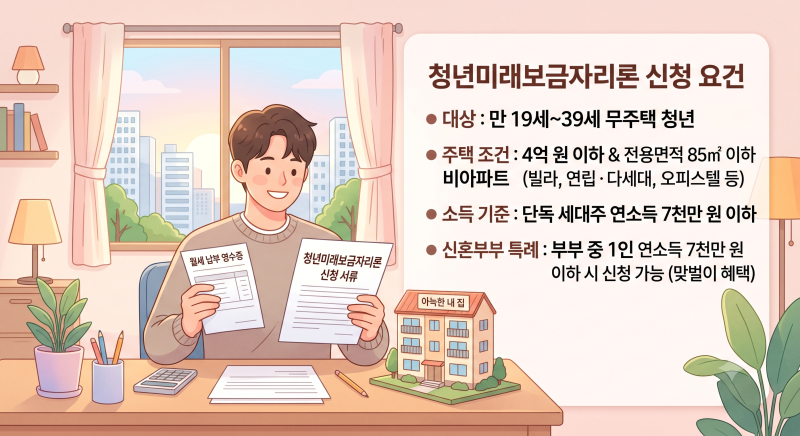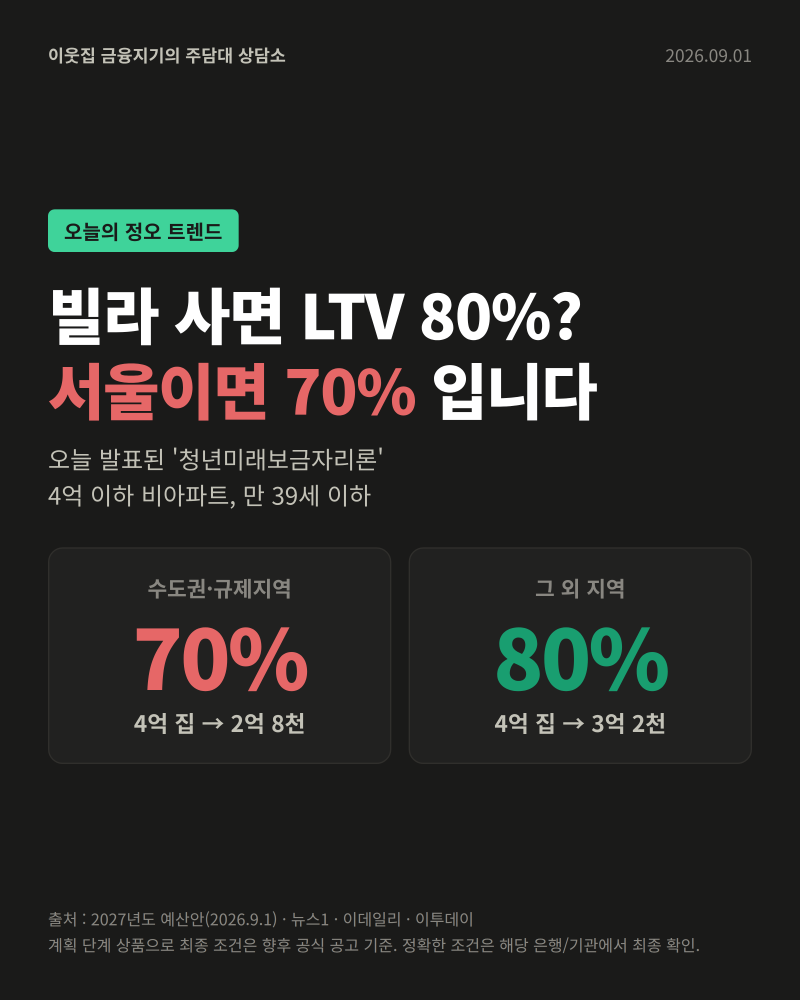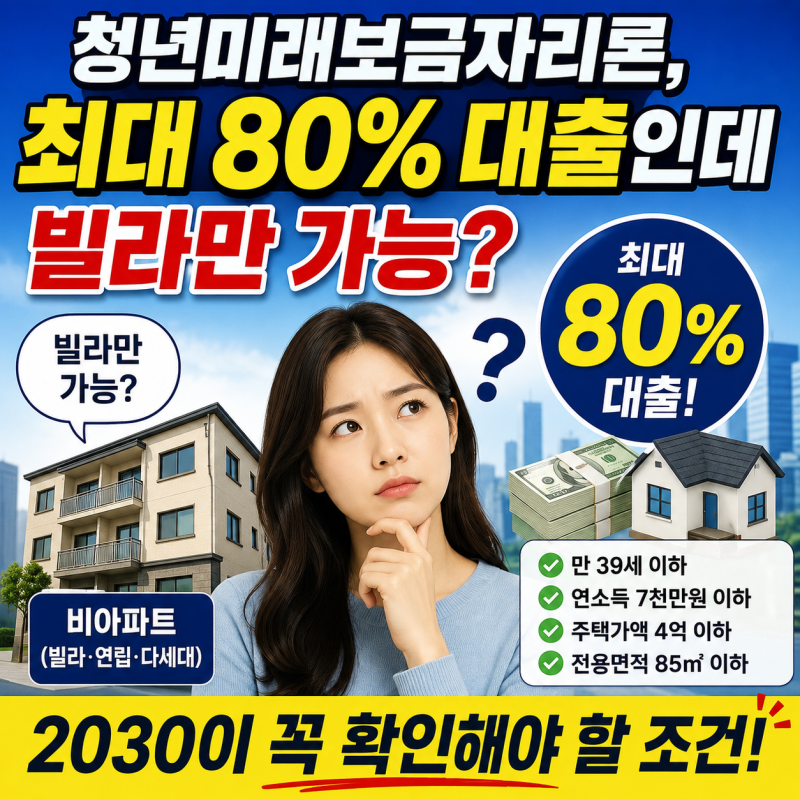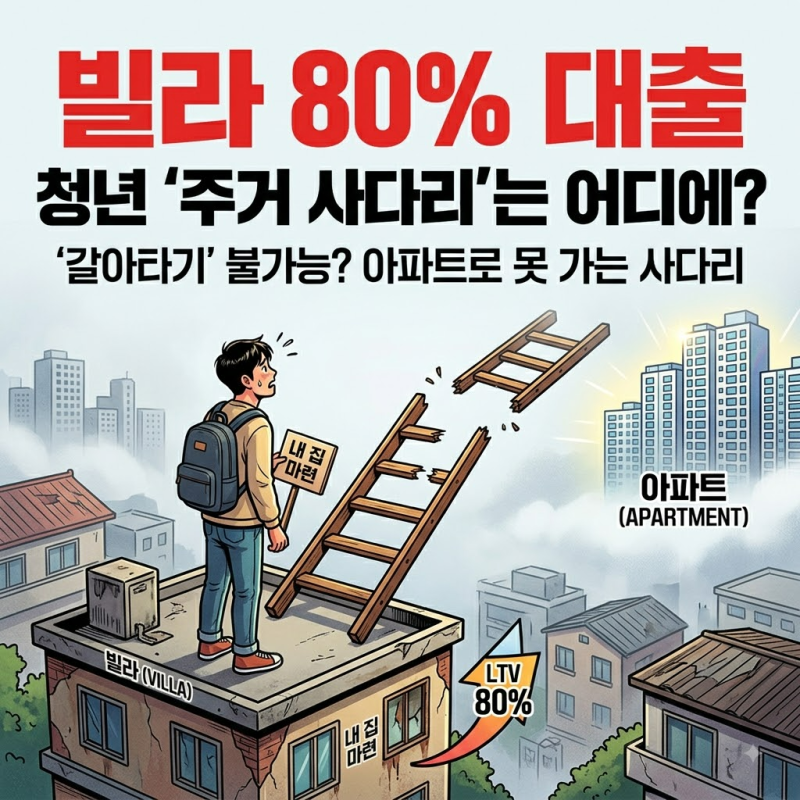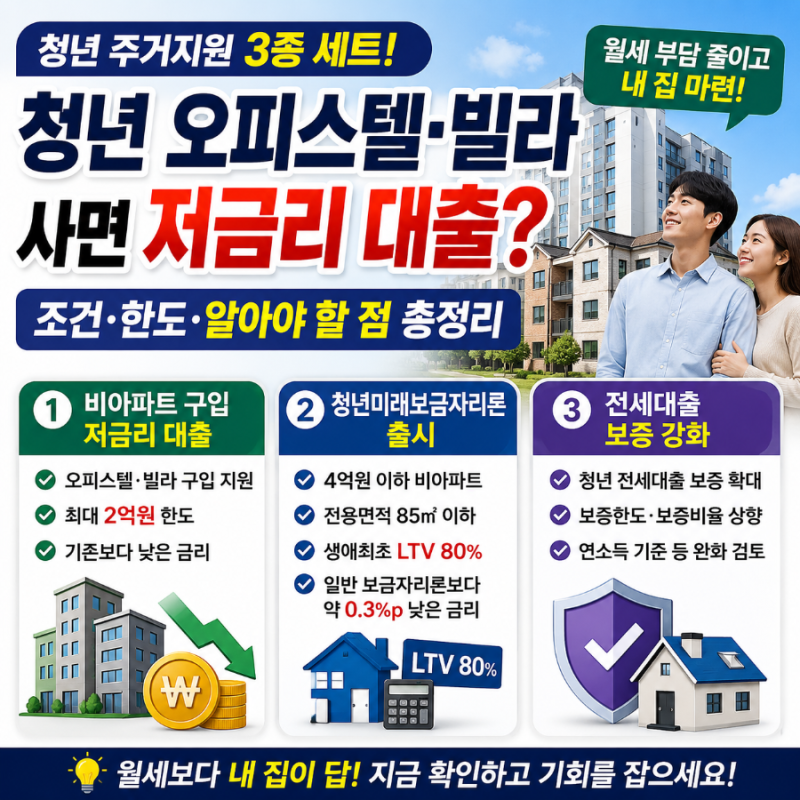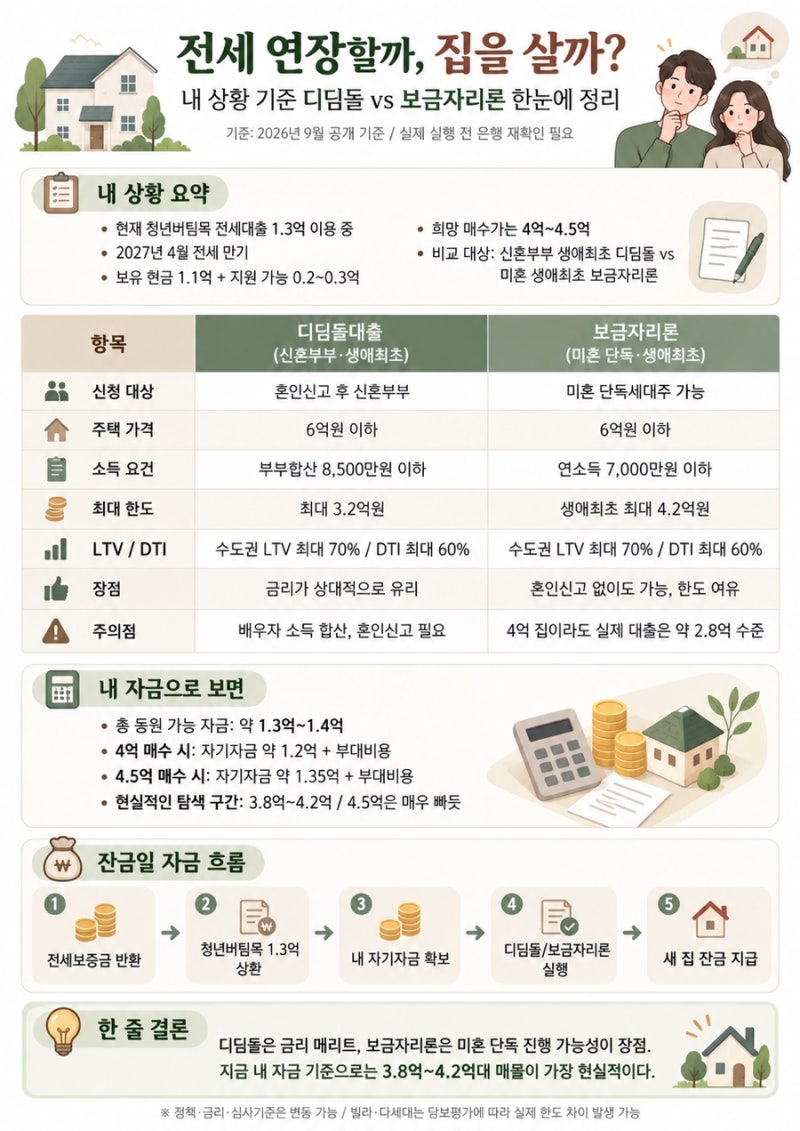
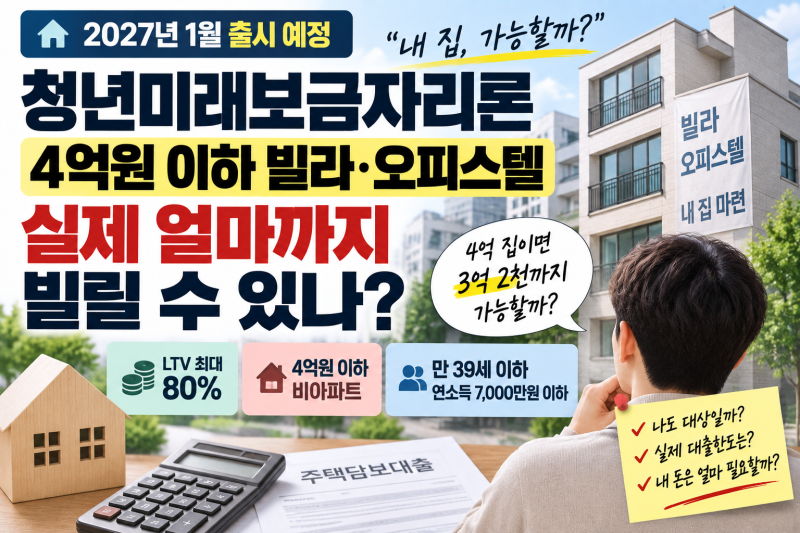
정부가 2027년 1월 잠정 출시 예정인 청년미래보금자리론은 만 39세 이하 생애 최초 주택 구매 청년이 4억 원 이하 비아파트를 구입할 경우 LTV를 최대 80%까지 적용해주는 정책 대출입니다. 이 상품은 청년이 비아파트를 먼저 구입한 뒤 나중에 아파트로 갈아탈 수 있도록 기존 생애최초 LTV 우대 혜택을 소멸시키지 않는다는 특징이 있습니다. 연소득 7천만 원 이하 청년 또는 신혼부부 중 한 사람의 연소득이 7천만 원 이하면 신청 가능하며, 연 3조 원 규모로 2년간 한시 공급될 예정입니다.
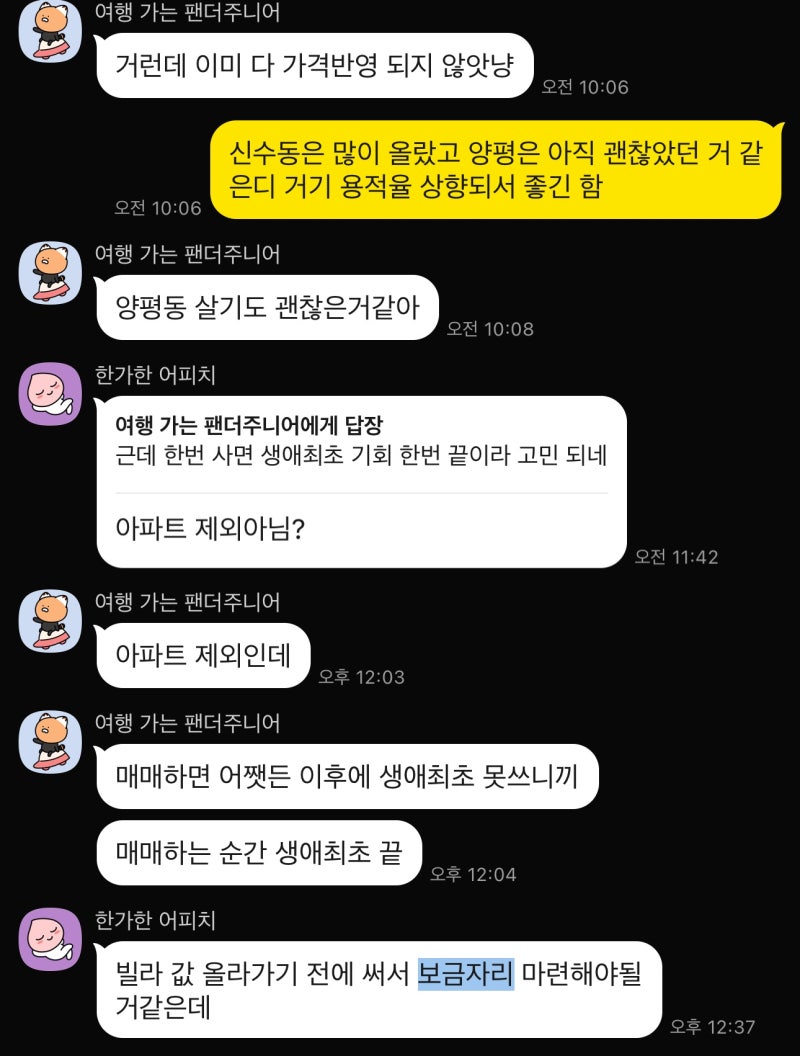
실제 블로그 후기들을 살펴보면, 청년미래보금자리론을 통해 4억 원 빌라 구매 시 자기자금 8천만 원으로 최대 3억 2천만 원까지 대출받을 수 있다는 점이 큰 장점으로 꼽힙니다. 그러나 아파트에 비해 빌라는 감가상각과 환금성 위험이 크다는 비판도 제기됩니다. 30년 동안 원리금을 갚았을 때 자산 증식 효과가 떨어질 수 있다는 우려가 있으며, 서울의 경우 위치가 좋은 썩빌도 5억 원을 호가하는 등 빌라 가격도 만만치 않다는 의견이 있습니다.
블로거들은 청년미래보금자리론이 주거 안정과 월세 낭비 방지라는 취지는 좋지만, 청년층의 자산 형성 관점에서는 치명적인 맹점이 있다고 지적합니다. 특히, 이 상품은 임대 후 분양전환 방식이 아닌 주택담보대출을 통한 일반 매매이므로 계약 첫날부터 본인 명의로 소유권 이전 등기가 완료되어 1주택자가 된다는 점을 명확히 인지해야 합니다. 구체적인 금리, 만기, 세부 심사 기준은 주택금융공사의 최종 공고를 반드시 확인해야 합니다.