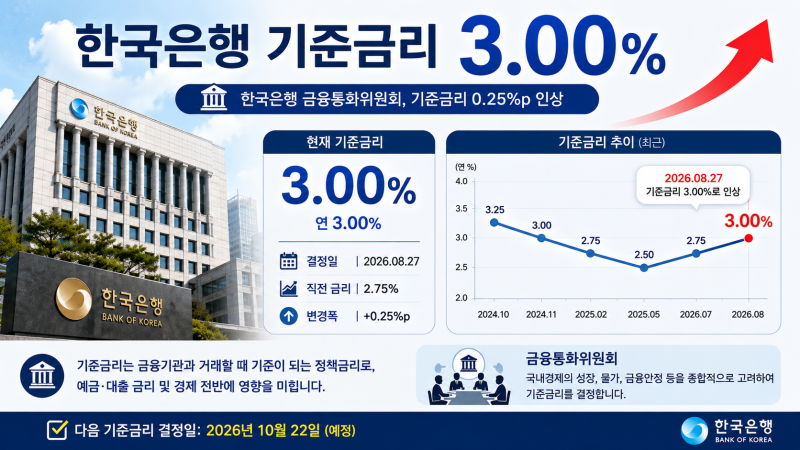

한국은행은 2026년 7월 16일과 8월 27일 두 차례 연속으로 기준금리를 인상하며 연 2.75%에서 3.00%로 조정했습니다. 이는 3년 7개월 만의 연속 인상으로, 시장의 동결 예상과는 다른 결정이었습니다. 반도체 호황으로 인한 성장세와 물가 상승 압력, 가계부채 및 수도권 집값 부담이 복합적으로 작용하여 경기 과열을 선제적으로 억제하려는 목적이었습니다.
실제 블로그 후기들을 살펴보면, 금리 인상으로 인해 대출 이자 부담이 급증하여 영끌족과 자영업자들의 어려움이 커지고 있다는 점이 공통적으로 언급됩니다. 반면, 예·적금 금리 상승으로 안전 자산을 선호하는 저축러들에게는 재테크 머니무브 현상이 나타나고 있습니다. 이러한 금리 변화는 부동산 시장의 위축과 거래 절벽으로 이어지는 등 우리 생활 전반에 걸쳐 다양한 영향을 미 미치고 있습니다.
블로거들은 현재 3.00%의 기준금리가 중립금리보다 다소 높은 긴축적 수준으로 평가하며, 2023년 고점인 3.50%보다는 낮지만 팬데믹 이후 저금리 시대와 비교하면 확실히 높은 수준이라고 분석합니다. 금통위의 6개월 후 조건부 금리 전망에서 3.25%에 무게를 두고 있어 추가 인상 여지가 있음을 고려하여, 향후 금리 변동 추이를 지속적으로 주시하고 자산 관리에 신중을 기해야 합니다.