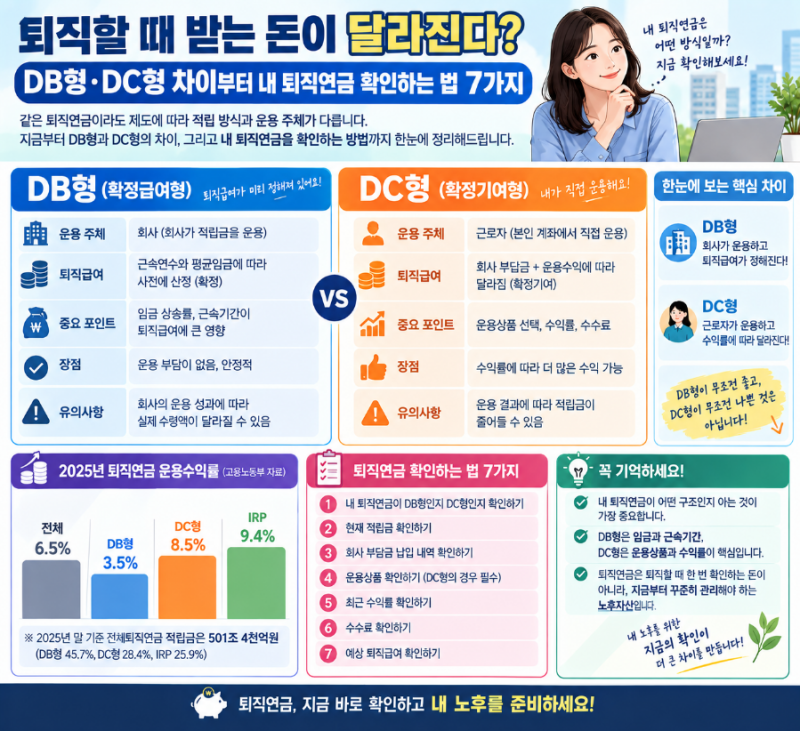
퇴직연금 DB형은 확정급여형으로, 퇴직 시점의 임금과 근속연수에 따라 퇴직급여가 결정되며 회사가 직접 적립금을 운용하는 방식입니다. 반면 확정기여형(DC형)은 회사가 매년 일정 부담금을 근로자 계좌에 납입하면 근로자가 직접 운용하는 형태입니다. 최근 정부의 퇴직연금 제도 개선 논의와 개인투자용 국채 매입 허용 등 운용 방식 변화가 활발하게 이루어지고 있어, 자신의 퇴직연금 유형을 정확히 파악하는 것이 중요합니다.
많은 직장인이 자신의 퇴직연금이 어느 금융회사에 있는지 모르는 경우가 많으며, 여러 회사를 거치며 계좌가 분산되는 일도 흔합니다. 이러한 경우 금융감독원 통합연금포털을 활용하면 국민연금, 퇴직연금, 개인연금까지 한 번에 조회할 수 있습니다. 공동인증서나 간편인증만으로 몇 분 안에 가입된 퇴직연금 사업자와 유형을 확인할 수 있으며, 최초 가입 후 정보 취합에 1~3영업일이 소요될 수 있습니다.
DB형은 회사가 적립금을 관리하므로 통합연금포털에서 정확한 계좌 잔액이 바로 보이지 않을 수 있으며, 상세 금액은 사내 인사팀이나 가입 금융기관 앱을 통해 확인해야 합니다. DC형이나 개인형 IRP는 근로자 개인 계좌로 관리되므로 금융기관 앱에서 잔고와 수익률을 직접 조회하는 것이 용이합니다. 퇴직연금 계산기를 통해 예상 수령액을 가늠해 볼 수 있으나, DC형은 운용 수익률에 따라 최종 금액이 달라지므로 참고용으로 활용하는 것이 좋습니다.