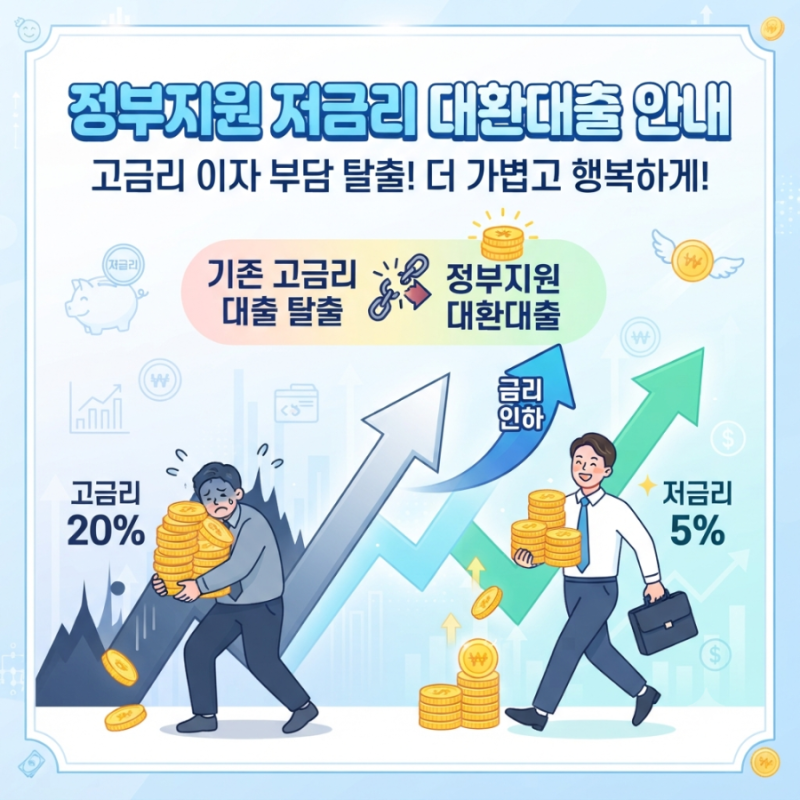
고금리 신용대출이나 카드론 등으로 인한 이자 부담이 커지면서 직장인 대환대출이 핵심 금융 솔루션으로 주목받고 있습니다. 이는 고금리 채무를 저금리로 통합하거나 전환하여 매달 나가는 이자 비용을 줄이고 상환 기간을 연장하는 데 목적이 있습니다. 특히 연 15~20%대의 고금리 채무를 보유한 직장인이라면 저금리 상품이나 정부지원 대환 상품을 통해 이자 부담을 크게 경감할 수 있습니다.
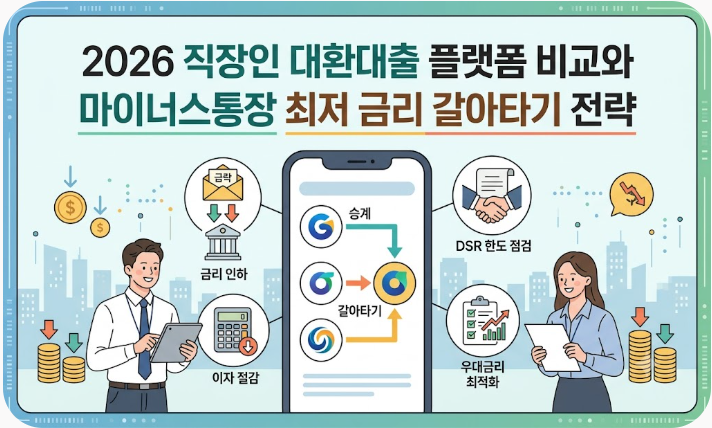
블로거들은 직장인 대환대출을 시중은행 상품과 정부지원 서민금융 상품으로 나누어 비교 분석하고 있습니다. 시중은행 상품은 신용점수가 높아야 유리하지만, 햇살론과 같은 정부지원 대환 상품은 저소득·저신용 직장인에게 특화되어 연소득 4,500만 원 이하이면서 신용 하위 20% 이하인 경우에도 지원이 가능하다고 설명합니다. 또한, 온라인 대환대출 플랫폼을 활용하여 여러 금융사의 조건을 비교하는 전략이 효과적이라고 강조합니다.
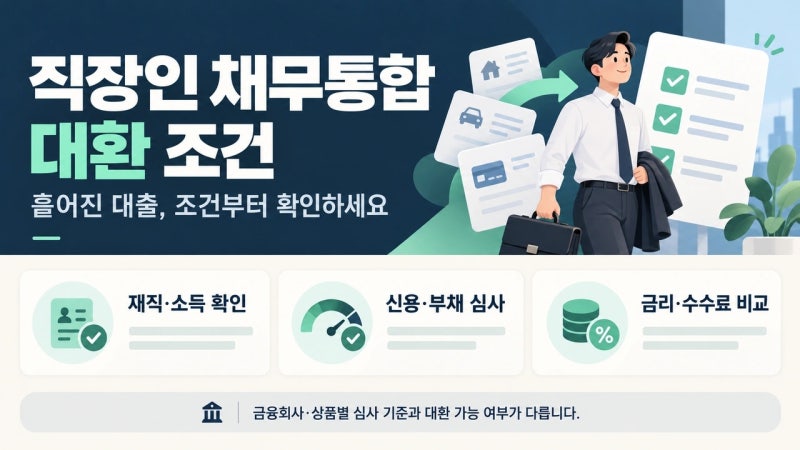
대환대출 신청 시에는 4대 보험 가입 여부, 최소 3개월 이상의 재직 기간 및 소득 증빙이 필수 요건입니다. 특히 마이너스통장을 대환할 경우, 실제 사용 금액만 분할상환 대출로 전환하여 가산금리를 줄이는 실전 팁을 활용하면 실질 금리를 크게 낮출 수 있습니다. 최근 3개월 내 연체 이력이 있거나 소득 증빙이 불가능한 경우에는 심사에서 탈락할 위험이 높으므로 주의해야 합니다.