
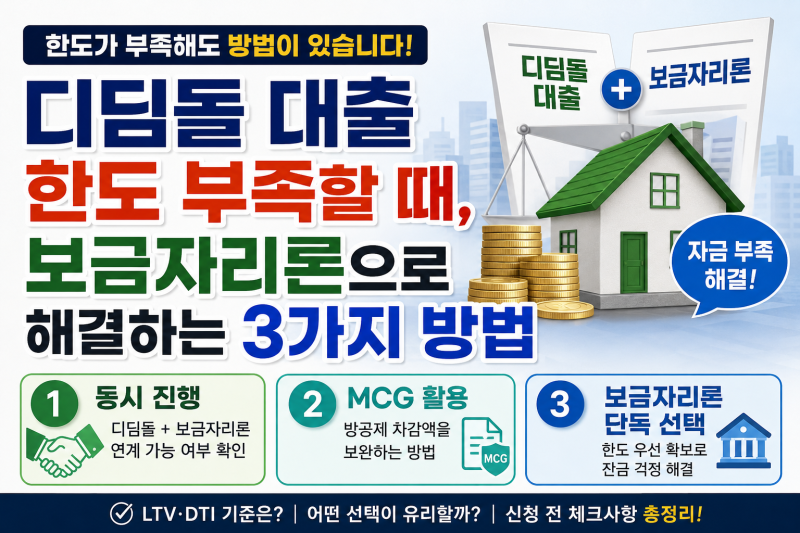
보금자리론 추가대출은 주택 구매 시 필요한 자금을 마련하는 중요한 방법 중 하나로, 특히 디딤돌대출만으로는 부족한 경우에 많이 고려됩니다. 많은 블로거들은 디딤돌대출과 보금자리론을 함께 활용하는 '동시 설계' 방식에 주목하고 있습니다. 이는 디딤돌대출의 한도 부족분을 보금자리론으로 보완하여 주택담보대출 한도를 극대화하는 전략입니다. 특히 신혼부부나 생애최초 주택 구매자들에게 유용한 정보로 다루어지고 있습니다.
실제 블로그 후기들을 살펴보면, 디딤돌대출의 최대 한도인 3억 2천만원이 LTV 70% 적용 시 필요한 금액에 미치지 못하는 경우가 많습니다. 이때 보금자리론을 추가로 활용하여 부족한 자금을 충당하는 것이 일반적인데, 이를 단순한 '추가대출'보다는 '동시 설계'의 개념으로 이해해야 한다는 의견이 많습니다. 디딤돌대출 심사 후 승인 금액을 확인하고, 그 부족분을 보금자리론으로 함께 신청하는 방식이 효율적이라고 분석됩니다.
블로거들은 보금자리론 추가대출 시 주의할 점으로, 디딤돌대출이 이미 실행된 이후 같은 주택을 담보로 보금자리론을 새롭게 신청하는 것은 일반적인 추가대출 개념과 다르다고 강조합니다. 또한, 신혼부부의 경우 소득 기준과 우대금리 적용 기준이 다를 수 있으므로, 소득 요건을 면밀히 확인해야 합니다. 금리 인상 전 신청 시점이나 혼인신고 시점 등 세부적인 조건들이 대출 승인 및 금리에 큰 영향을 미치므로, 전문가의 조언을 구하거나 한국주택금융공사의 최신 정보를 확인하는 것이 중요합니다.