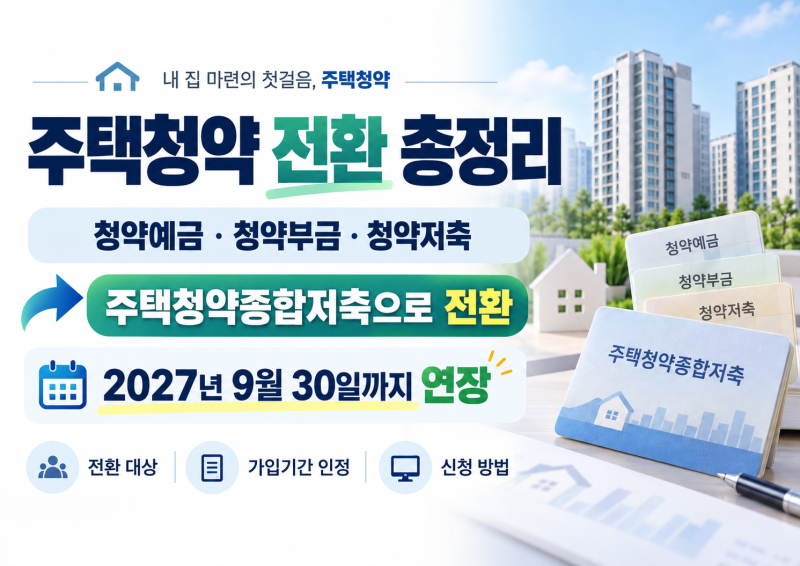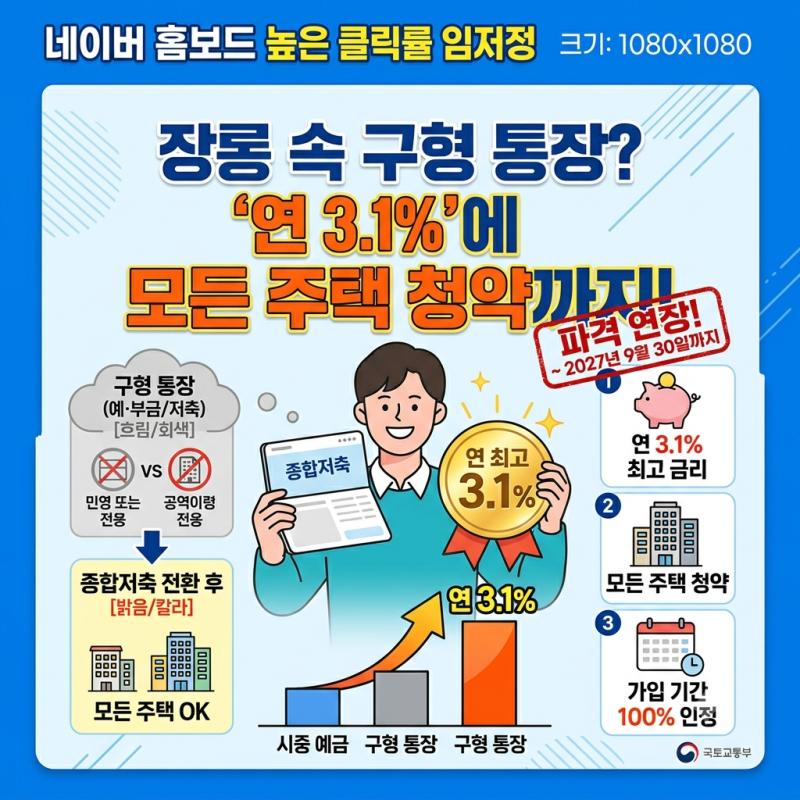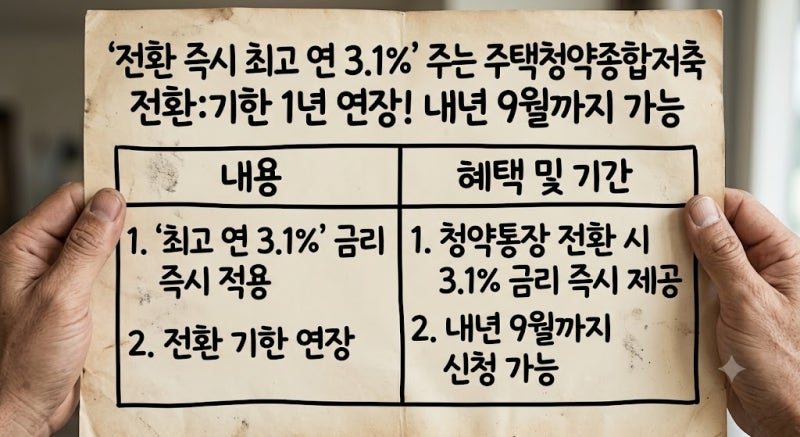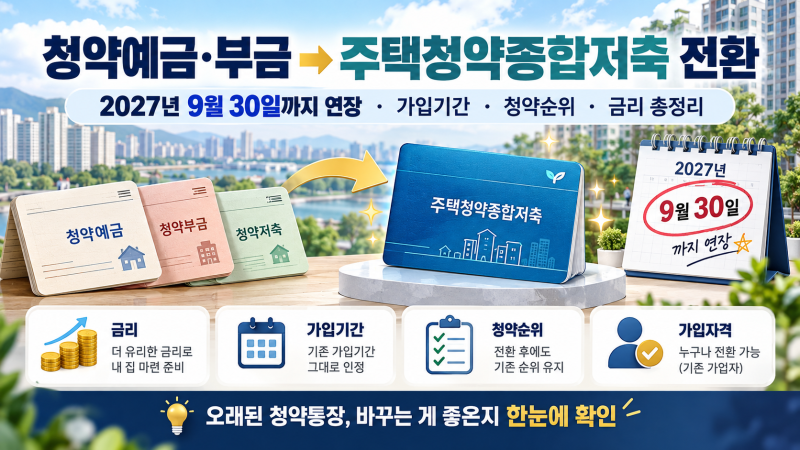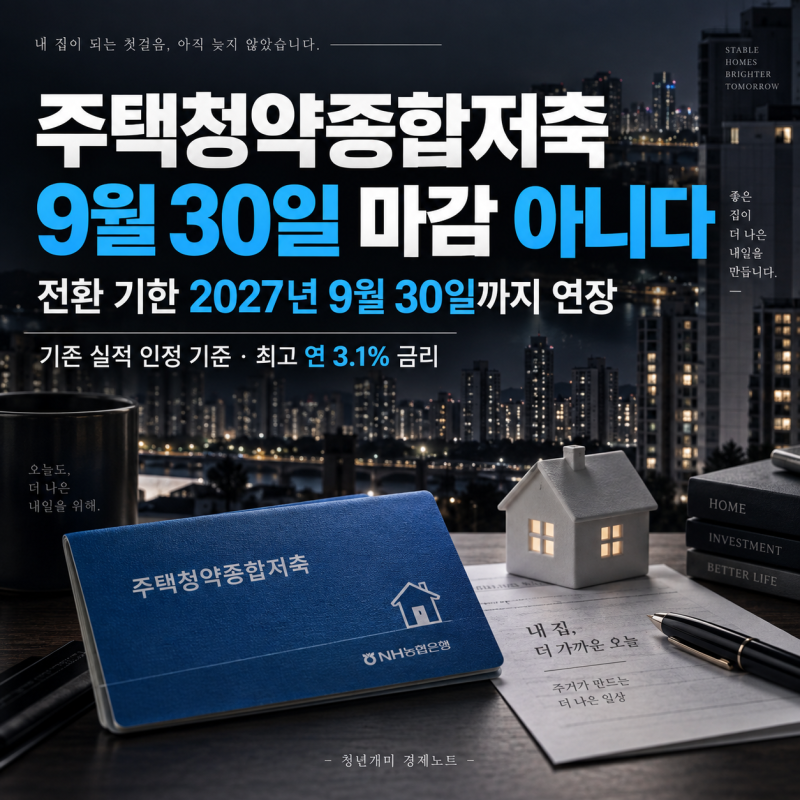
국토교통부는 2026년 9월 23일, 청약예금, 청약부금, 청약저축을 주택청약종합저축으로 전환할 수 있는 기한을 2027년 9월 30일까지 1년 더 연장한다고 발표했습니다. 이는 2024년 10월 시행된 전환 제도가 두 번째 연장을 맞은 것으로, 기존 통장의 가입 기간을 금리 산정에 반영하여 전환 즉시 최고 연 3.1% 금리를 받을 수 있도록 혜택이 강화되었습니다. 이로써 옛 통장 가입자들은 국민주택과 민영주택 모두에 청약할 수 있는 통합형 통장으로 갈아탈 기회를 얻게 되었습니다.
블로그 후기들을 살펴보면, 전환 시 기존 가입 기간이 금리 산정에 인정되어 즉시 최고 금리를 받을 수 있다는 점을 가장 큰 장점으로 꼽고 있습니다. 특히, 2년 이상 가입 기간을 채운 경우 전환 즉시 연 3.1% 금리 적용이 가능하다는 점이 강조됩니다. 반면, 전환 실적이 저조했던 이유 중 하나로 ‘묵혀둔 통장이 있는지조차 모르는 가입자가 많다’는 국토부의 설명처럼, 아직 많은 이들이 전환의 필요성을 인지하지 못하고 있다는 시각도 존재합니다. 전환 시 납입 실적 인정 여부나 은행 선택권 등 세부적인 조건들을 꼼꼼히 확인해야 한다는 조언도 있습니다.
이번 전환 제도 연장으로 기존 청약통장 가입자들은 청약 선택권을 무제한으로 확장하고, 전환 즉시 최고 금리 혜택을 누릴 수 있게 되었습니다. 다만, 전환 시 기존 통장의 가입 기간과 납입 실적이 어떻게 인정되는지, 그리고 주거래 은행 선택 시 어떤 혜택이 있는지 등을 미리 확인하는 것이 중요합니다. 특히, 전환 후 다시 일정 가입 기간을 채워야 최고 금리를 적용받는다는 오해와 달리, 종전 통장의 가입 기간이 금리 산정 기간에 포함된다는 점을 명확히 인지하고 전환을 고려해야 합니다.