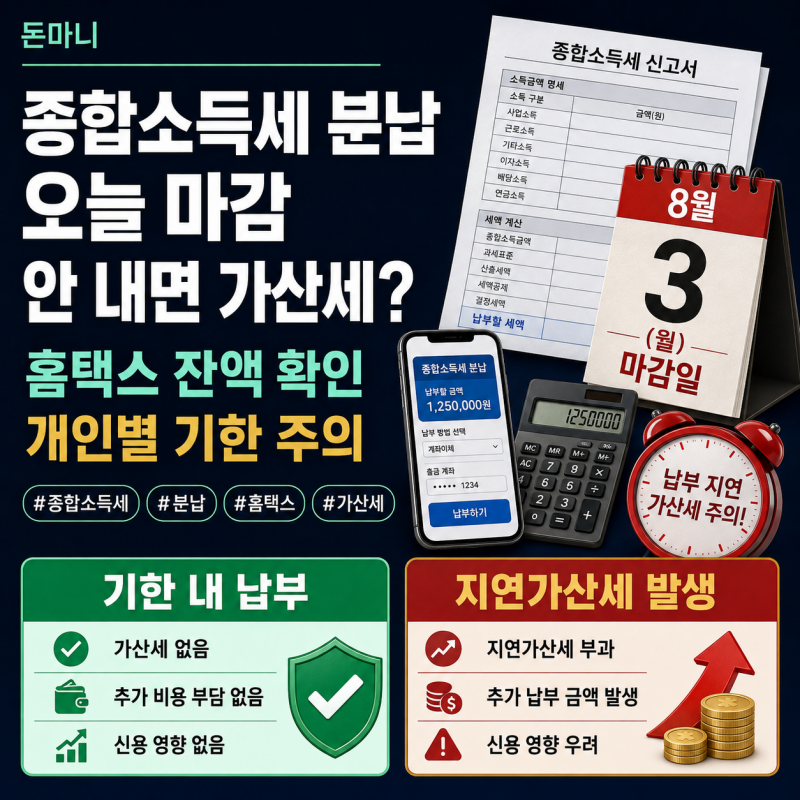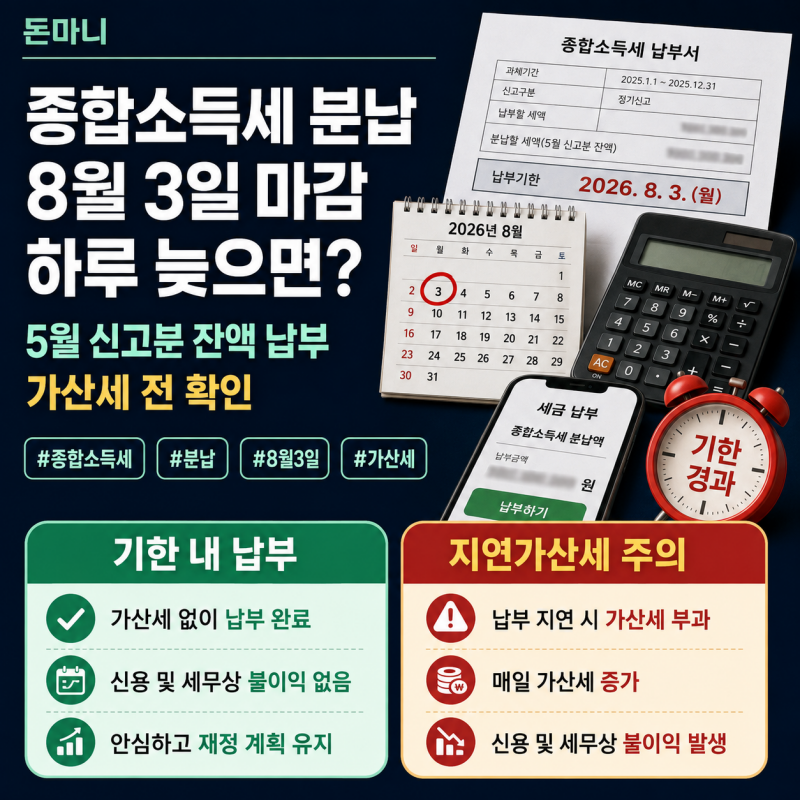
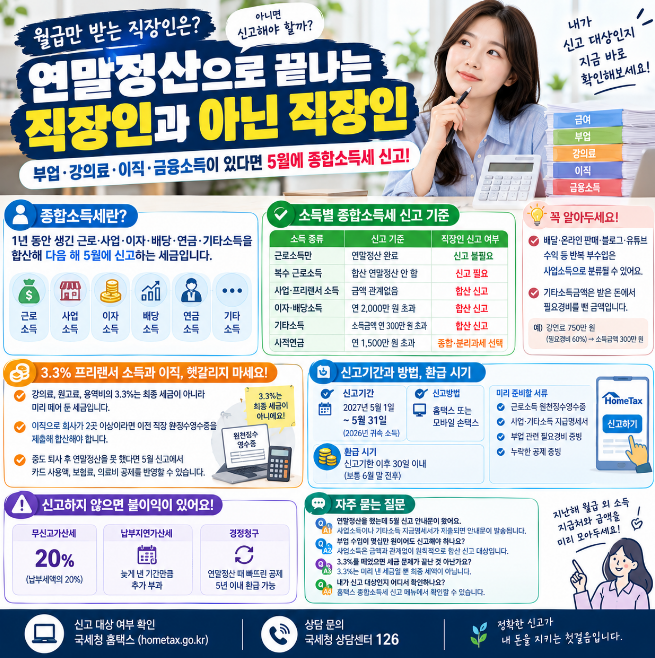
종합소득세 신고 기한을 놓쳤을 때 가장 먼저 걱정되는 부분은 가산세입니다. 특히 소득금액이 많지 않은 경우에도 기한후신고 시 가산세를 내야 하는지 궁금해하는 납세자들이 많습니다. 무신고 가산세는 납부세액의 20%를 기준으로 계산되며, 납부지연 가산세는 미납세액에 경과 기간을 반영하여 계산됩니다.
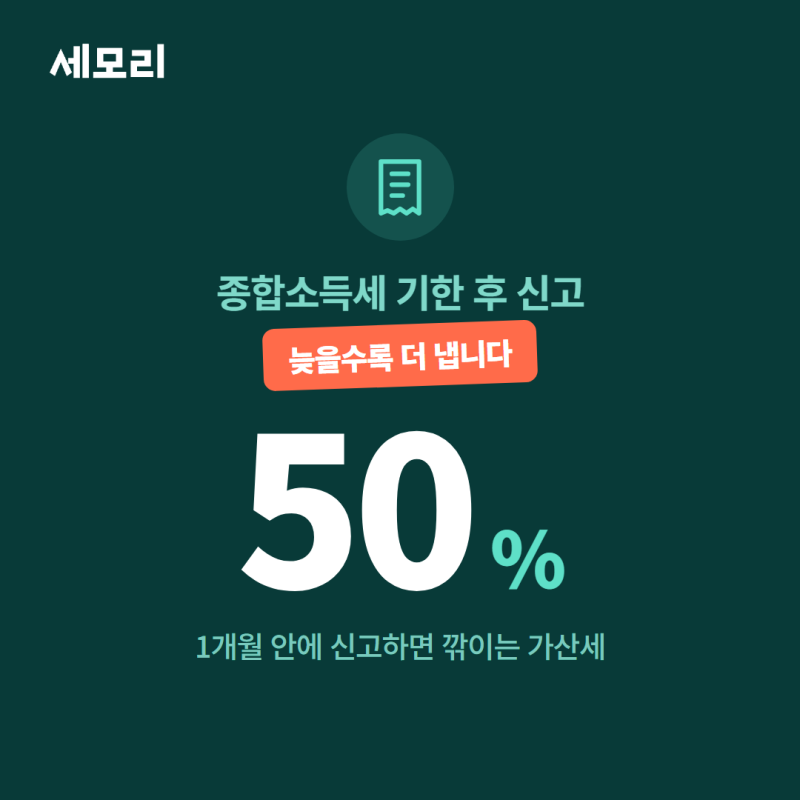
블로거들은 종합소득세 신고 기한을 넘겼더라도 기한후신고를 통해 가산세를 감면받을 수 있다고 강조합니다. 무신고 가산세는 기한후신고를 얼마나 일찍 하느냐에 따라 최대 50%까지 감면율이 적용됩니다. 그러나 납부지연 가산세는 감면 대상이 아니므로, 신고와 함께 세액 납부를 마쳐야 추가 이자 부담을 피할 수 있습니다.
2026년 7월 1일부터 납부지연가산세 계산 방식에 큰 변화가 생겼으므로, 고지서 수령 전후에 따라 달라지는 계산 단위를 철저히 확인해야 합니다. 소득금액이 적더라도 소득공제와 세액공제 적용 여부에 따라 실제 납부할 세액이 달라질 수 있으니, 기한후신고 시 감면율과 개정된 가산세 규정을 꼼꼼히 살펴보는 것이 중요합니다.