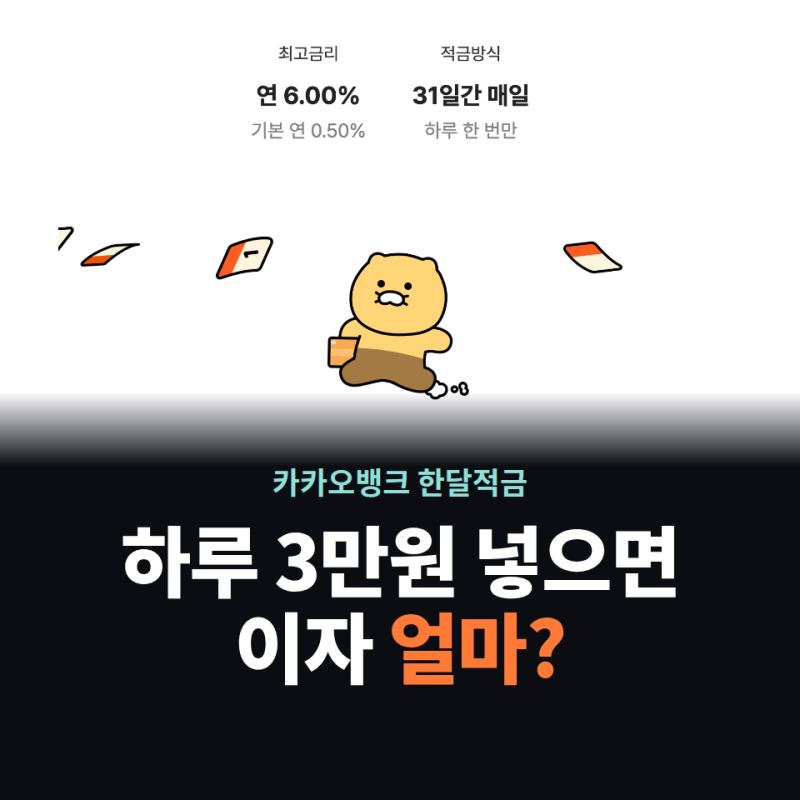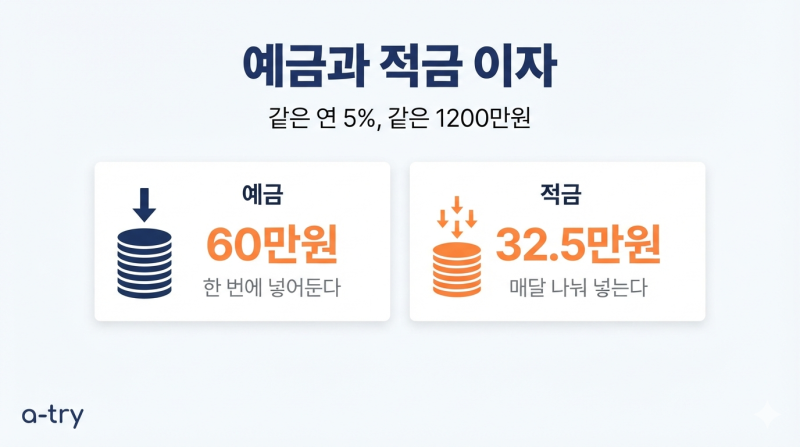
적금 상품의 이자 계산 방식은 예금과 달리 매월 납입액에 따라 이자가 붙는 기간이 달라지므로, 표시된 연이율만큼의 이자를 온전히 받기 어렵습니다. 첫 달에 납입한 금액은 12개월치 이자가 적용되지만, 마지막 달 납입액은 1개월치 이자만 적용되는 구조 때문입니다. 이로 인해 실제 수령하는 세후 이자는 기대보다 적을 수 있어, 정확한 적금이자계산방법을 이해하는 것이 중요합니다.
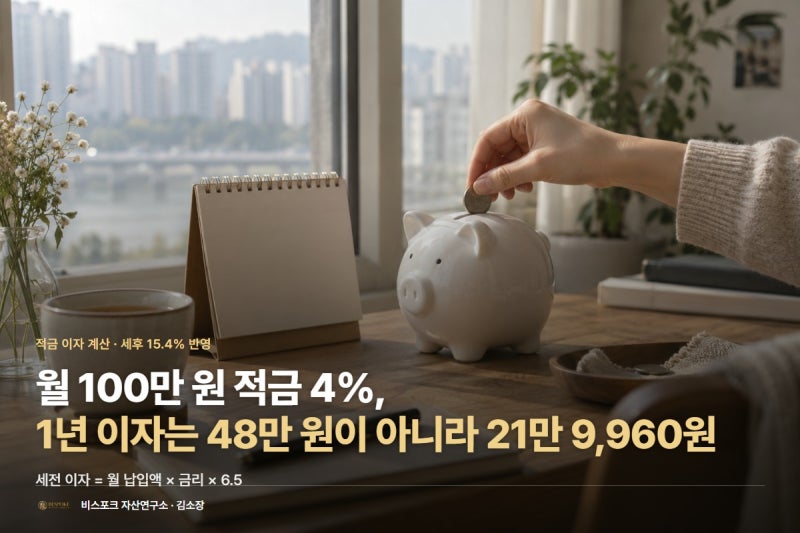
블로거들은 월 납입액과 금리에 따른 세후 이자액을 구체적인 수치로 제시하며, 특히 1년 만기 적금의 경우 '월 납입액 × 금리 × 6.5'라는 간편한 계산식을 활용할 수 있다고 설명합니다. 이는 12개월 동안 납입된 금액들이 평균적으로 6.5개월 동안 예치된 것과 같다는 원리에서 비롯됩니다. 또한, 만기 기간이 길어질수록 이자가 기하급수적으로 늘어나는 점과 이자소득세 15.4%가 공제되는 점을 강조하여 실질적인 수익률을 파악하도록 돕습니다.
적금 상품 선택 시에는 단순히 최고 금리만 볼 것이 아니라, 우대금리 조건 충족 여부와 실제 수령할 세후 이자액을 미리 계산해보는 것이 현명합니다.