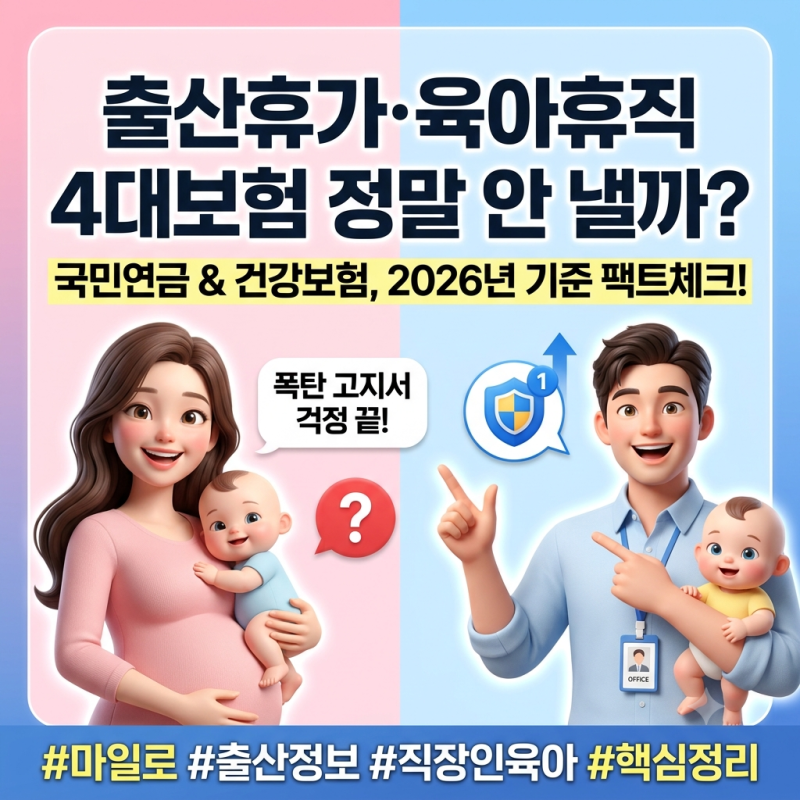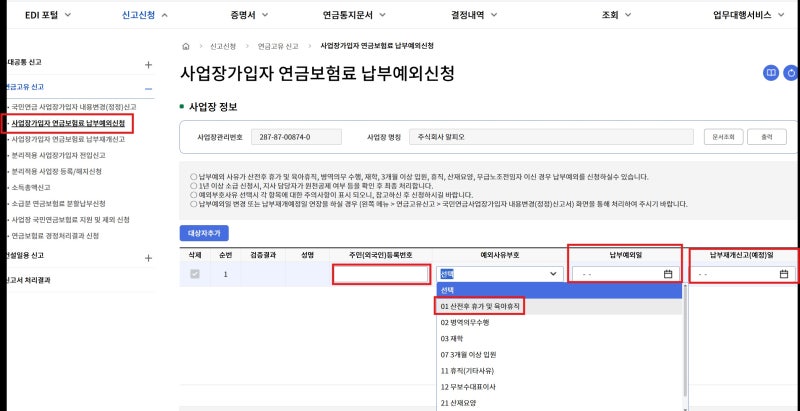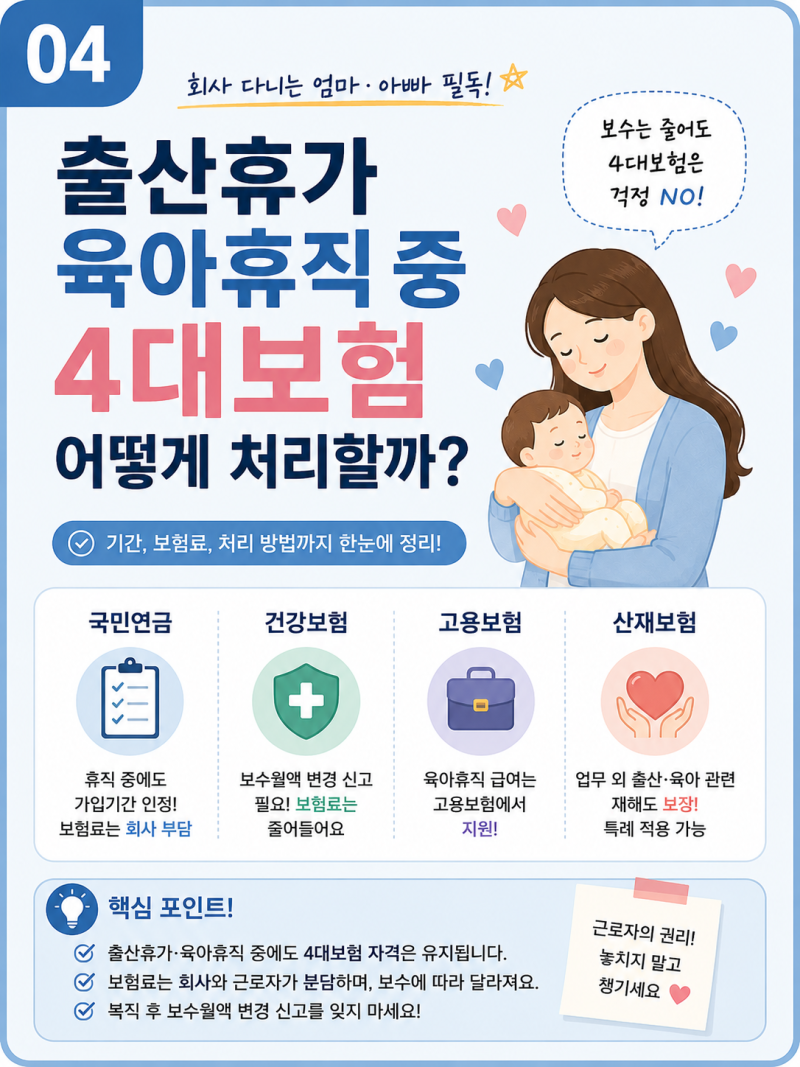

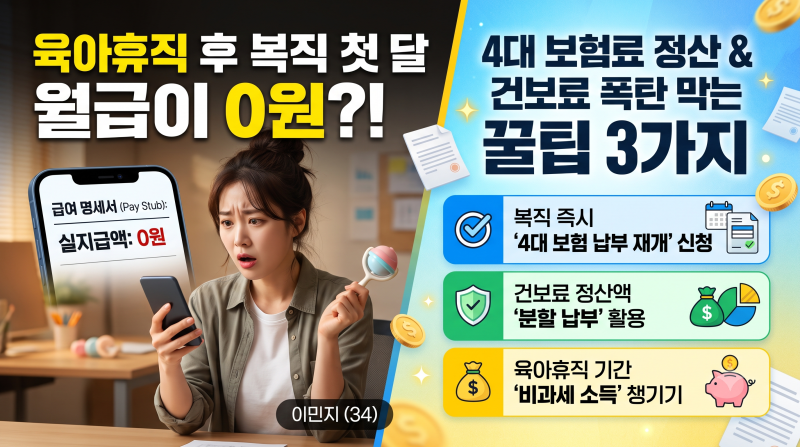
육아휴직 기간 동안 4대보험(국민연금, 건강보험, 고용보험, 산재보험)의 처리 방식은 많은 분들이 궁금해하는 부분입니다. 특히 회사에서 지급받는 급여가 없거나 감소함에 따라 각 보험별로 납부 예외, 납부 유예, 면제 등 적용되는 기준이 달라지므로 정확한 숙지가 필요합니다. 최신 국민연금법 개정 기준 및 공단 팩트를 바탕으로, 복직 후 예상치 못한 보험료 청구를 피하기 위한 정보가 중요하게 다루어지고 있습니다.
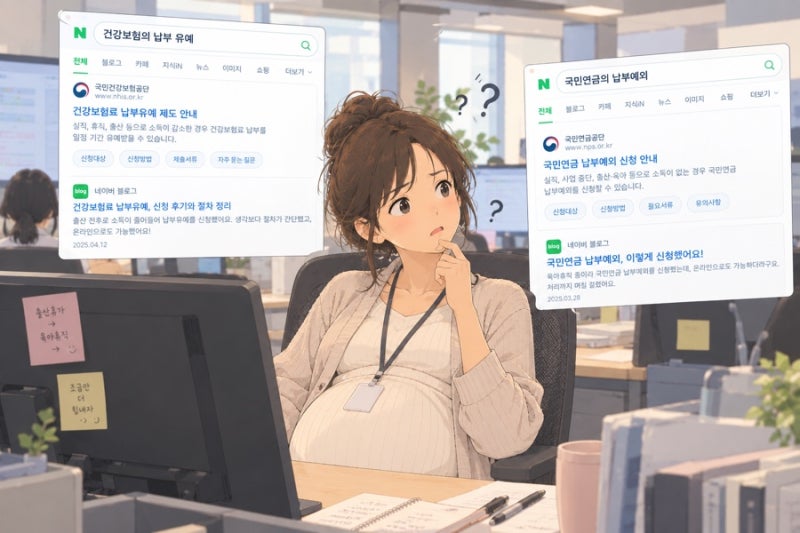
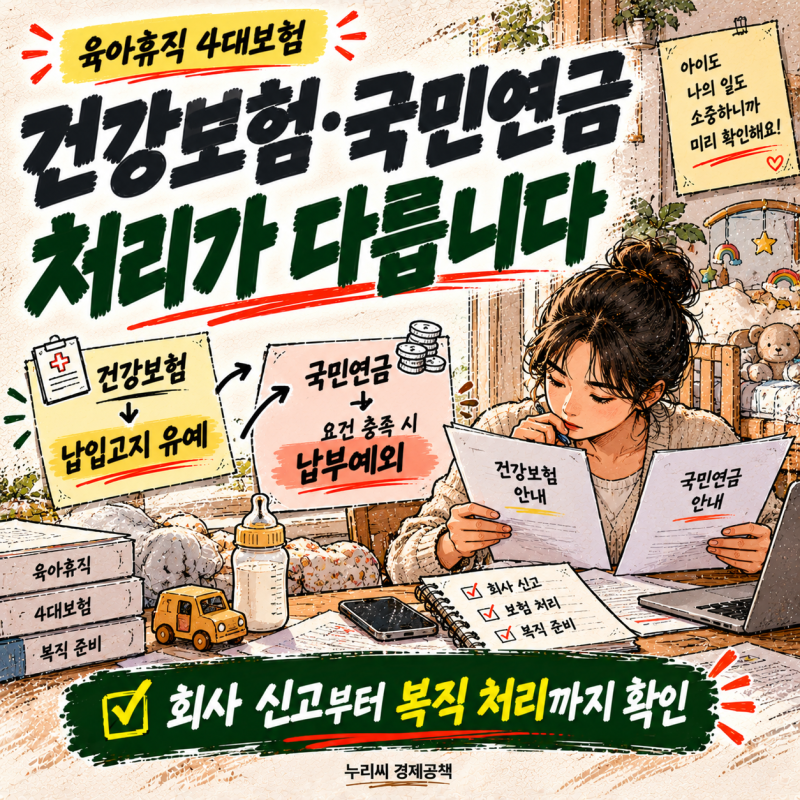
블로거들은 육아휴직 중 국민연금은 '납부예외'를 신청하면 보험료가 부과되지 않지만, 건강보험은 '납부유예'로 복직 후 정산된다는 점을 강조합니다. 많은 이들이 건강보험 유예를 면제로 오해하여 복직 시 보험료 폭탄을 맞을 수 있다고 경고하며, 보험별 처리 방식의 차이를 명확히 구분해야 한다고 조언합니다. 또한, 육아휴직급여 상한액이 국민연금 보험료 산정 대상이 아니므로, 휴직 직전 기준소득월액을 기준으로 계산된다는 점도 중요한 팩트로 언급되고 있습니다.
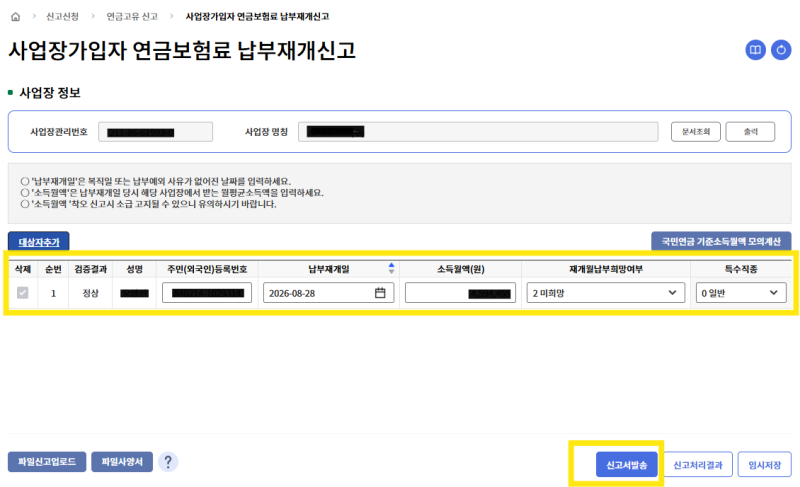
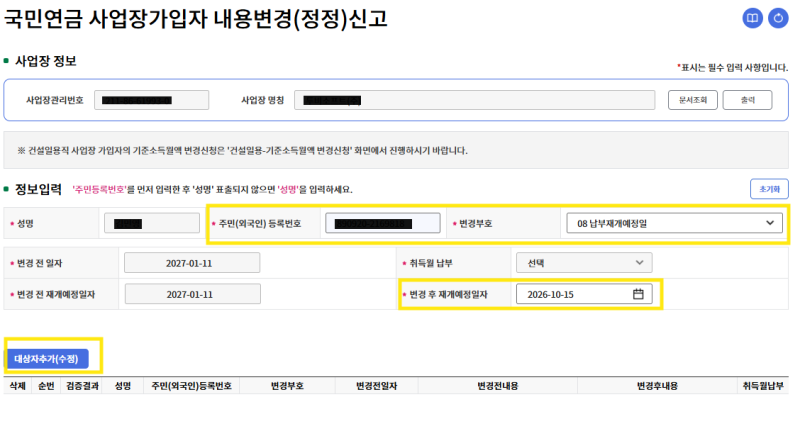
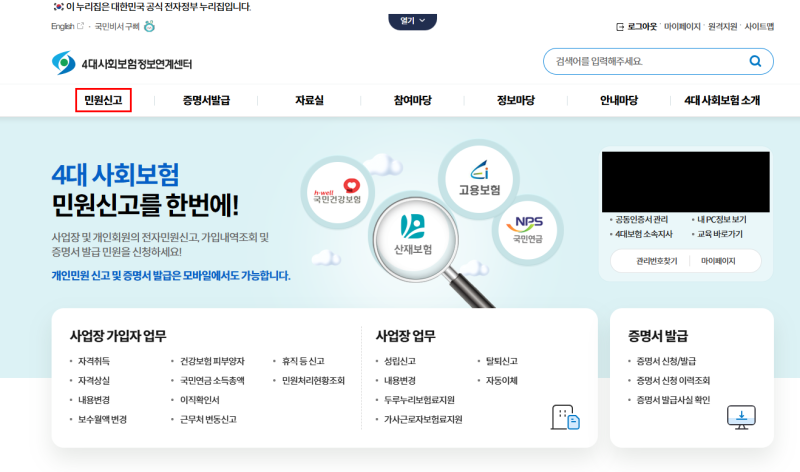
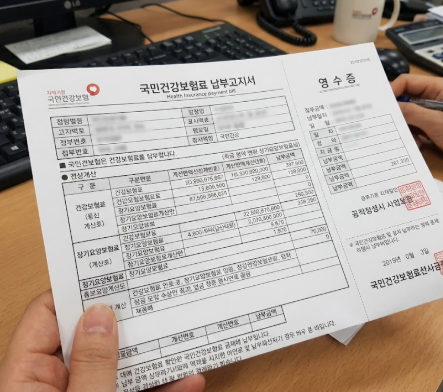
실제 블로그에서는 육아휴직 중 국민연금의 계속 납부, 납부예외, 추납 중 어떤 방식이 유리한지 회사와의 협의를 통해 결정하는 것이 중요하다고 안내합니다. 건강보험의 경우, 휴직 기간 동안 납부 유예 및 감면 신청을 통해 최저보험료 수준으로 감면받고, 복직 후 정산 시 분할 납부를 신청하여 부담을 줄일 수 있는 꿀팁을 제공하고 있습니다. 이 모든 처리는 회사가 휴직 시작 후 14일 이내에 신고해야 정상적으로 적용되므로, 반드시 회사와 소통하여 정확한 절차를 밟아야 합니다.