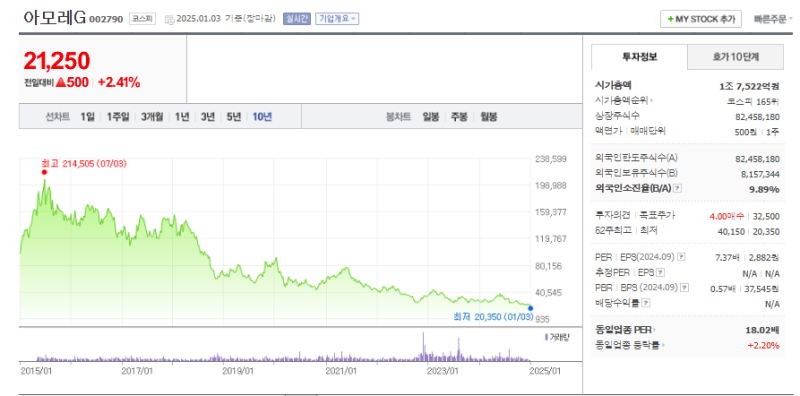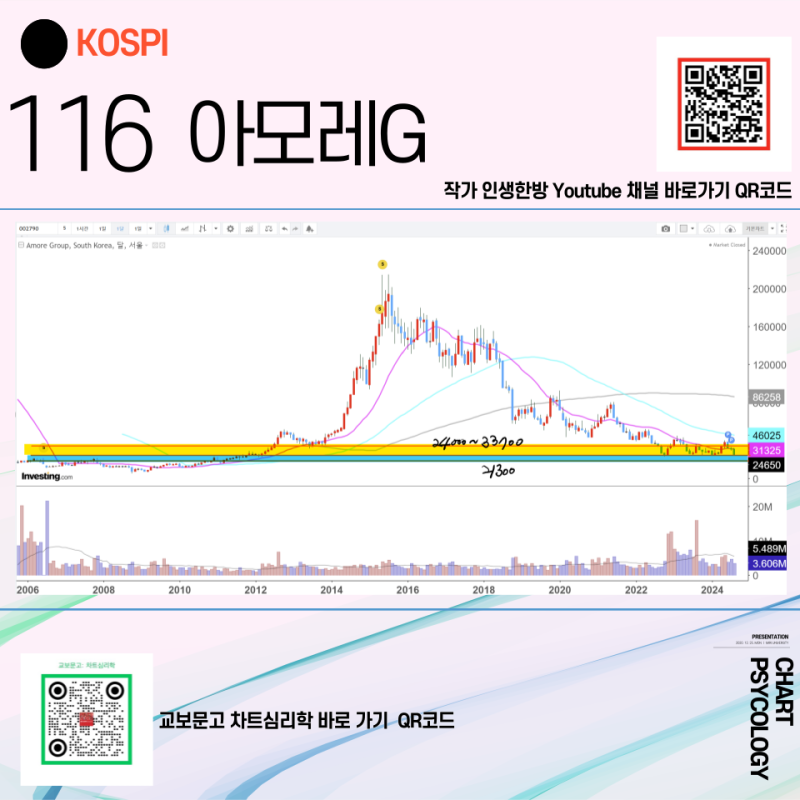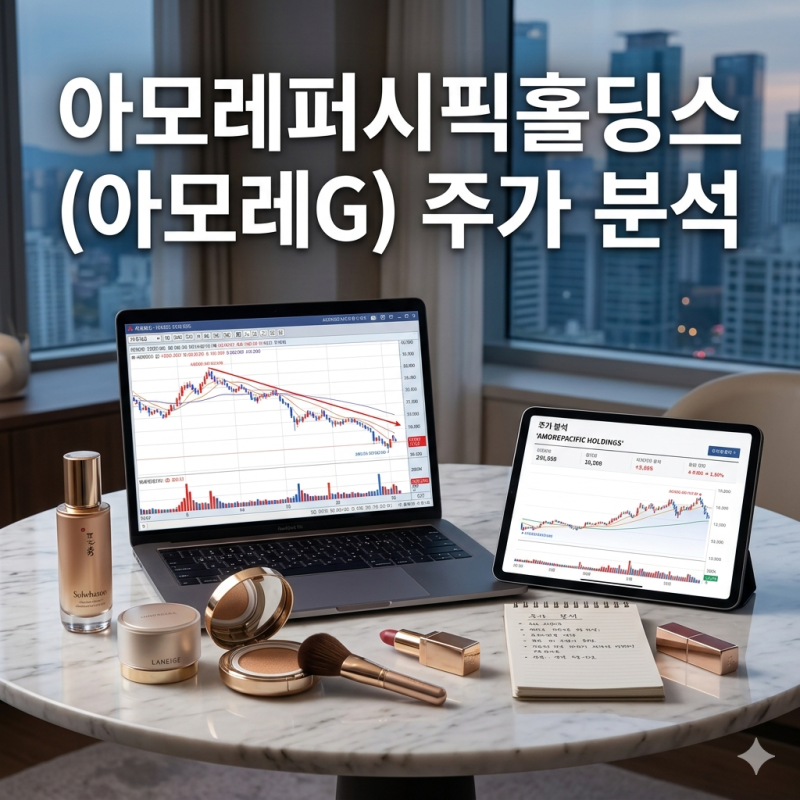
아모레퍼시픽홀딩스(아모레G)는 화장품·생활용품 브랜드를 중심으로 한 계열사 지분을 보유한 지주회사로, 최근 52주 저점권에 머물고 있어 저PBR(주가순자산비율) 매력이 부각되고 있습니다. 2026년 1분기 실적은 직전 분기 대비 회복세를 보였으나, 전년 동기와 비교하면 당기순이익이 감소하여 구조적 성장으로 단정하기에는 추가 확인이 필요하다는 분석이 나옵니다. 지주사 특성상 아모레퍼시픽의 실적, 글로벌 화장품 수요, 중국 시장 회복 여부가 주가에 큰 영향을 미치고 있습니다.
일부 블로거들은 아모레G가 52주 저점권에 있어 저PBR 매력이 크다고 분석하는 반면, 다른 블로거들은 지주사 디스카운트와 중국 시장 부진, 면세 채널 약화 등의 복합적인 요인으로 주가 하락이 지속되고 있다고 진단합니다. 2026년 1분기 실적 회복에도 불구하고, 이를 구조적 턴어라운드로 보기에는 아직 이르다는 신중론과 함께, 중장기적으로 중국 시장 회복과 글로벌 채널 확대 전략의 성과가 주가 반등의 핵심 변수가 될 것이라는 의견이 대립하고 있습니다.
아모레G의 중장기 주가 전망은 중국 시장 회복 속도와 온라인 및 글로벌 성장 전략의 성과, 그리고 아모레퍼시픽 실적 개선 여부에 크게 좌우될 것으로 보입니다. 단기적인 모멘텀은 제한적일 수 있으나, 그룹 차원의 브랜드 재정비와 비용 효율화 노력이 결실을 맺는다면 저평가 구간이 해소될 가능성도 있습니다. 투자자들은 중국 리스크 회복 시 상승 여력을 기대하며, 2분기 이후 실적의 연속성을 면밀히 지켜볼 필요가 있습니다.