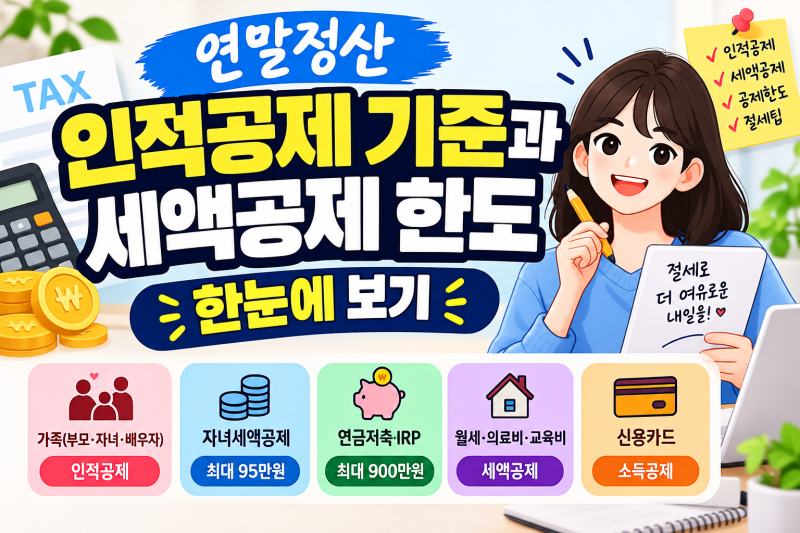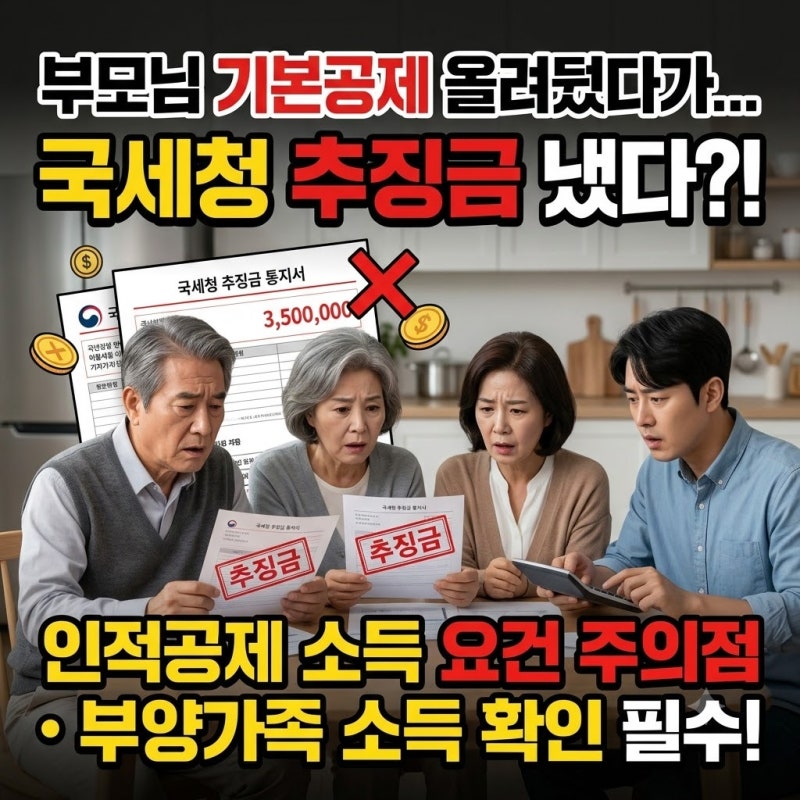
매년 연말정산 시 직장인들이 가장 많이 신청하는 항목 중 하나가 바로 부모님(직계존속) 인적공제, 즉 기본공제입니다. 부모님이 별다른 직업이 없다고 생각하여 공제를 신청했다가 국세청으로부터 부당공제 추징금을 받는 사례가 빈번하게 발생하고 있습니다. 이는 부모님의 연금, 주식 배당, 이자 소득, 부동산 임대 소득, 혹은 소액의 아르바이트 수입 등이 국세청 전산망에 잡혀 소득 요건을 초과하기 때문입니다. 또한, 형제·자매 간 중복 공제도 추징의 주요 원인으로 지목됩니다.
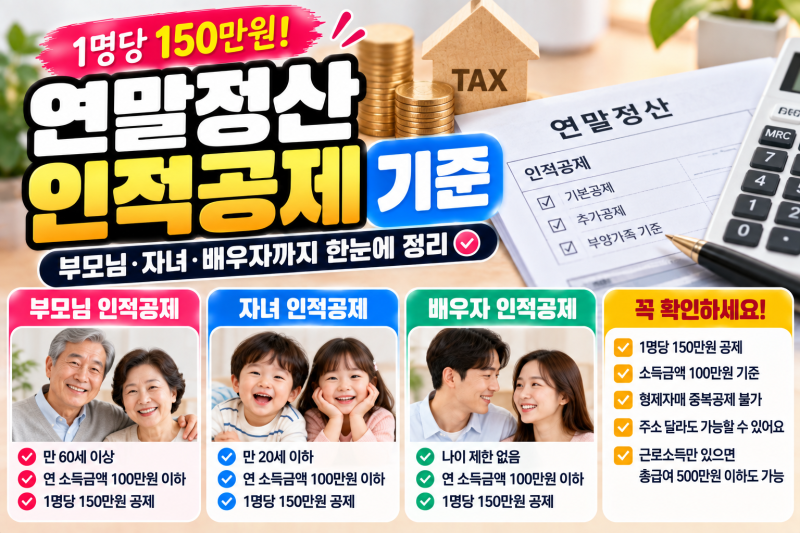
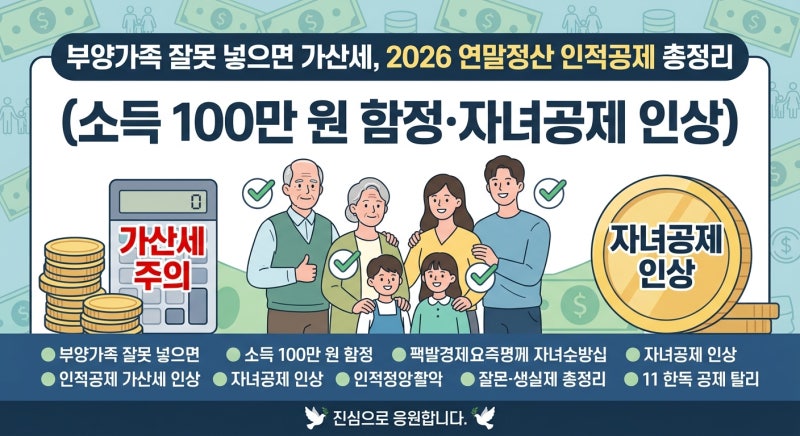
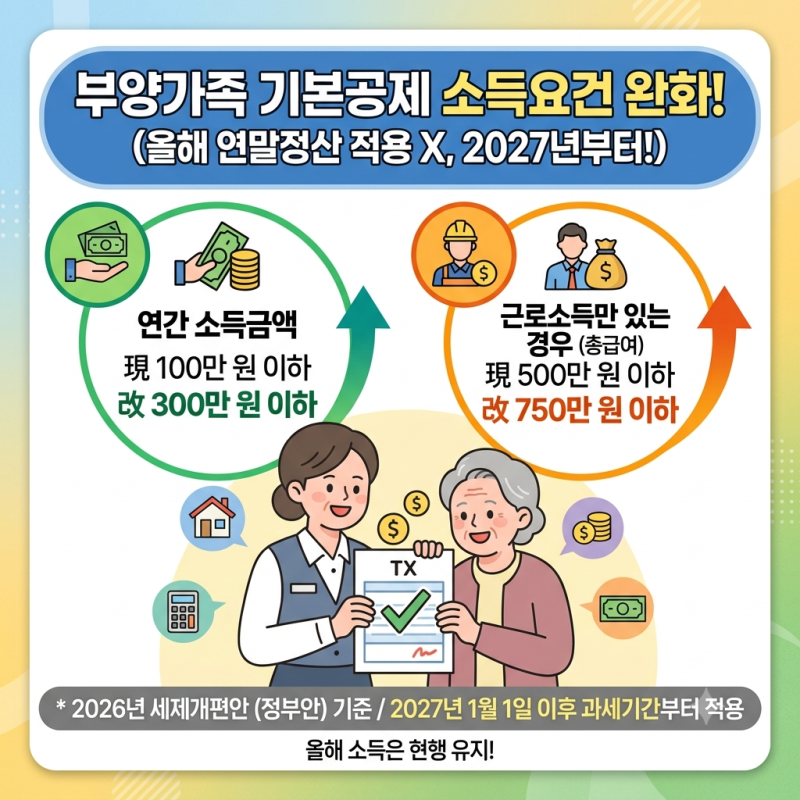
최근 발표된 2026년 세제개편안에 따르면 부양가족 기본공제 소득요건이 연간 소득금액 100만 원 이하에서 300만 원 이하로, 근로소득만 있는 경우 총급여 500만 원에서 750만 원 이하로 완화될 예정입니다. 하지만 이 완화안은 2027년 1월 1일 이후 시작하는 과세기간부터 적용되므로, 올해 소득에 대한 연말정산은 현행 기준대로 진행됩니다. 따라서 부모님 공제 시에는 연령 요건(만 60세 이상)과 함께 연간 소득금액 100만 원 이하(근로소득만 있는 경우 총급여 500만 원 이하) 기준을 정확히 확인해야 합니다.
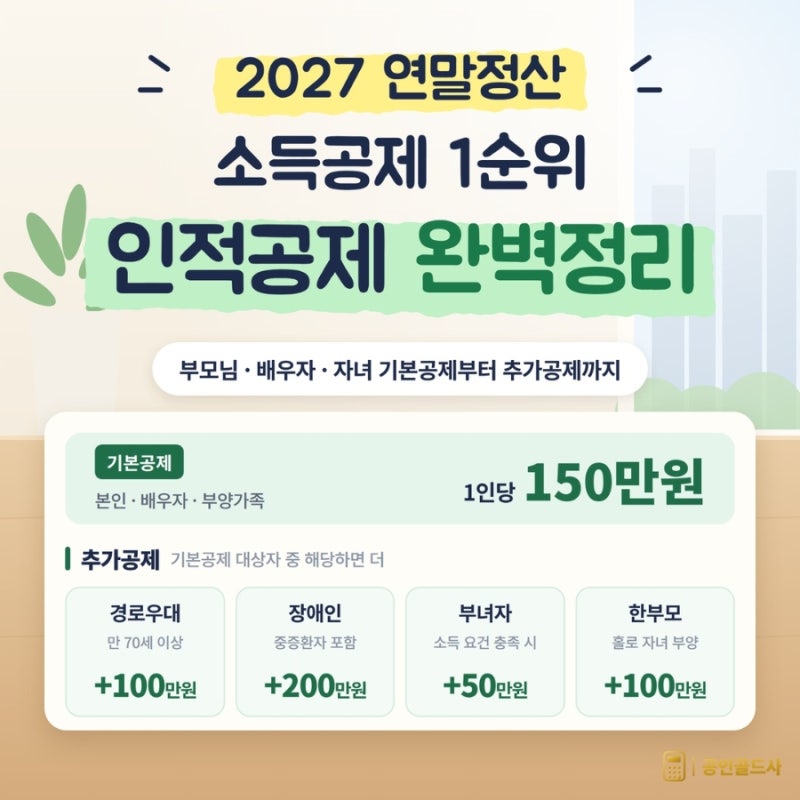
부모님 인적공제는 1인당 150만 원이 공제되며, 형제·자매 중 한 명만 공제받을 수 있습니다. 만약 중복 공제 시 10%에서 최대 40%의 가산세가 부과될 수 있으므로 주의가 필요합니다. 국민연금 수령액이 약 516만 원을 초과하면 소득 요건을 충족하지 못할 수 있으며, 주거 형편상 분가했더라도 실질적 부양 사실이 있다면 공제가 가능합니다. 연말정산 시 부당공제로 인한 불이익을 피하기 위해 부양가족의 소득 및 연령 요건을 꼼꼼히 확인하고, 형제간 중복 공제 여부를 사전에 조율하는 것이 중요합니다.