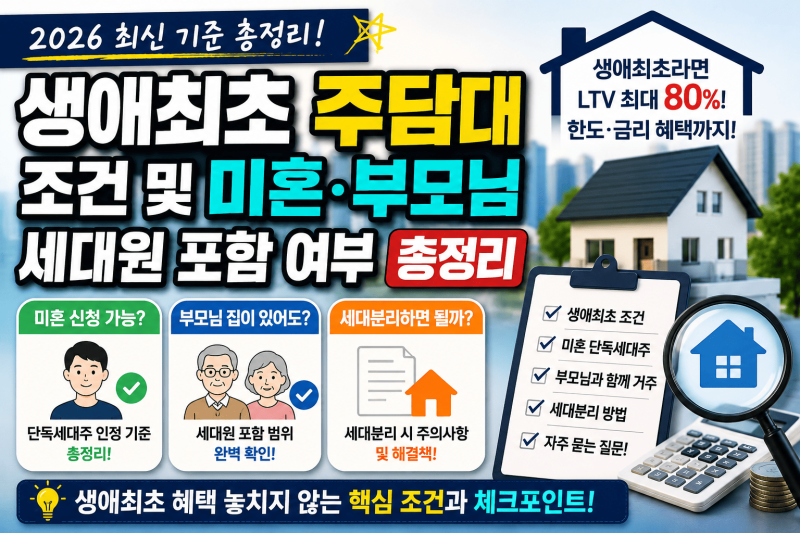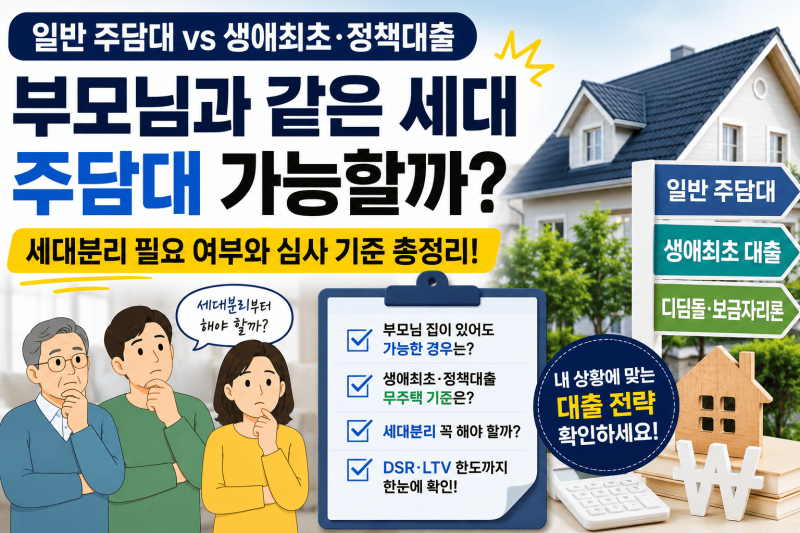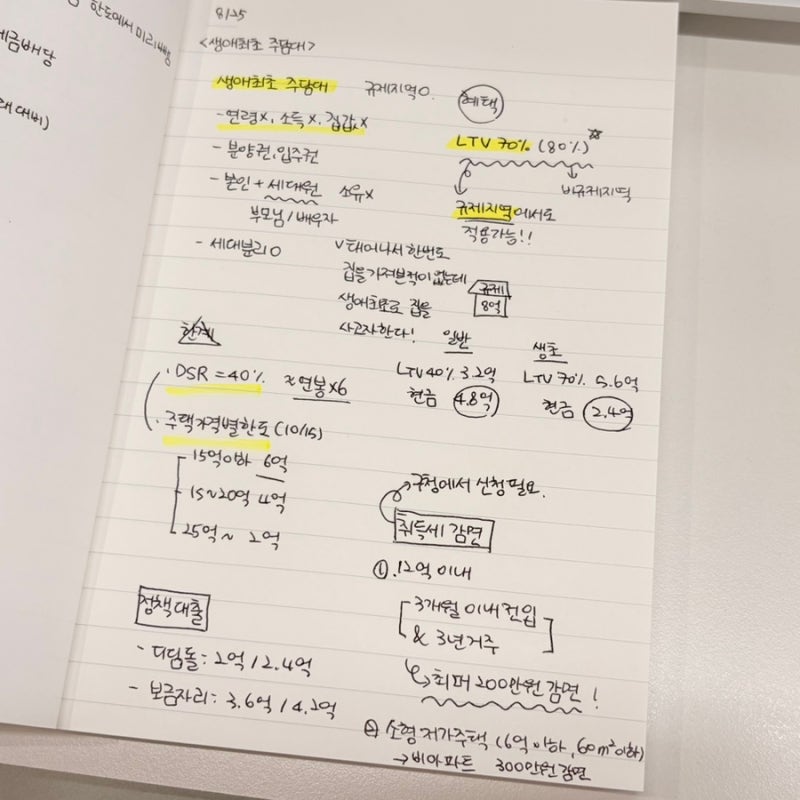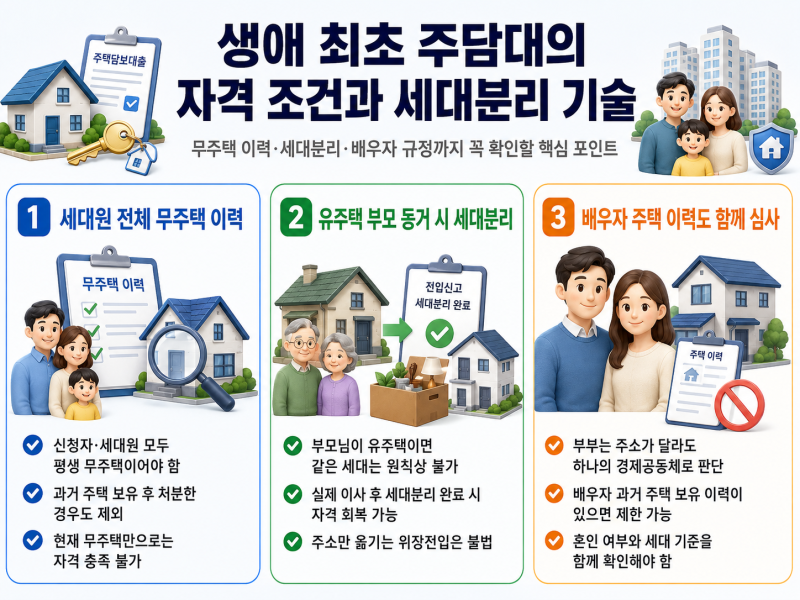

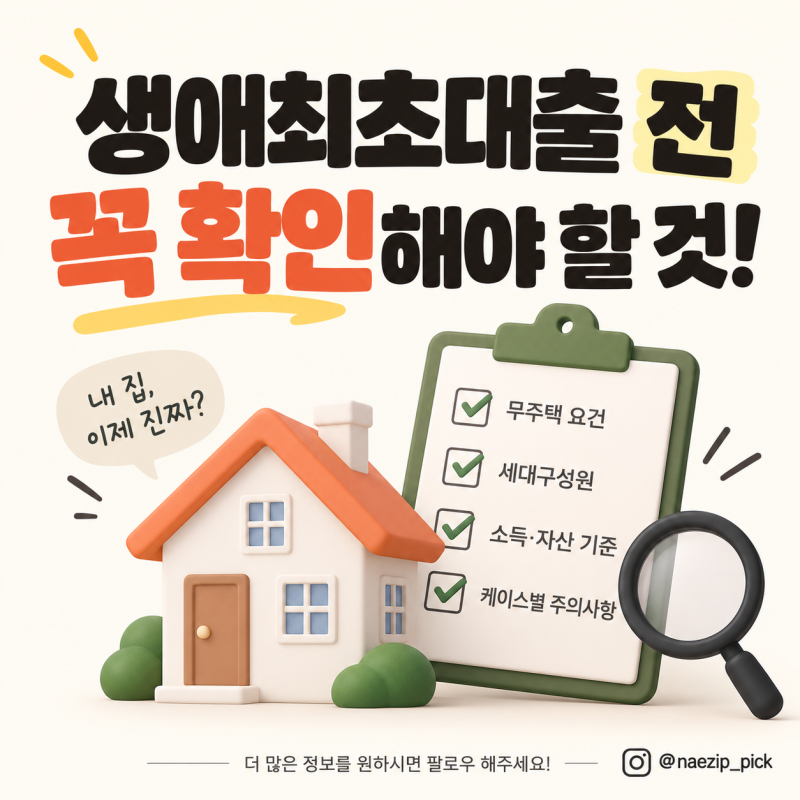
생애최초 주택담보대출은 내 집 마련을 꿈꾸는 분들에게 중요한 금융 상품입니다. 부모님과 함께 거주 시 본인이 무주택자여도 생애최초 자격 요건 충족에 혼란이 많습니다. 정책대출은 본인뿐 아니라 세대 구성원의 주택 보유 여부와 세대주 여부까지 함께 심사하기 때문입니다.
단순히 무주택이라고 자격이 주어지는 것은 아닙니다. 실제 사용자들은 생애최초 주담대 자격 확보를 위해 세대분리를 고려하지만, 단순히 세대분리만으로는 대출 자격이 자동으로 생기지 않는다는 점에 유의해야 합니다.
특히 동거인 전입 방식의 세대분리는 은행 심사 시 실질적인 세대 독립 여부를 면밀히 확인하며, 일부 은행에서는 이를 편법으로 간주할 수 있습니다. 따라서 본인이 단독 세대주로 등록하고 주거용으로 명확한 건물에 전입하는 것이 가장 안전한 방법으로 분석됩니다.
대출 신청 전 부모님의 주택 소유 여부와 주민등록상 같은 세대인지 확인이 필수적입니다. 신혼부부의 경우, 유주택 부모님과 거주 중이라면 '전입신고 ➔ 혼인신고 ➔ 대출 접수' 순서로 진행하는 것이 디딤돌대출 심사 위험을 줄이는 안전한 방법입니다.
전입 건물의 건축물대장상 용도가 주거용인지 확인하고, 전입 후 일정 기간을 유지하여 실질적인 독립 세대임을 입증해야 합니다.