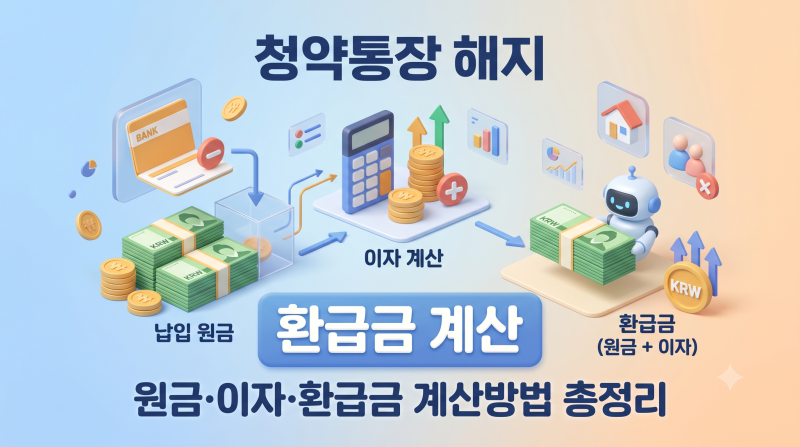
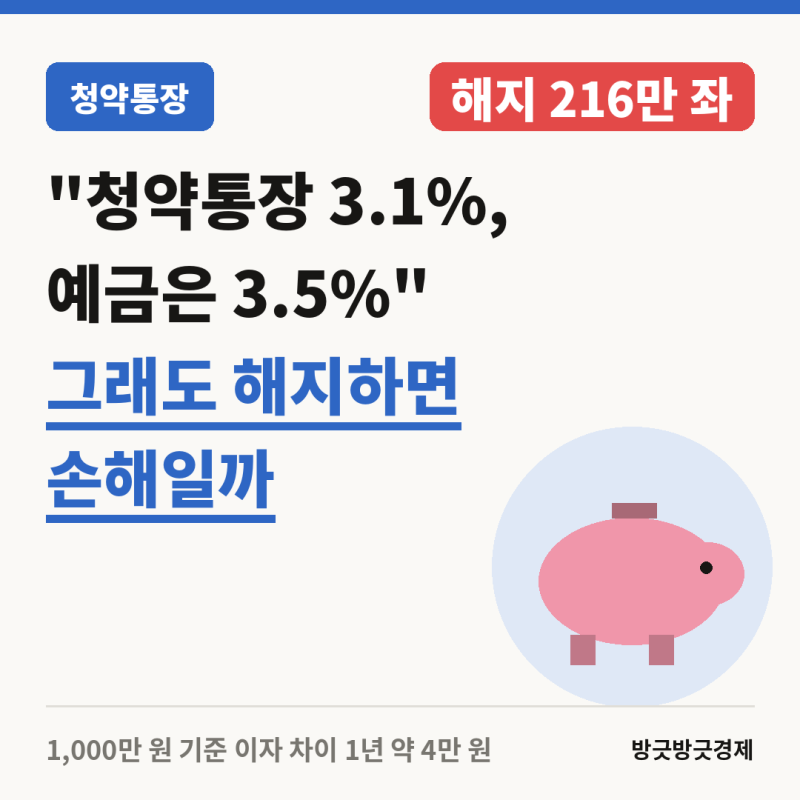
청약통장은 주택 마련을 위한 중요한 금융 상품이지만, 해지 시 돌려받을 금액에 대한 궁금증이 많습니다. 특히 당장 주택 구입 계획이 없거나 자금이 필요한 경우 해지를 고민하게 됩니다.
이때 단순히 납입 원금뿐만 아니라 가입 기간에 따른 이자까지 함께 지급되므로 정확한 계산이 중요합니다. 일반 적금과 달리 가입 기간과 상품 종류에 따라 적용 금리가 달라질 수 있습니다.
실제 사용자들은 청약통장 해지 시 가입 기간이 길수록 이자 규모가 커진다는 점에 주목합니다. 그러나 단순히 현재 금리만으로 이자를 계산하면 실제 환급액과 큰 차이가 발생할 수 있습니다.
이는 매달 납입하는 금액이 통장에 머무는 기간이 다르기 때문이며, 정확한 이자 계산을 위해서는 납입일과 적용 금리를 면밀히 확인해야 합니다.
블로거들은 청약통장을 해지하기 전, 단순히 금리만으로 다른 금융 상품과 비교하기보다 청약 가점, 납입 인정 횟수 등 청약 자격 유지의 중요성을 강조합니다.
또한, 투자 상품과 달리 원금 손실 위험이 없다는 점과 세후 수익까지 고려한 실질적인 이자 계산법을 파악하는 것이 현명한 선택에 도움이 됩니다.