
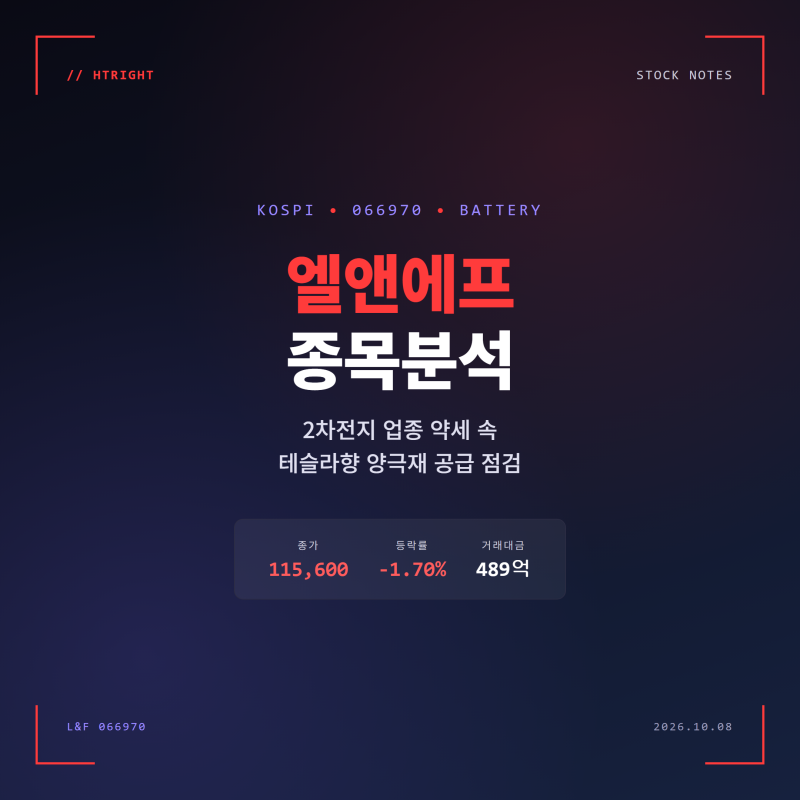
엘앤에프가 양극재 사업의 수익성 회복과 함께 LFP(리튬인산철) 신사업을 통해 새로운 성장 동력을 확보하고 있습니다. 2026년 2분기 연결 매출은 8,850억 원을 기록하며 전년 동기 대비 70.2% 증가했고, 영업이익은 208억 원으로 흑자 전환에 성공했습니다. 특히 하이니켈 양극재 판매 확대에 힘입어 분기 출하량은 역대 최대치를 달성했습니다.
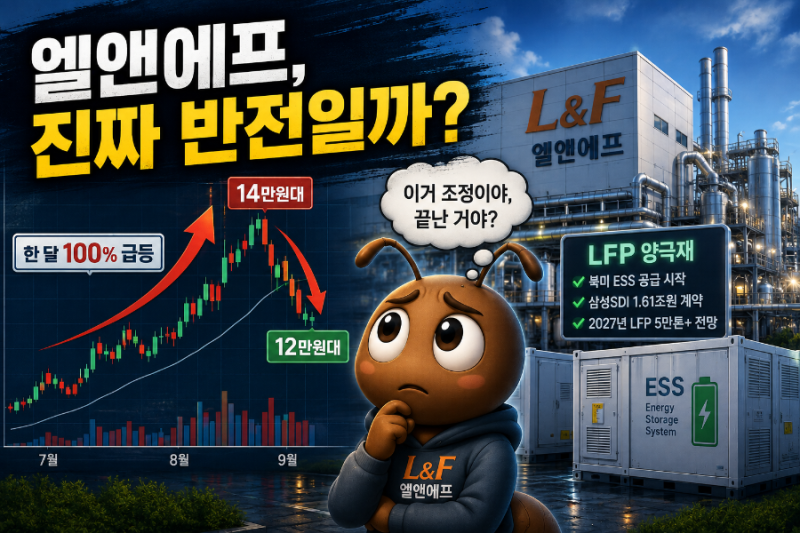
블로그에서는 엘앤에프의 실적 개선이 단순한 매출 증가를 넘어 영업이익률 안정화와 재고 부담 감소로 이어지는지에 주목하고 있습니다. 기존 하이니켈 양극재 사업의 회복세와 더불어, 북미 ESS용 LFP 양극재 사업이 중장기적인 성장 가능성을 높이는 핵심 요소로 평가받고 있습니다. 특히 SK온과의 1,600억 원 규모 LFP 공급 계약 체결은 엘앤에프의 사업 다각화 전략에 긍정적인 신호로 해석됩니다.
과거 2026년 8월 당시 블로그 내용에 따르면, 엘앤에프의 주가 상승이 단순한 2차전지 시장 반등을 넘어 사업 구조 변화에 기인한다고 분석한 바 있습니다. 당시 블로거들은 하이니켈 양극재의 분기 최대 출하량과 46파이 배터리용 제품 판매 증가, 그리고 하반기부터 본격화될 북미 ESS용 LFP 양산 계획을 주요 성장 동력으로 꼽았습니다. 이러한 변화가 현재 엘앤에프의 수익성 개선과 신사업 확대로 이어지고 있습니다.