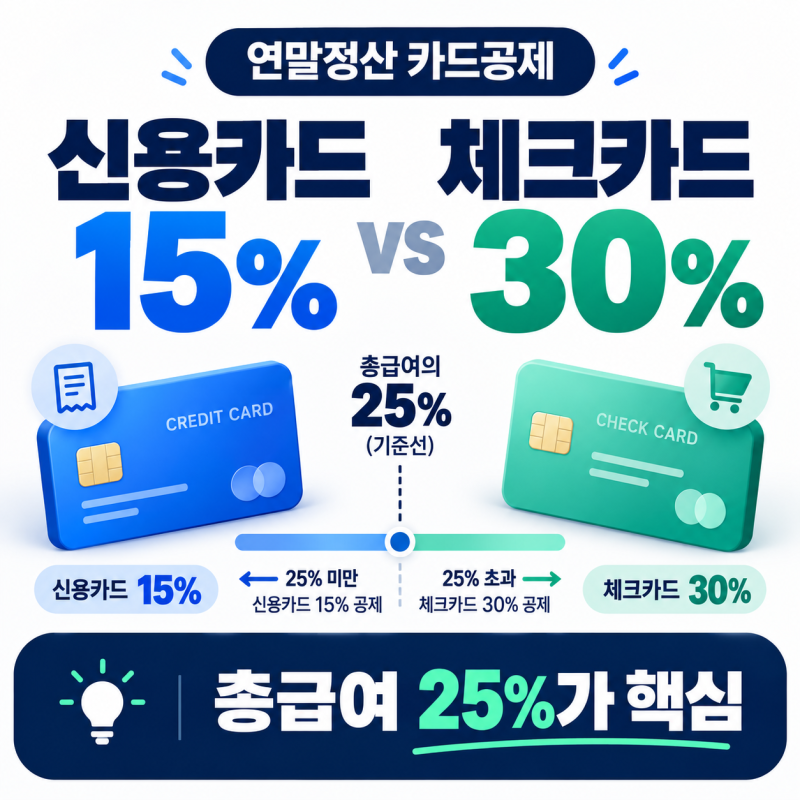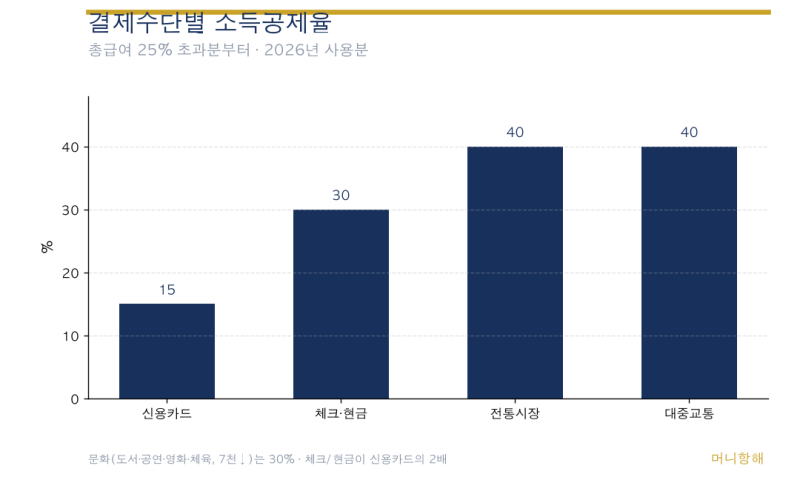
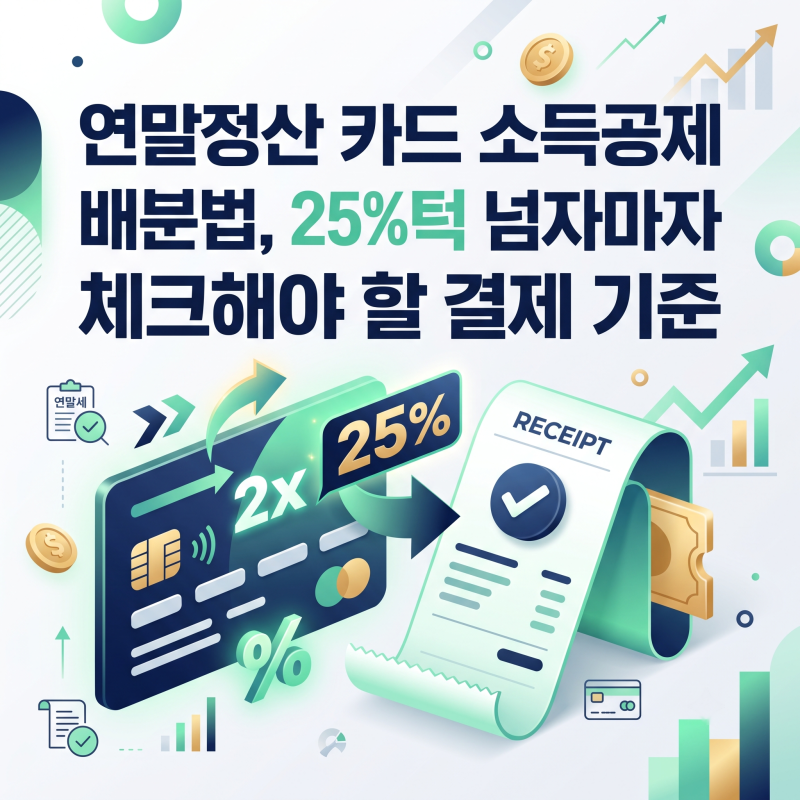
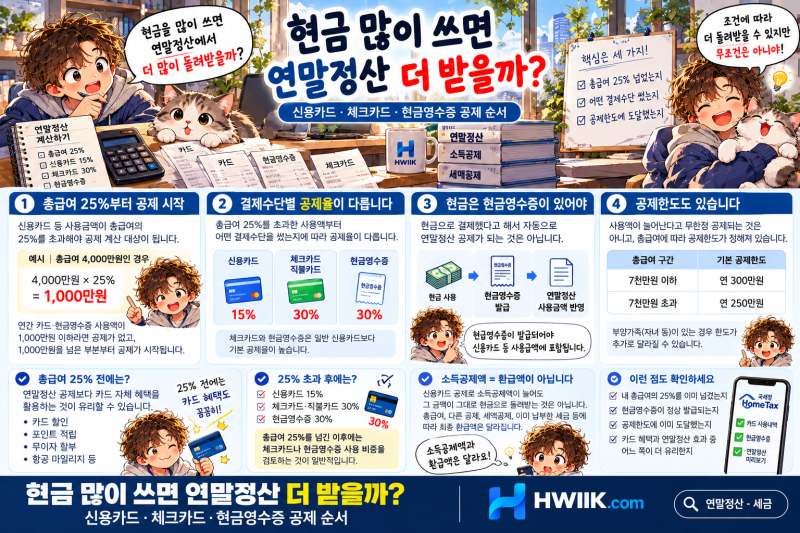
연말정산 시 신용카드, 체크카드, 현금영수증 중 어떤 결제 수단을 먼저 사용해야 환급금을 최대로 늘릴 수 있는지 많은 직장인이 궁금해합니다. 연말정산 카드 소득공제는 총 급여액의 25%를 초과하여 사용한 금액부터 공제가 시작되며, 이 문턱을 넘어서는 금액부터 결제 수단별 공제율이 크게 달라집니다. 특히 신용카드는 15%의 공제율을 적용받는 반면, 체크카드와 현금영수증은 30%로 2배 높은 공제율을 제공합니다.
블로거들은 총 급여의 25%까지는 할인, 적립 등 부가 혜택이 풍부한 신용카드를 사용하는 것이 유리하다고 강조합니다. 이 구간은 공제와 무관하므로 체감 혜택을 먼저 챙기는 것이 합리적이라는 분석입니다. 반면, 25% 초과분부터는 공제율이 높은 체크카드나 현금영수증을 집중적으로 사용하여 절세 효과를 극대화해야 한다고 조언합니다. 전통시장 및 대중교통 이용 시에는 40%의 추가 공제 혜택이 주어지므로 이를 적극 활용하는 것이 중요합니다.
연말정산 환급액을 극대화하기 위한 지출 배분 전략은 총 급여의 25%까지는 신용카드를 활용하고, 이 금액을 초과한 시점부터는 현금영수증 및 체크카드로 전환하는 것입니다. 국세청은 결제 순서와 상관없이 신용카드 사용분부터 우선 차감하여 25% 문턱을 채우도록 규정하고 있습니다. 따라서 현금을 사용할 때는 반드시 휴대전화번호나 현금영수증 전용카드로 지출증빙을 등록하여 누락 없이 반영되도록 주의해야 합니다.