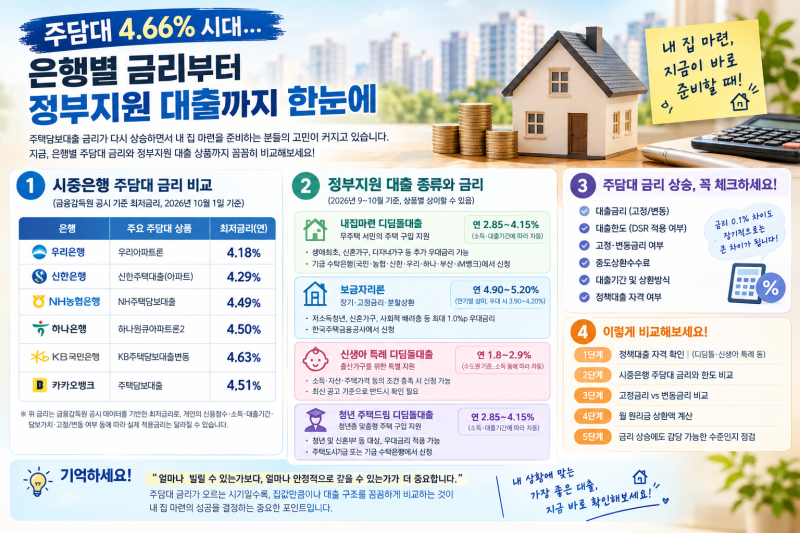

최근 주택담보대출 금리가 4개월 연속 상승세를 보이며 내 집 마련을 준비하는 실수요자들의 고민이 깊어지고 있습니다. 한국은행 발표 기준 8월 신규 주택담보대출 금리는 연 4.66%를 기록했으며, 금리 변동을 우려하는 차주들이 고정금리 대출을 다시 살펴보는 경향이 나타나고 있습니다. 특히 단독주택의 경우 아파트와 달리 담보조사가격이나 감정평가액이 대출 한도에 더 큰 영향을 미치므로, 매매가와 은행이 인정하는 담보조사가격이 다를 수 있다는 점을 인지해야 합니다.
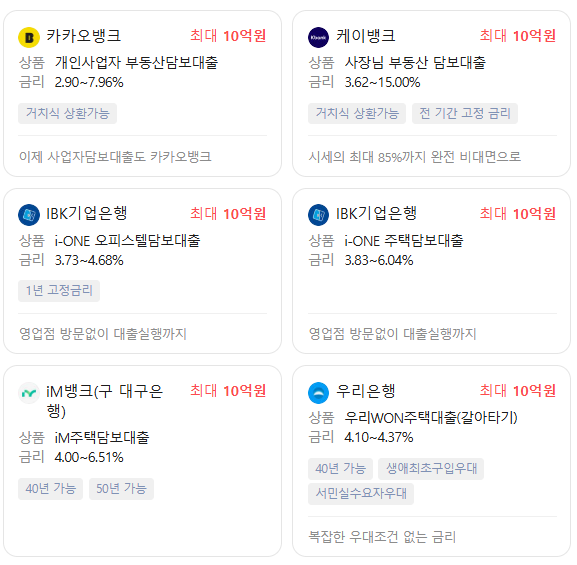
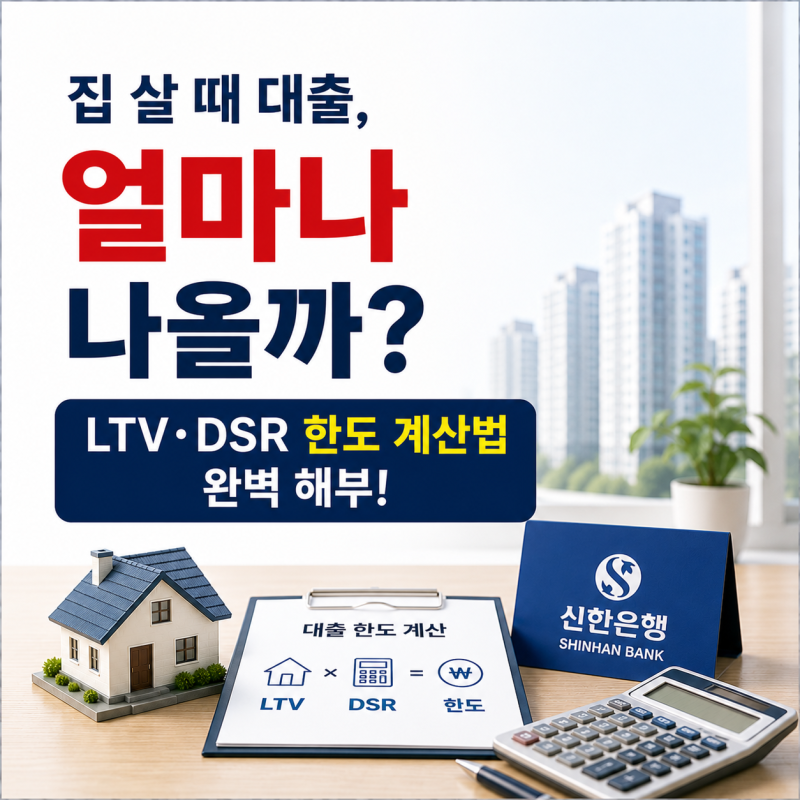
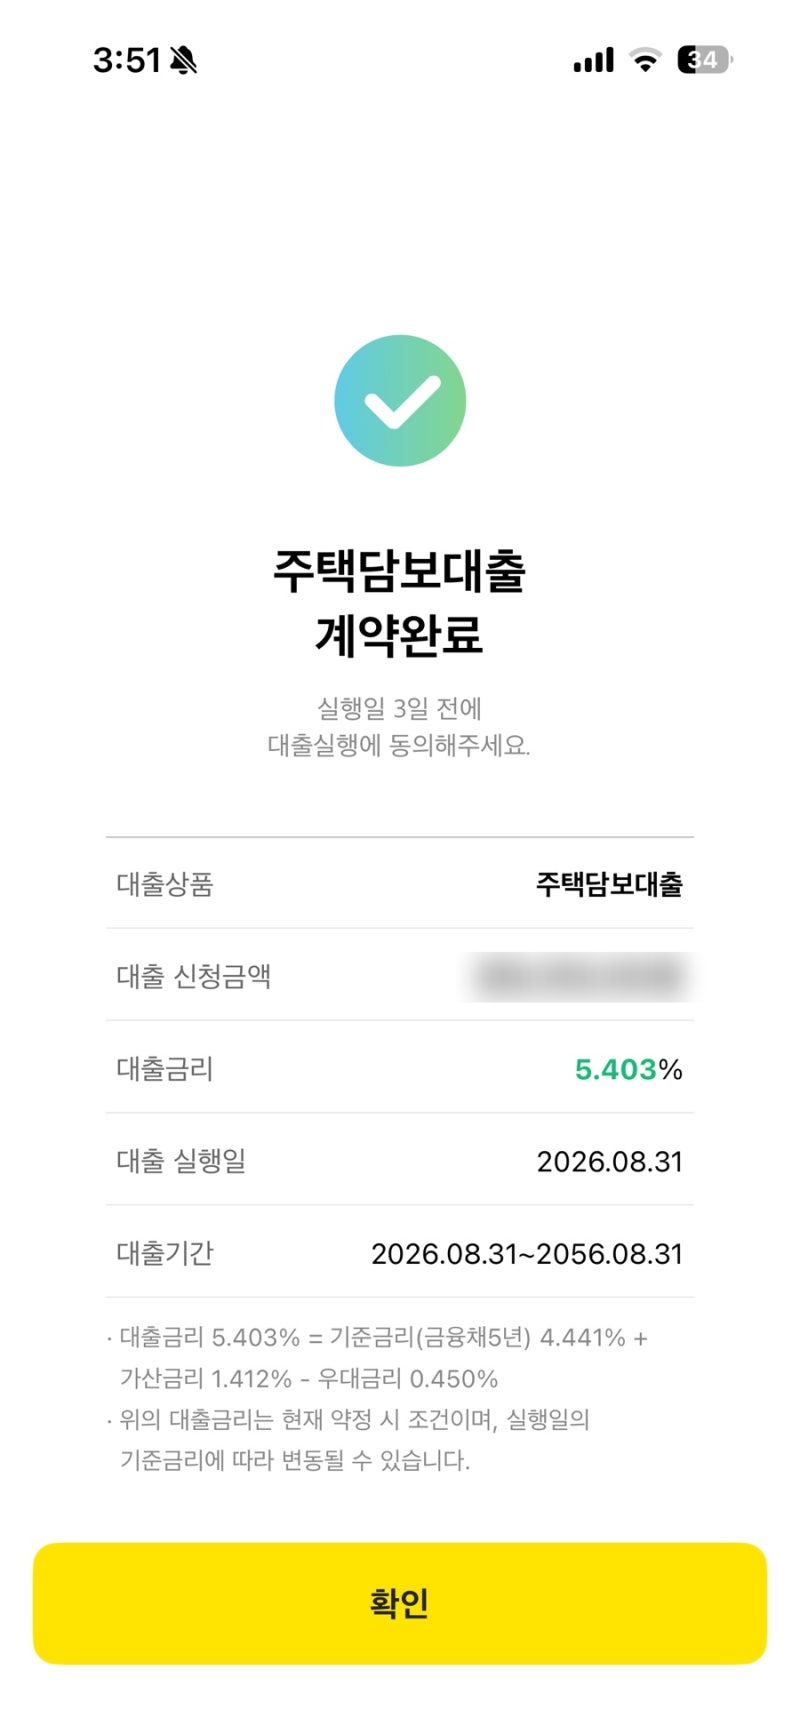
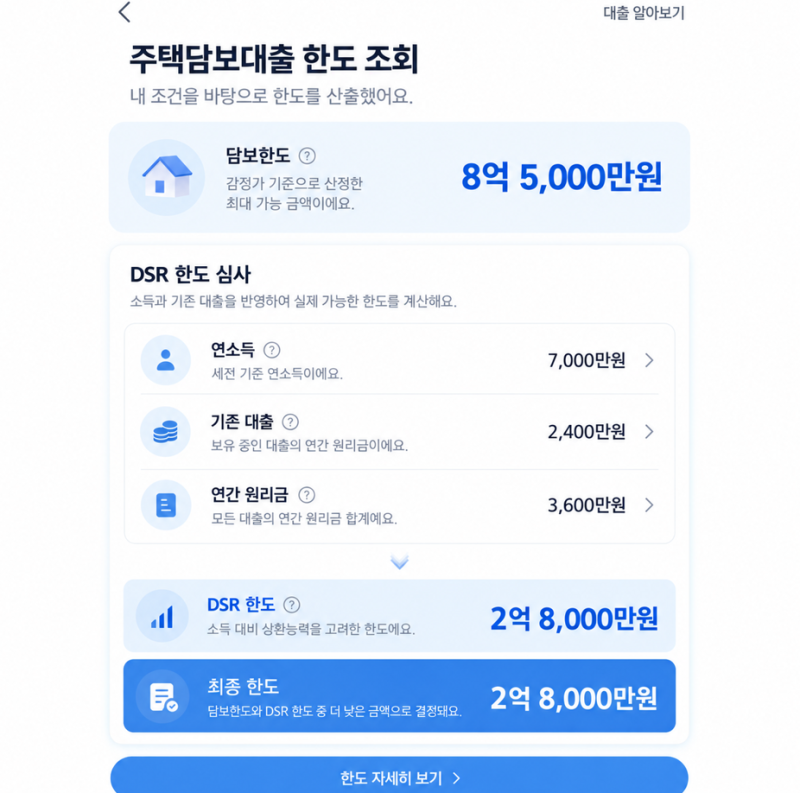
블로거들은 시중은행의 주택담보대출 최저금리가 4.18%부터 시작한다고 언급하지만, 실제 적용 금리는 개인의 소득, 신용점수, 담보가치, 대출기간, 상환방식, 금융거래 실적, 우대금리 적용 여부 등에 따라 달라질 수 있다고 강조합니다. 또한, 같은 5대 은행이라도 대출 심사 방식과 한도 산정 기준에 차이가 있으며, 청년층의 장래소득을 주택담보대출 한도 산정에 반영하는 비중도 은행별로 큰 차이를 보였습니다. 단독주택 대출 시에는 LTV와 DSR 외에 선순위 대출, 임차보증금, 소액임차보증금 등이 최종 한도에 영향을 미친다고 분석했습니다.
따라서 주택담보대출을 알아볼 때는 단순히 최저금리 숫자만 볼 것이 아니라, 자신의 조건으로 실제 적용되는 금리와 한도를 함께 비교하는 것이 중요합니다. 특히 단독주택의 경우 계약 전에 예상 감정가와 예상 한도를 먼저 확인하는 것이 안전하며, 무주택자라면 시중은행 대출 외에 내집마련 디딤돌대출, 보금자리론 등 정부지원 정책대출도 함께 고려하는 것이 현명한 선택입니다.