
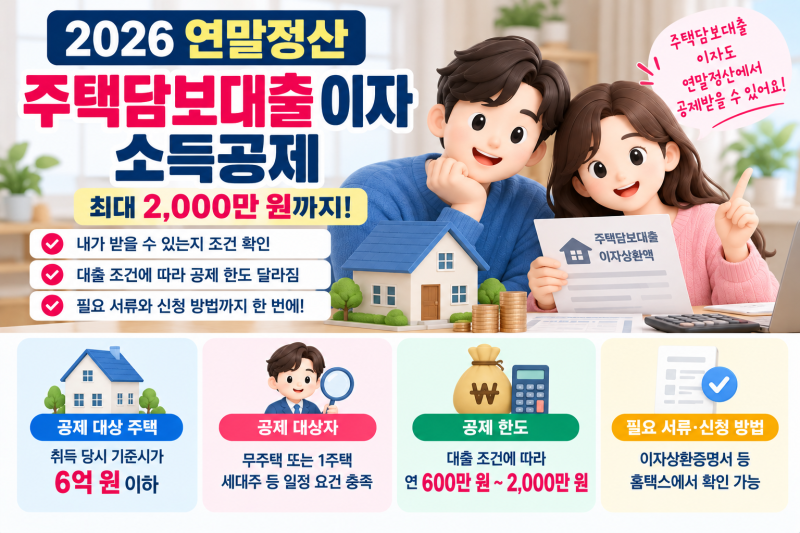
주택담보대출 이자 상환액에 대한 소득공제는 주택 구입 시 발생한 이자 부담을 경감하여 근로자의 세금 부담을 줄여주는 제도입니다. 특히 2024년 1월 1일 이후 취득 주택부터는 취득 당시 기준시가 6억 원 이하로 기준이 상향 조정되어 더 많은 주택 소유자가 혜택을 받을 수 있게 되었습니다. 이 제도는 세액공제가 아닌 소득공제 방식으로, 과세표준 자체를 낮춰 소득세율 구간이 높은 고소득자일수록 환급 체감 효과가 큰 것이 특징입니다.
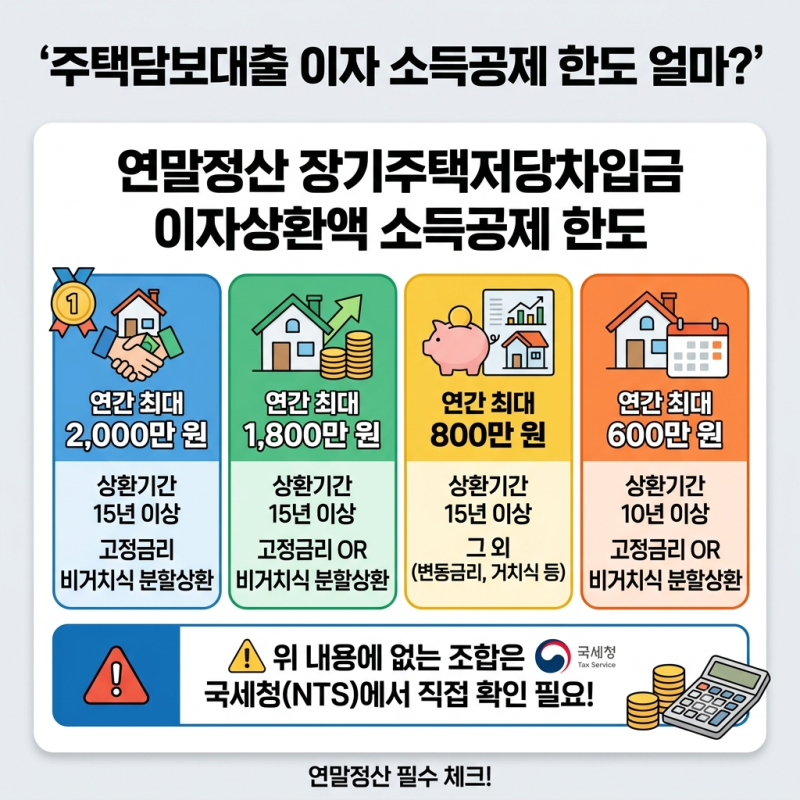
블로거들은 주택담보대출 소득공제 조건 중 '주택 가격'이 아닌 '이자상환액'이 공제 대상이라는 점과 '기준시가 6억 원 이하'라는 주택 요건을 가장 중요한 팩트로 강조합니다. 또한, 연도 중 일시적으로 2주택 이상이었다고 하더라도 과세기간 종료일 현재 1주택이라면 공제가 가능할 수 있다는 점, 그리고 본인 명의 주택뿐 아니라 배우자 등 세대원의 주택 보유 여부도 함께 확인해야 한다는 주의사항을 공통적으로 언급하고 있습니다. 대출의 상환기간, 상환방식, 금리방식에 따라 공제한도가 달라진다는 점도 중요한 정보로 다루어집니다.
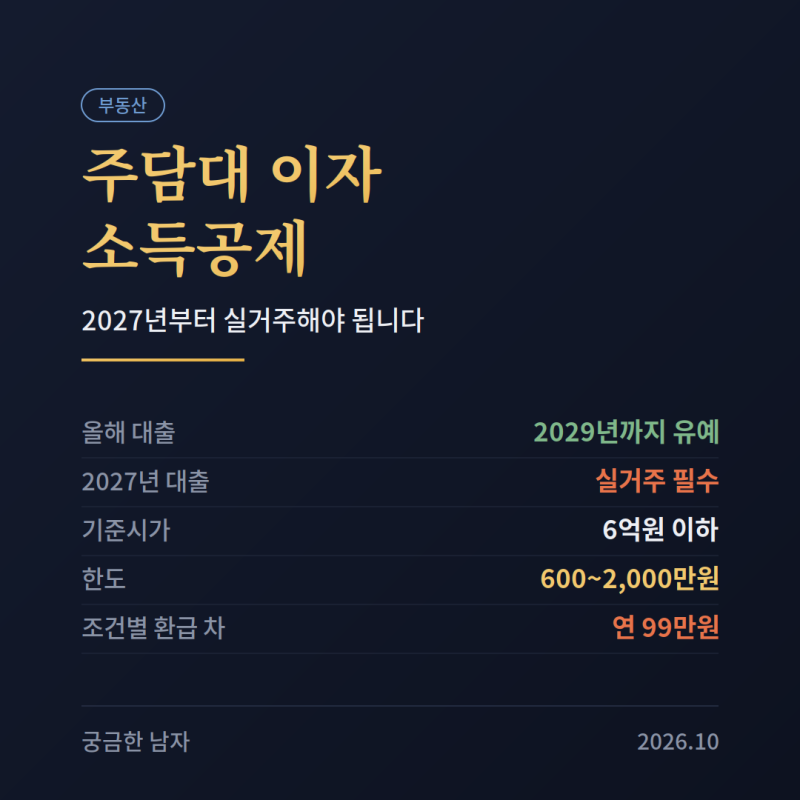
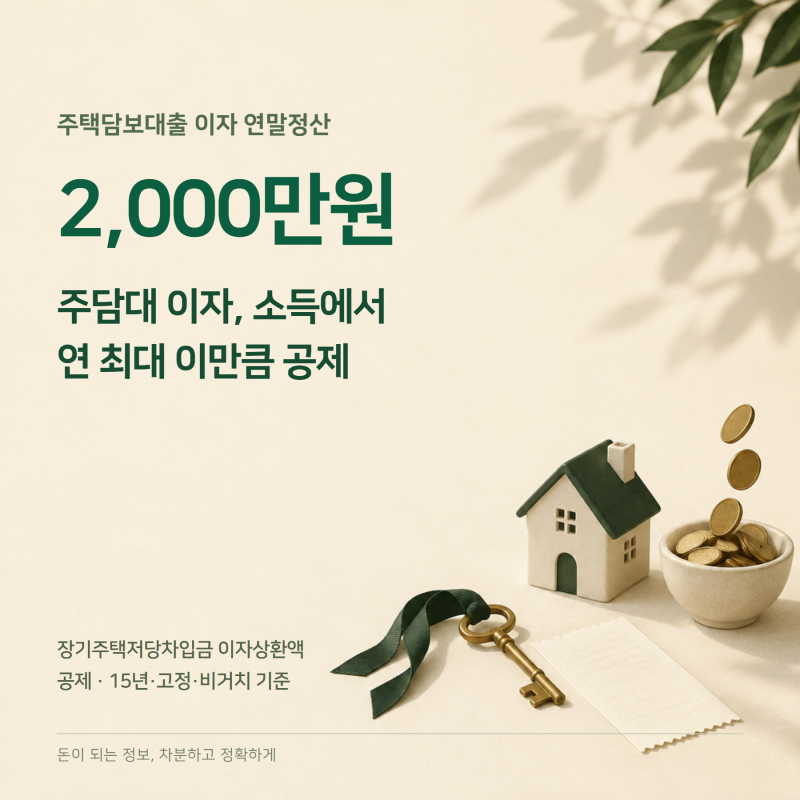
실제 블로그 글에서는 장기주택저당차입금 이자상환액 소득공제를 받기 위해서는 주택 소유권 이전등기 또는 보존등기일로부터 3개월 이내에 차입한 대출이어야 하며, 대출 채무자와 해당 주택의 소유자가 일치해야 한다는 구체적인 조건을 제시합니다. 또한, 공제 한도가 대출 조건에 따라 연 600만 원에서 최대 2,000만 원까지 적용될 수 있으므로, 자신의 대출 조건과 상환 방식을 면밀히 확인하여 최대 혜택을 받을 수 있는지 점검하는 것이 중요합니다.