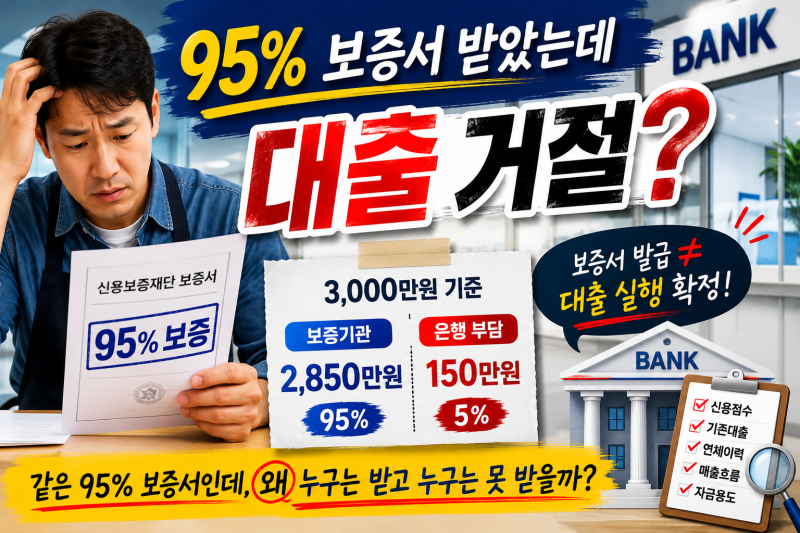
신용보증재단 보증서가 발급되었음에도 불구하고 은행에서 대출이 거절되는 사례가 빈번하게 발생하고 있습니다. 많은 소상공인과 중소기업 대표님들이 재단 보증 승인을 대출 확정으로 오해하여 자금 집행 일정에 차질을 겪는 경우가 많습니다. 이는 재단의 보증 심사와 은행의 여신 심사가 독립적인 절차라는 점을 간과하기 때문이며, 특히 현재 에도 이러한 오해로 인해 골든타임을 놓치는 상황이 발생하고 있습니다.
블로그 후기들을 살펴보면, 재단은 사업성과 기술력을 중점적으로 평가하는 반면, 은행은 기업의 부채 비율, 과거 연체 이력, 가지급금 항목 등 내부 신용평가 시스템을 통해 상환 능력을 면밀히 검토합니다. 특히 경기신용보증재단의 특례보증 보증비율이 90%인 경우, 나머지 10%를 은행이 부담하기 때문에 은행도 자체 기준으로 다시 심사하게 됩니다. 카드론이나 현금서비스 잔액, 2금융권 대출 건수 등 대표자의 개인 부채 구조가 은행 심사에서 걸림돌이 되는 경우가 많았으며, 은행별로 취급 기준이 달라 같은 보증서라도 결과가 달라질 수 있다는 점이 강조되었습니다.
따라서 보증서 발급 후 은행 거절 통보를 받았다면, 단순히 재신청하기보다는 거절 사유를 명확히 파악하고 대응하는 것이 중요합니다. 은행에 거절 사유를 정식으로 요청하여 신용정보법에 따라 근거 정보를 확인하고, 카드론이나 현금서비스 잔액 정리, 2금융권 대출 건수 축소 등 신용 관리 기간을 최소 3개월 이상 확보하는 것이 실질적인 해결책으로 제시됩니다. 또한, 기존 보증잔액 합산 한도를 확인하고 협약 은행별 기준을 미리 점검하는 것이 성공적인 대출 실행을 위한 핵심 팁으로 작용합니다.