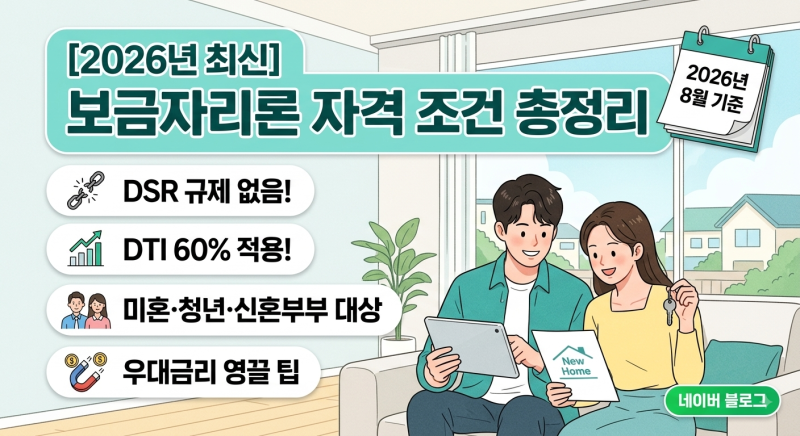

보금자리론은 한국주택금융공사가 운영하는 정책성 고정금리 주택담보대출입니다. 일반 시중은행 주담대가 DSR 40% 규제를 적용하는 것과 달리, 보금자리론은 DTI 60%를 적용하여 소득 대비 더 높은 대출 한도를 확보할 수 있습니다.
이는 내 집 마련을 희망하는 이들에게 유리하며, 금리 변동 위험 없이 안정적인 상환 계획을 세울 수 있어 많은 주목을 받고 있습니다. 실제 사용자들은 보금자리론이 DSR 규제 없이 DTI 60%를 적용해 시중은행보다 대출 한도가 넉넉하다는 점을 장점으로 꼽습니다.
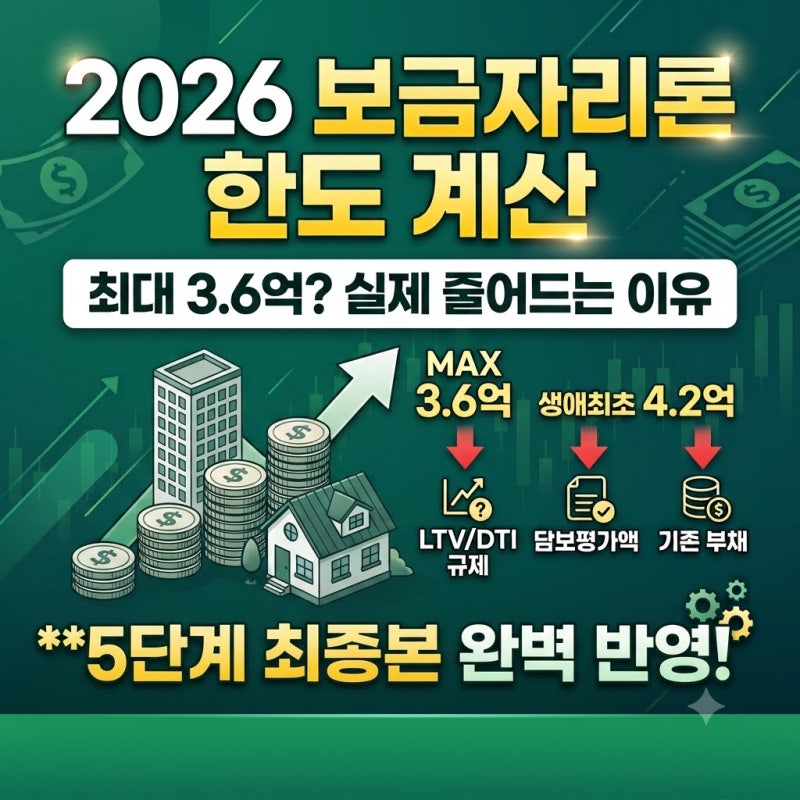
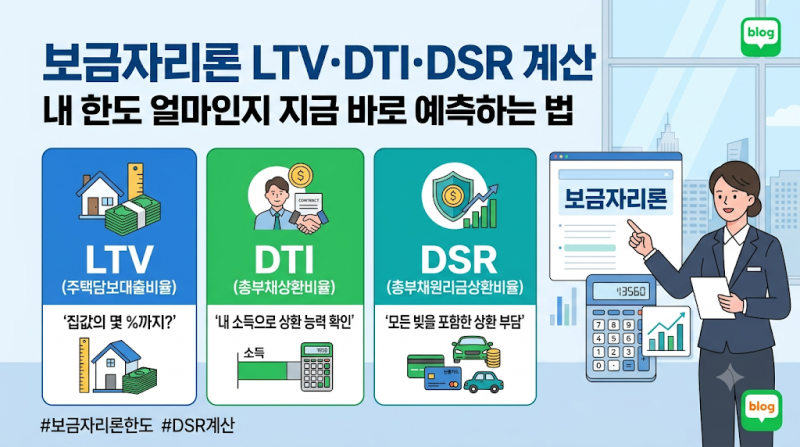
하지만 LTV, DTI, 그리고 상품 자체 최대 한도라는 세 가지 규제가 동시에 작동하므로, 단순히 LTV만 계산해서는 실제 대출 가능 금액과 차이가 발생할 수 있습니다.
보금자리론의 정확한 한도를 예측하려면 LTV, DTI, 그리고 상품 최대 한도를 순서대로 계산하여 이 중 가장 낮은 금액이 실제 대출 한도가 된다는 점을 기억해야 합니다.
일반 보금자리론의 최대 한도는 3억 6천만 원(생애최초 4억 2천만 원)이며, 주택 가격 6억 원 이하 등의 자격 조건 충족이 필요합니다. 복합적인 조건을 미리 확인하고 준비하는 것이 성공적인 내 집 마련의 핵심입니다.