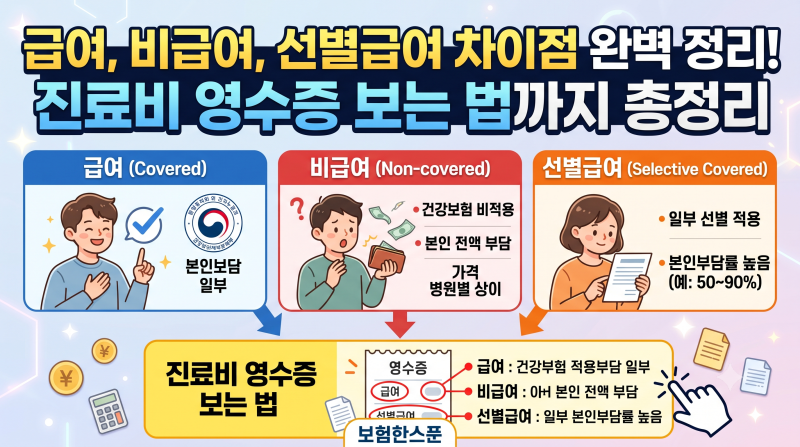
선별급여는 건강보험이 일부 적용되는 항목이지만, 환자 본인부담률이 30%에서 80%까지 높게 책정될 수 있어 실손보험만으로는 예상치 못한 의료비 공백이 발생할 수 있습니다. 특히 암 치료와 같이 고액의 비용이 발생하는 경우, 선별급여 항목이 반복되면 환자가 부담해야 할 금액이 크게 늘어날 수 있어 주의가 필요합니다. 많은 분들이 실손보험 가입 시 모든 병원비가 해결될 것이라고 생각하지만, 실제로는 선별급여의 높은 본인부담률로 인해 치료비 공백을 경험하는 경우가 적지 않습니다.
블로거들은 선별급여가 급여와 비급여의 중간 형태로, 건강보험공단이 치료 효과성이나 경제성에 대한 의학적 근거가 아직 부족하지만 환자 치료 수요가 높은 항목에 예비적으로 급여를 인정하는 제도라고 설명합니다. 일부 블로거는 선별급여가 비급여의 한 종류가 아니며 건강보험이 적용되는 급여의 유형임을 강조하며, 가입한 실손보험의 가입 시기와 약관에 따라 보장 내용이 달라질 수 있으므로 반드시 약관을 확인해야 한다고 조언합니다.
실제 블로그에서는 퍼제타, 할라벤, HE4 검사 등 암 치료 과정에서 자주 언급되는 선별급여 사례를 들며, 선별급여 보상만 믿고 있다가 예상보다 많은 본인부담금을 내는 상황을 경고합니다. 또한 2026년에 도입된 관리급여의 경우 95%의 높은 본인부담률이 적용될 수 있으므로, 선별급여의 본인부담률을 획일적으로 이해하기보다는 개별 항목의 적용 조건과 부담률을 정확히 확인하는 것이 중요하다고 강조합니다.