
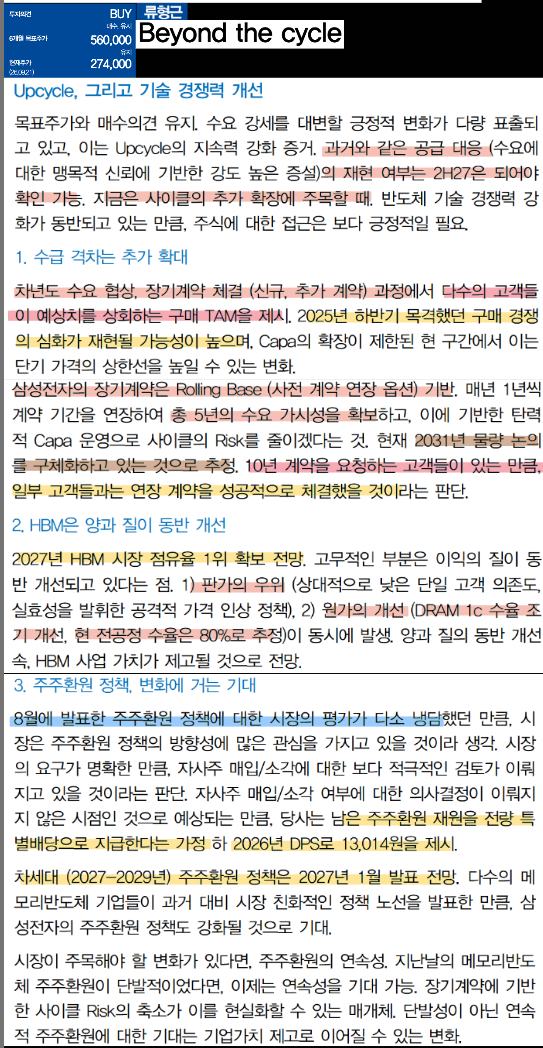
삼성전자의 2027년 HBM 시장 점유율 1위 확보가 전망되며, 낮아진 단일 고객 의존도를 바탕으로 한 판가 인상과 디램 1c 수율 조기 개선에 따른 원가 절감으로 HBM 사업의 양적, 질적 성장이 동시에 진행 중인 것으로 분석됩니다. 특히 2026년 9월 22일 리포트에 따르면, 삼성전자는 차년도 수요 협상 및 장기계약 체결 과정에서 다수의 고객들이 예상치를 상향하는 구매 TAM을 제시함에 따라 신규 캐파 확장이 제한된 상태에서 가격 상한선이 한층 높아질 것으로 기대됩니다.
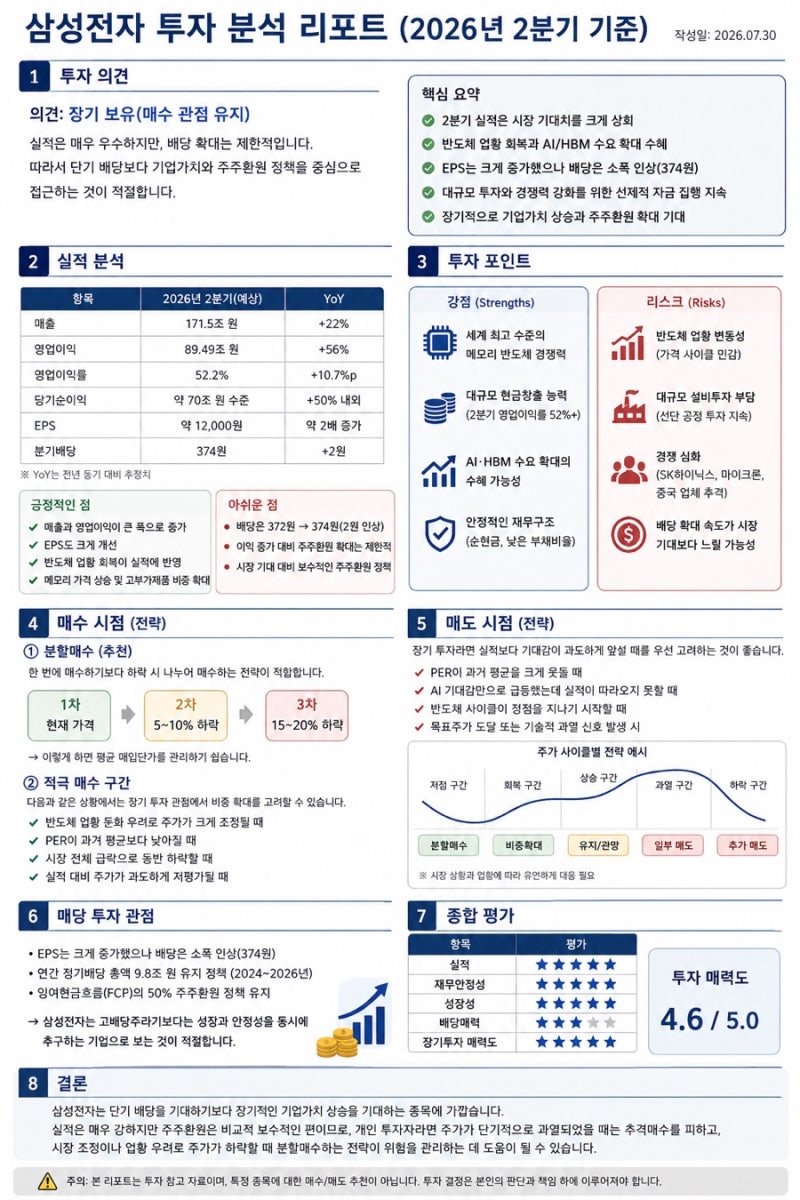
블로그 리뷰에서는 삼성전자의 실적 개선과 HBM 시장에서의 경쟁력 강화에 대한 기대감이 높게 나타나고 있습니다. 일부에서는 2026년 2분기 매출 171.5조 원, 영업이익 89.49조 원을 예상하며 실적의 우수성을 강조하는 반면, 배당 확대가 제한적이라는 점을 아쉬운 점으로 꼽기도 했습니다. 또한, 반도체 업황 회복과 AI 및 HBM 수요 확대의 수혜 가능성을 긍정적인 투자 포인트로 분석하고 있습니다.
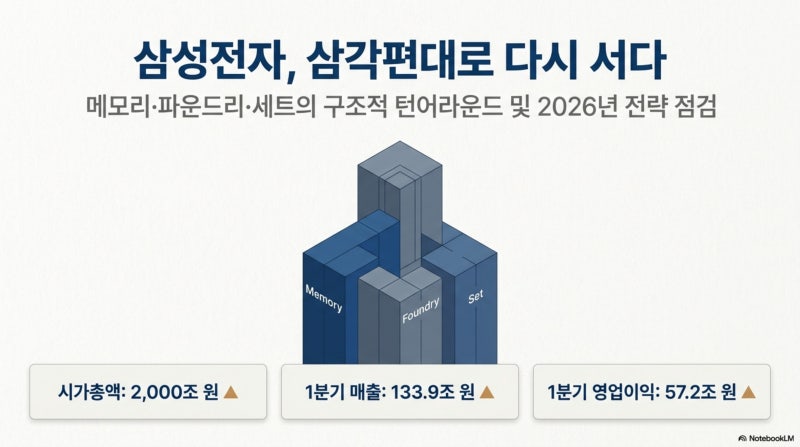
과거 2026년 7월 블로그 후기들에 따르면, 삼성전자가 메모리, 파운드리, 세트의 삼각 구조를 통해 역대 최대 실적을 달성했으며, 특히 반도체(DS) 부문이 전사 영업이익의 94%를 책임진 바 있습니다. 당시 HBM4 세계 최초 양산과 2나노 GAA 수율 개선 등 기술 주도권 회복 노력이 이번 HBM 시장 1위 전망과 맞물려 다시금 주목받고 있습니다.