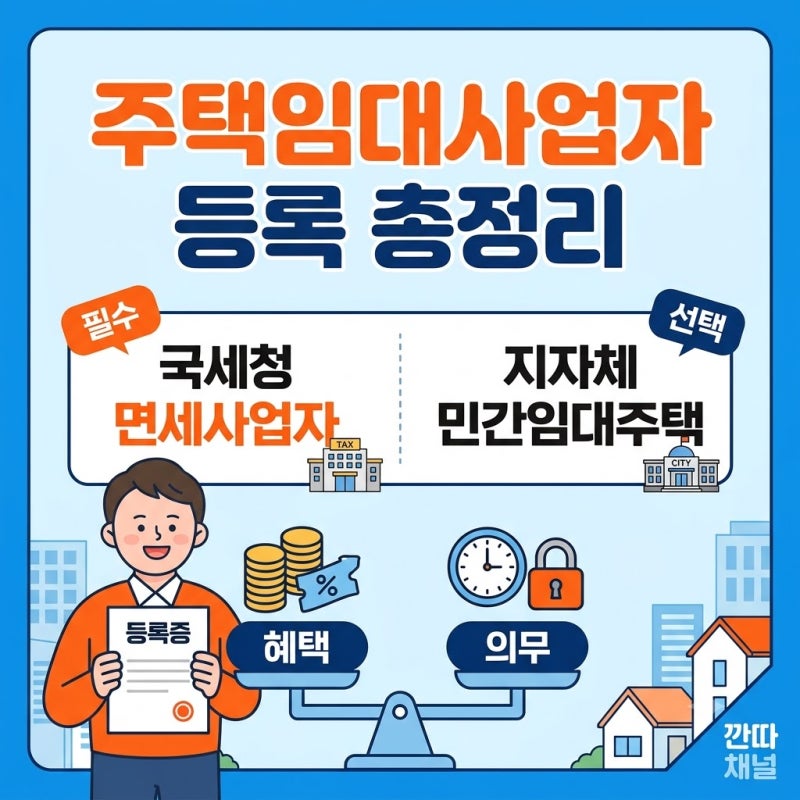
민간 임대주택 사업자는 자신이 소유한 주택을 타인에게 임대하여 수익을 얻는 사업자를 의미합니다. 이때 국세청 면세사업자 등록은 임대 소득이 발생하면 세금 신고를 위해 필수적으로 진행해야 하지만, 지자체 민간임대주택 등록은 의무가 아닌 선택 사항으로 본인의 주택 유형과 절세 실익을 고려하여 결정할 수 있습니다. 두 가지 등록은 각각 진행하거나 온라인 임대 등록 시스템인 '렌트 홈'을 통해 한 번에 처리할 수 있습니다.
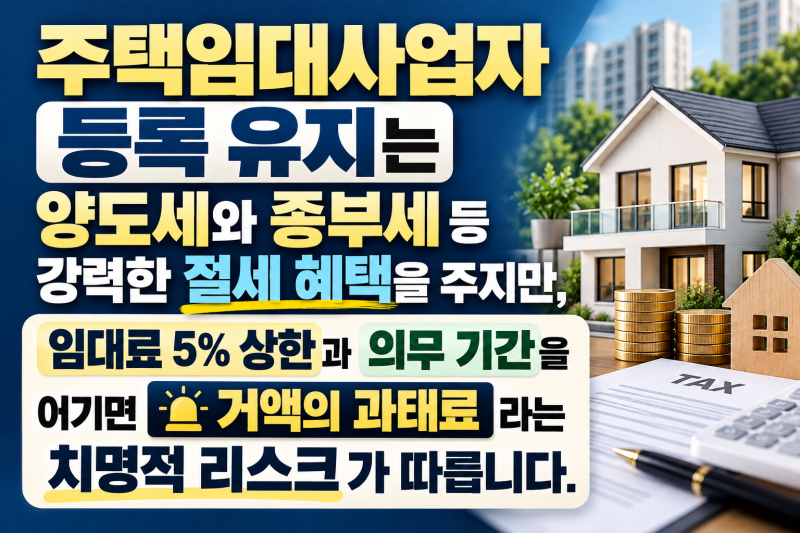
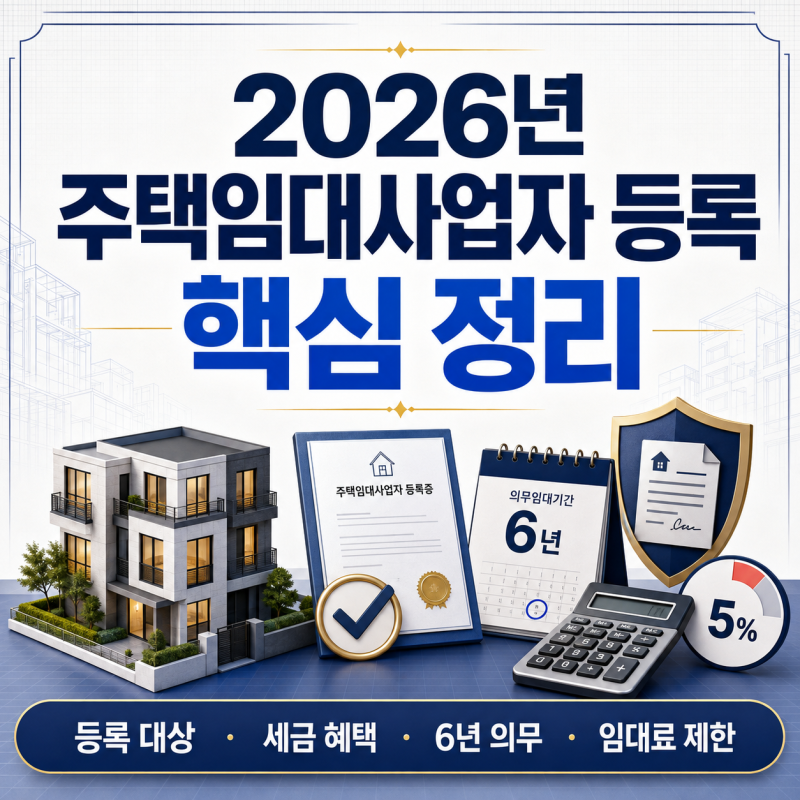
주택임대사업자 등록은 취득세, 재산세 등 각종 세금을 줄여주는 효과적인 세테크 수단으로 알려져 있습니다. 그러나 모든 임대주택에 혜택이 적용되는 것은 아니며, 주택의 공시가격 기준과 전용면적 요건을 충족해야만 감면 혜택을 받을 수 있습니다. 또한, 임대료 증액 제한(5% 상한선)과 최소 6년 또는 10년의 의무 임대 기간 등 강력한 공적 의무가 따르므로, 세금 절감 효과와 의무 규정의 부담을 면밀히 비교하여 신중하게 판단해야 합니다.
특히 6년 단기민간임대는 일반 아파트가 아닌 비아파트를 중심으로 검토할 수 있으며, 등록 후에는 임대료 증액과 매도에 제한이 따릅니다. 따라서 등록 전에 해당 주택을 6년 이상 장기 임대할 계획이 확실하고, 중도 매도나 실거주 계획이 없는지, 그리고 실제 세제 지원 요건까지 충족하는지 등을 꼼꼼히 확인하는 것이 중요합니다. 이러한 사항들을 사전에 정확하게 파악해야 불필요한 혼란과 손실을 방지할 수 있습니다.