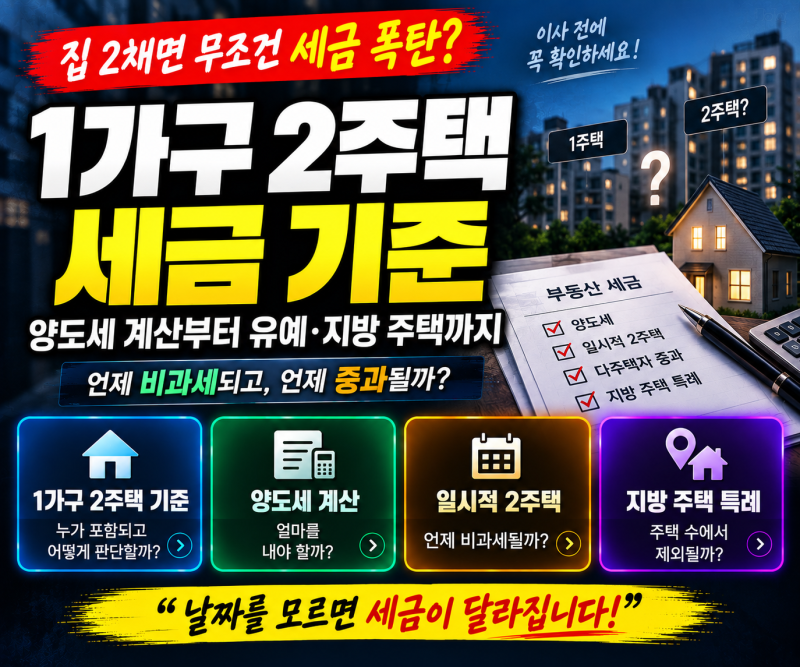
현재 , 1가구 2주택 상황에서 양도소득세는 주택의 취득 시기, 보유 기간, 실제 거주 여부, 소재지 및 매도 순서에 따라 세금 부담이 크게 달라집니다. 특히 다주택자 중과 유예가 종료되고 일시적 2주택 특례 기준이 개정되면서, 기존 정보만으로는 예상치 못한 세금 부담이 발생할 수 있어 정확한 이해가 중요합니다. 양도소득세는 매매 차익에 부과되며, 취득세, 중개보수, 자본적 지출, 장기보유특별공제 등을 반영하여 과세 대상 금액이 산정됩니다.
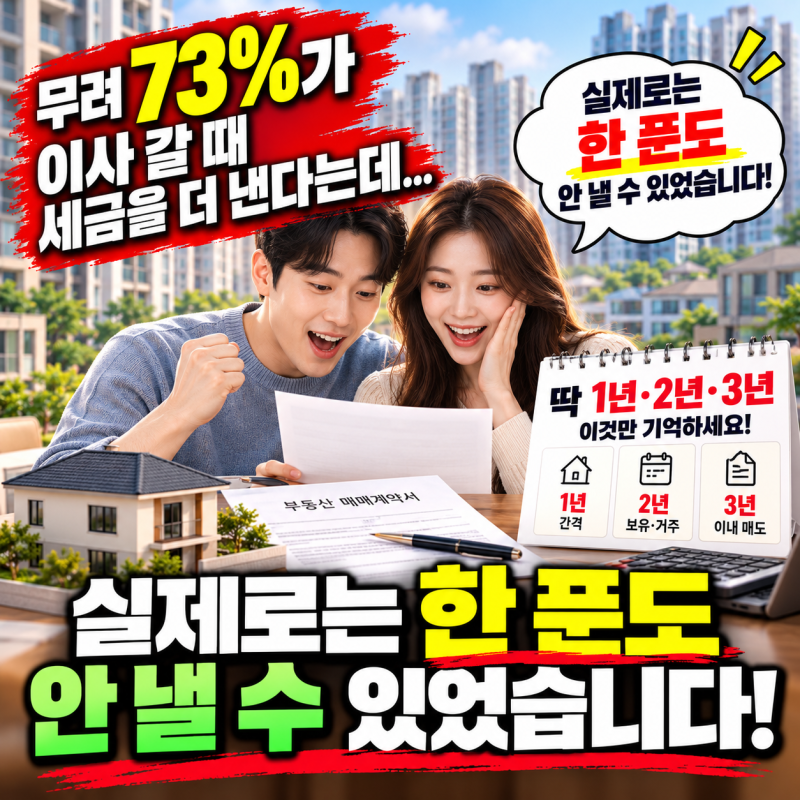
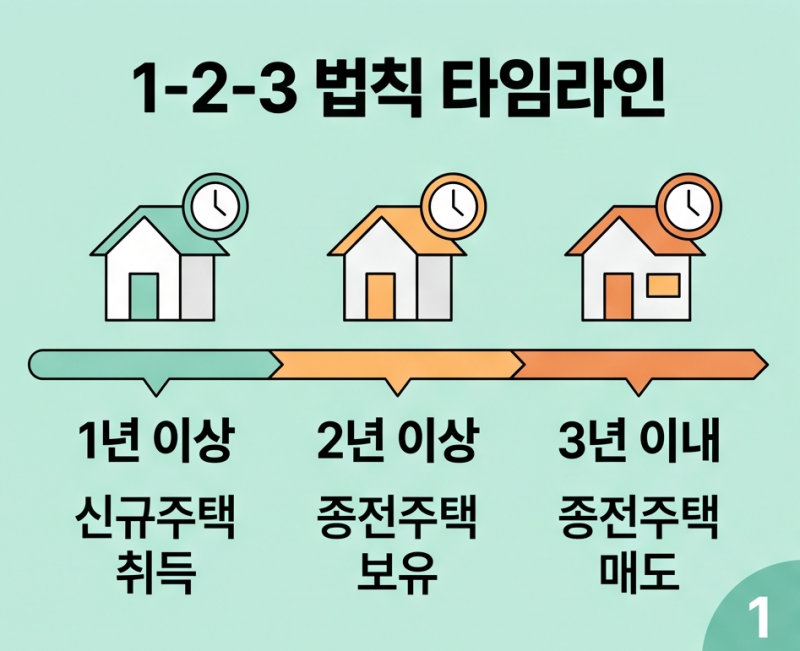
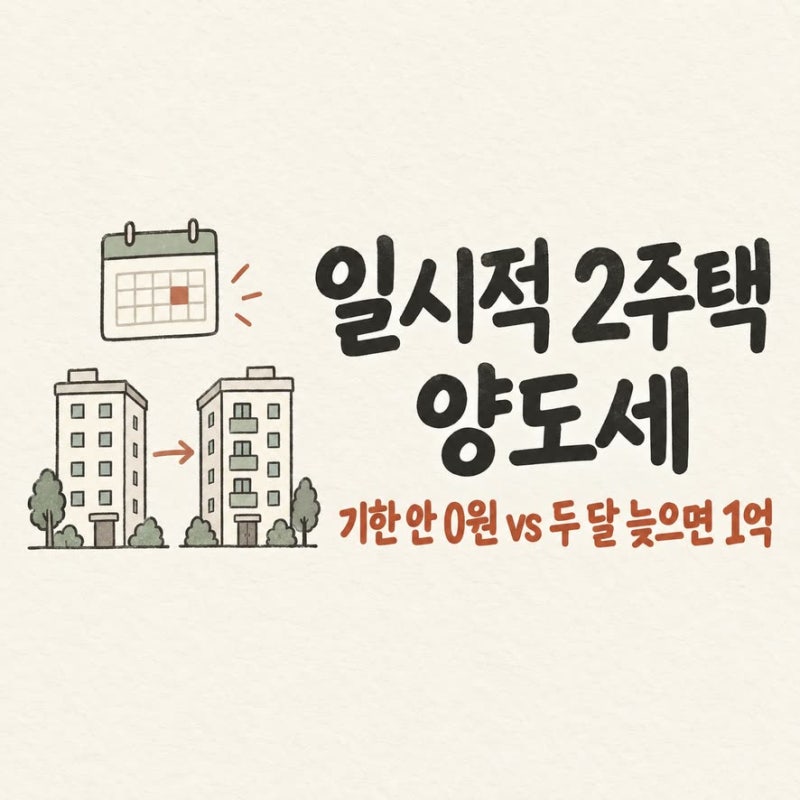
블로거들은 1가구 2주택 상황에서 양도소득세를 줄이는 핵심으로 '일시적 1가구 2주택 비과세 특례'를 강조합니다. 이는 '1년 이상 간격으로 새 주택 취득', '종전 주택 2년 이상 보유(또는 거주)', '신규 주택 취득일로부터 3년 이내 종전 주택 매도'라는 '1-2-3 법칙'을 준수해야 합니다. 이 조건을 충족하지 못하면 비과세 혜택이 취소되어 수천만 원에서 수억 원의 양도세가 부과될 수 있으므로, 각 요건을 면밀히 확인하는 것이 필수적입니다.
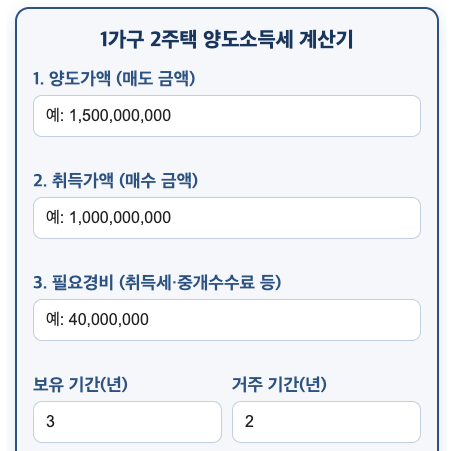
양도소득세 계산 시에는 양도차익에서 장기보유특별공제와 기본공제 250만 원을 제외한 과세표준에 세율을 적용합니다. 2026년 기본세율은 과세표준에 따라 6~45%이며, 보유 기간이 짧거나 조정대상지역 내 다주택 중과 대상이라면 추가 세율이 적용될 수 있습니다. 따라서 주택 매도 전에는 반드시 세금 계산기를 활용하여 예상 세액을 확인하고, 전문가와 상담하여 자신에게 맞는 최적의 절세 전략을 수립하는 것이 현명합니다.