

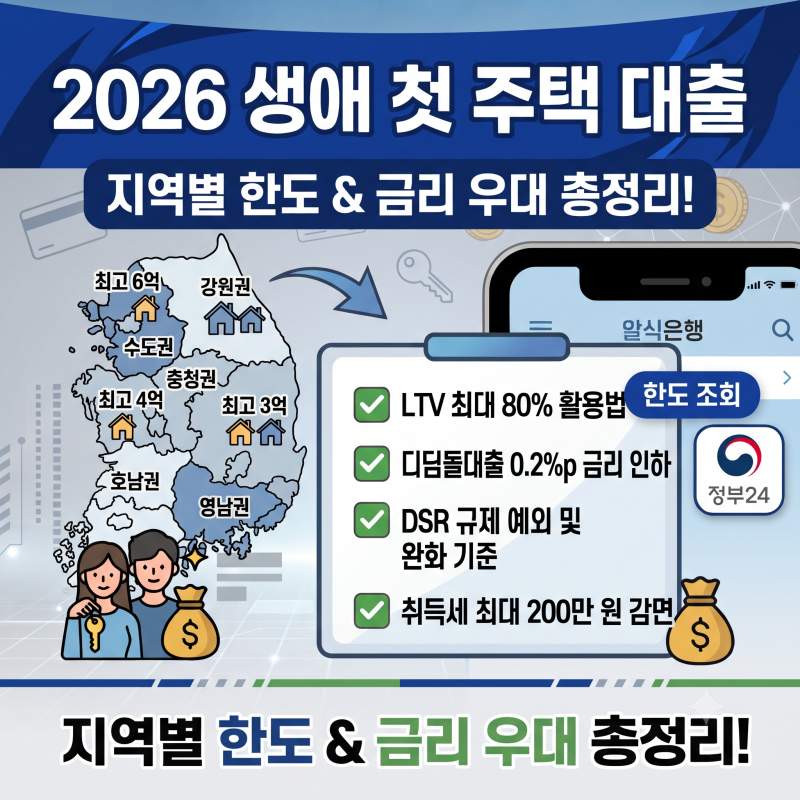
디딤돌 대출은 생애 최초 주택 구매자에게 LTV 최대 80%를 인정하는 정책 상품으로, 내 집 마련을 위한 중요한 금융 수단으로 주목받고 있습니다. 그러나 실제 대출 실행 시 예상보다 한도가 줄어드는 경우가 빈번하여 신청자들의 주의가 요구됩니다. 이는 단순 LTV 비율 외에 주택도시기금의 절대 대출 한도 상한선, 소액임차보증금 차감, 소득 대비 DTI 규제 등 다양한 감액 장치가 동시에 적용되기 때문입니다.
일부 블로거들은 디딤돌 대출 신청 전 마이너스 통장 개설이 대출 한도에 미치는 영향에 대해 다양한 의견을 제시하고 있습니다. 디딤돌 대출은 DSR을 보지 않고 DTI만 보지만, 마이너스 통장은 신용대출이므로 DSR에 영향을 미칠 수 있다는 점을 강조합니다. 따라서 디딤돌 대출을 먼저 받은 후 마이너스 통장을 개설하는 것이 한도 확보에 유리할 수 있다는 실질적인 조언도 찾아볼 수 있습니다.
디딤돌 대출을 계획하고 있다면, 계약 전 매매가의 80%를 그대로 대출금으로 확정 짓기보다는 보증보험 가입 여부와 절대 상한액을 반드시 대조해야 합니다. 특히 마이너스 통장 개설 여부가 디딤돌 대출 한도에 미칠 영향을 은행에 미리 문의하여 정확한 정보를 확인하고 자금 계획을 수립하는 것이 중요합니다.