
기초생활수급자를 위한 고금리 적금 상품들이 금융 취약계층의 자산 형성을 돕고자 출시되어 큰 관심을 받고 있습니다. 연 6%에 달하는 높은 금리를 제공하여 물가 부담 속에서도 저축을 통해 미래를 준비하려는 수급자들에게 매력적입니다.
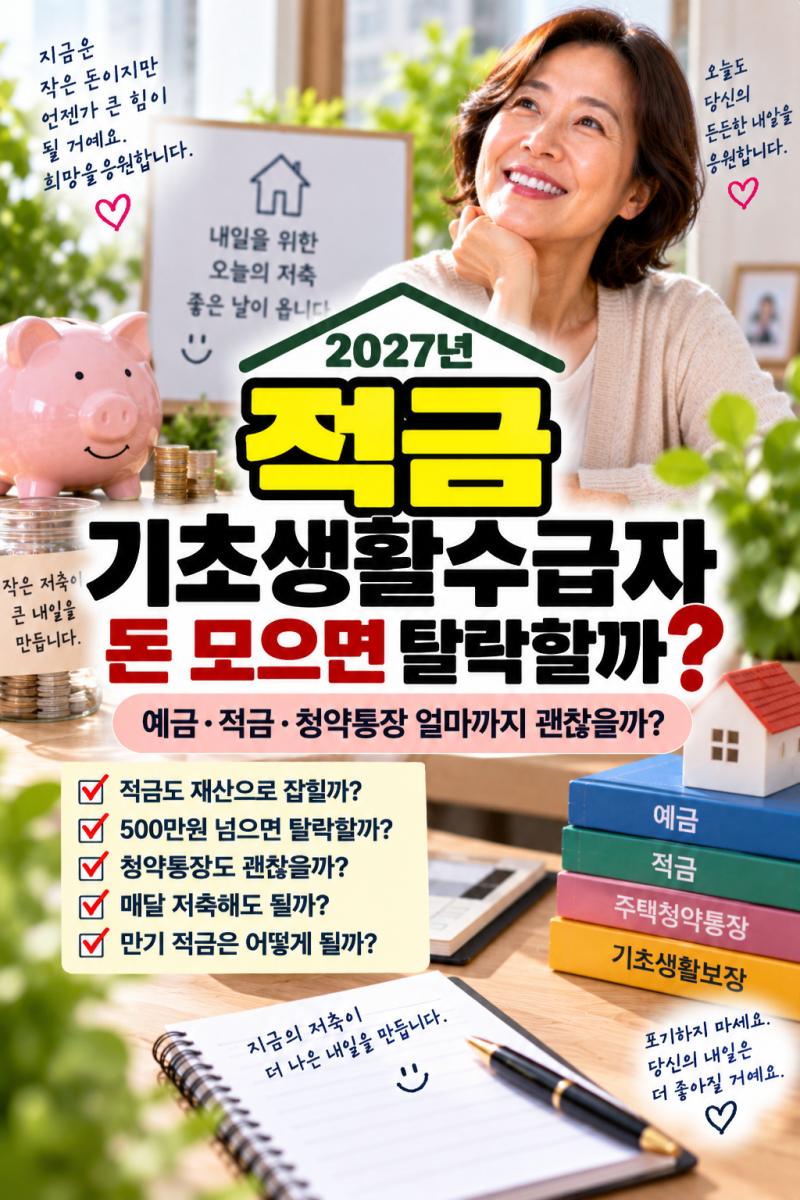
다만, 적금 가입 시 수급 자격 유지에 대한 우려도 있습니다. 실제로 기초생활보장 제도에서는 예금, 적금 등 금융재산을 소득인정액에 반영하여 수급 여부와 급여액을 결정합니다.
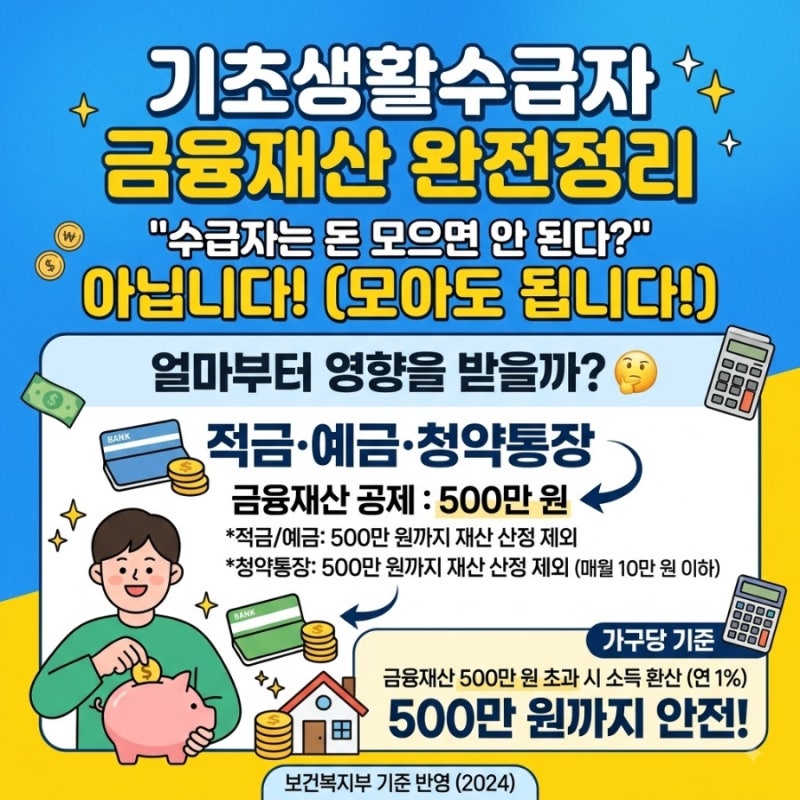
적금 가입 자체는 가능하지만, 잔액이 늘어날수록 소득인정액이 높아져 급여액이 줄거나 수급 자격에 영향을 줄 수 있습니다. 금융재산의 소득환산율은 월 6.26%가 적용됩니다. 그러나 모든 적금액이 그대로 반영되는 것은 아닙니다.
금융재산 중 생활준비금 500만원은 공제되며, 3년 이상 장기금융저축액은 가구당 연 500만원, 총 1,500만원 한도 내에서 공제될 수 있습니다. 따라서 적금 가입 전 상품별 요건과 공제 항목을 면밀히 확인하는 것이 중요합니다.