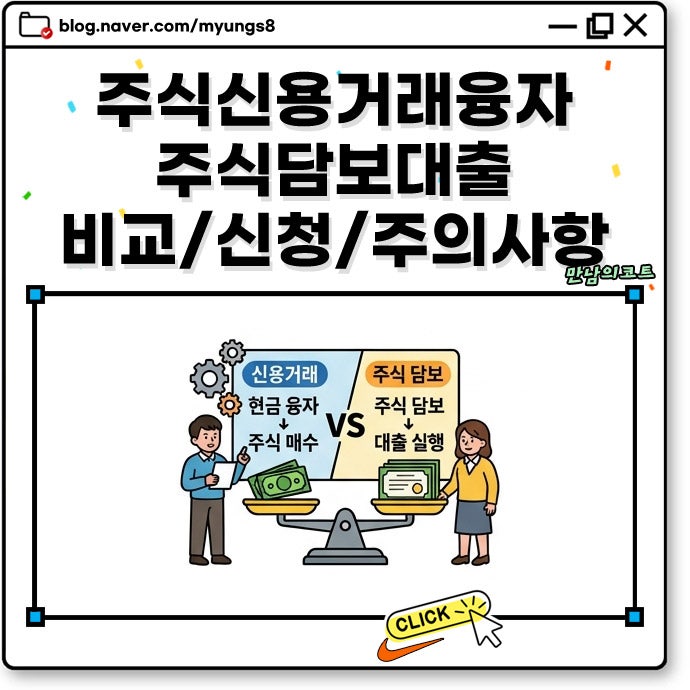

현재 주식담보대출은 보유 주식을 활용하여 자금을 조달하는 중요한 수단으로 주목받고 있습니다.
특히 금리 1%의 미세한 차이가 연간 수십만 원, 장기적으로는 수백만 원의 이자 부담 격차를 발생시키므로, 최적의 증권사를 선택하는 것이 레버리지 투자 비용 최소화의 핵심입니다.
국내 주요 증권사들은 고객 등급, 신용 상태, 담보 종목에 따라 다양한 금리 구간과 조건을 제시하고 있습니다.
실제 사용자들은 증권사 신용공여와 스탁론의 구조적 차이에 주목하며, 스탁론의 넓은 레버리지 활용 범위에도 불구하고 부수적인 조건을 꼼꼼히 확인할 필요성을 강조합니다.
주식담보대출의 실제 금리는 표면적인 연 4~7%대와 달리, 담보로 잡은 주식의 등급과 개인 신용도에 따라 유동적으로 달라지는 특징이 있습니다. 대형 우량주는 금리 우대를 받지만, 중소형주는 담보 인정 비율이 낮거나 대출이 불가할 수도 있습니다.
블로거들은 금리를 낮추기 위해 온라인/앱 신청 우대, 우량 담보 종목 활용, 고객 등급 관리, 대출 기간 조정, 복수 증권사 비교를 적극 권장합니다. 표면 금리 외에 중도상환수수료나 마이너스통장식 이자 부과 여부 등 숨겨진 조건을 꼼꼼히 확인하는 것이 중요합니다.
급한 자금 필요 시 매도담보대출을 활용하거나, 연금저축펀드 담보대출은 증권사별 서비스 제공 여부를 사전에 확인해야 합니다.