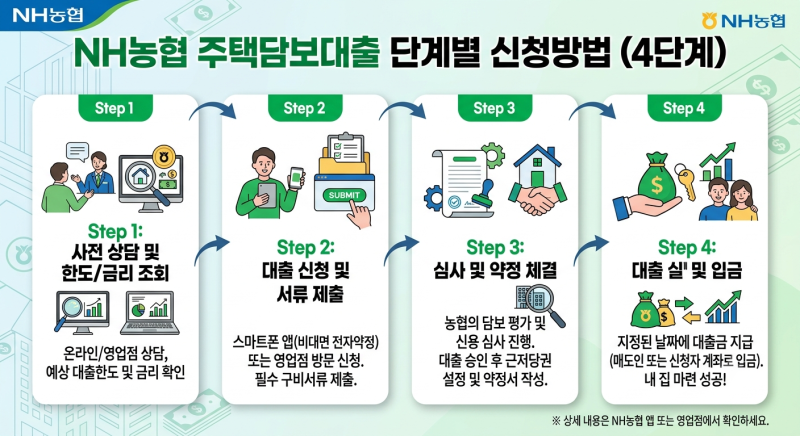
농협 담보대출은 주택 구입 또는 생활 자금 마련을 위해 많은 분들이 고려하는 금융 상품입니다. 특히 NH농협은행과 지역농협은 전국적인 영업망과 다양한 상품 라인업을 갖추고 있어 접근성이 높습니다. 담보가 있는 만큼 신용대출보다 낮은 금리와 장기 상환 계획이 가능하다는 점이 큰 장점으로 꼽히며, 현재 에도 많은 이들이 관심을 보이고 있습니다.
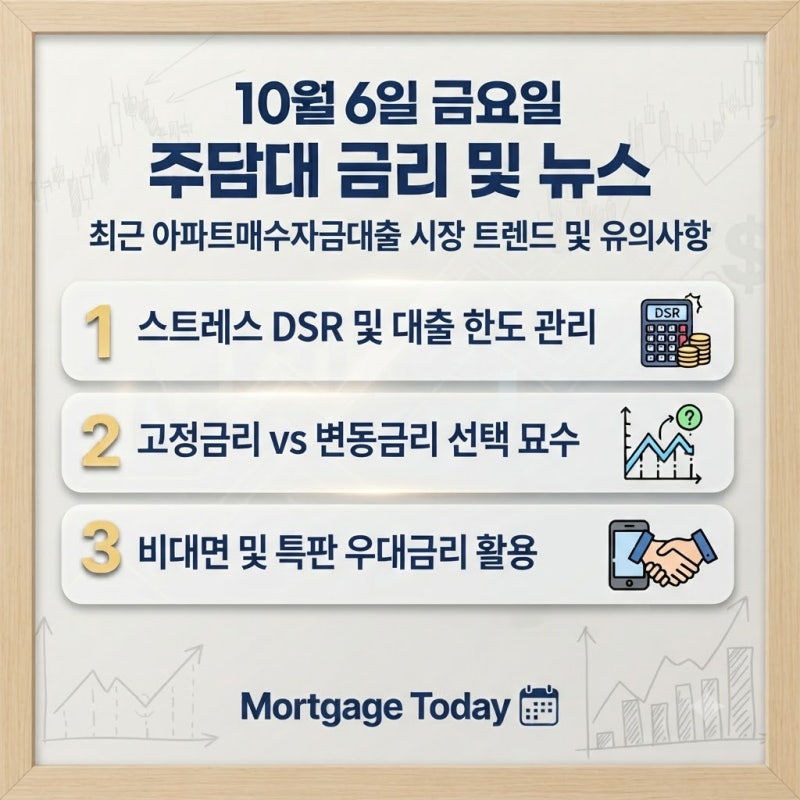
블로거들은 농협 담보대출 신청 시 1금융권인 NH농협은행과 2금융권인 지역농협의 차이점을 명확히 구분해야 한다고 강조합니다. NH농협은행은 시중은행과 동일한 규제를 받아 금리가 낮은 대신 DSR 한도가 엄격하며, 지역농협은 금리가 소폭 높을 수 있으나 DSR 한도가 완화되어 한도 증액에 유리할 수 있습니다. 또한, 소득 증빙 서류의 경우 직장인과 사업자 외에 무직자나 프리랜서도 건강보험료 납부 내역 등으로 추정 소득 심사가 가능하다는 점을 언급합니다.
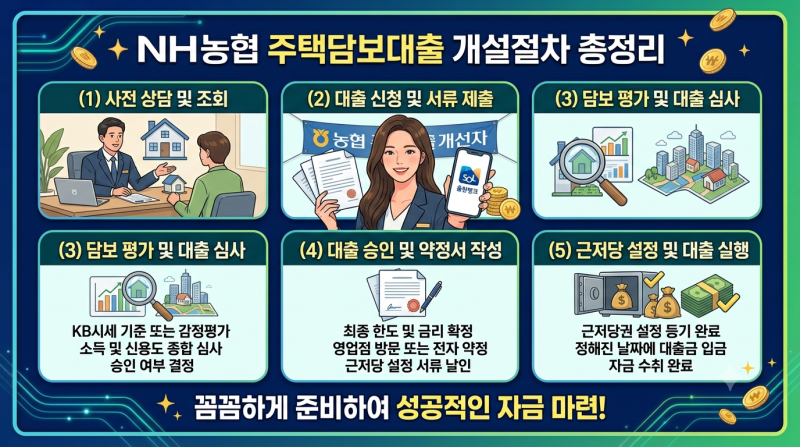
대출 심사를 원활하게 진행하기 위해서는 신분증, 주민등록등본, 가족관계증명서 등 기본 서류 외에도 주택 관련 서류(등기권리증, 매매계약서)와 소득 증빙 서류(재직증명서, 원천징수영수증, 사업자등록증 사본, 소득금액증명원)를 철저히 준비해야 합니다. 특히 농협 조합원 여부는 지역농협 이용 시 우대금리 항목이 될 수 있으므로, 본인의 상황에 맞는 서류를 사전에 확인하는 것이 중요합니다.