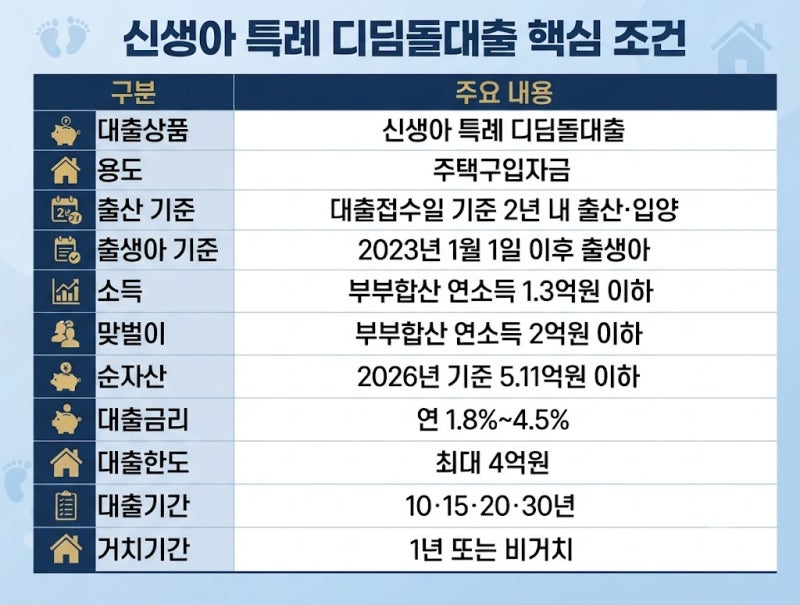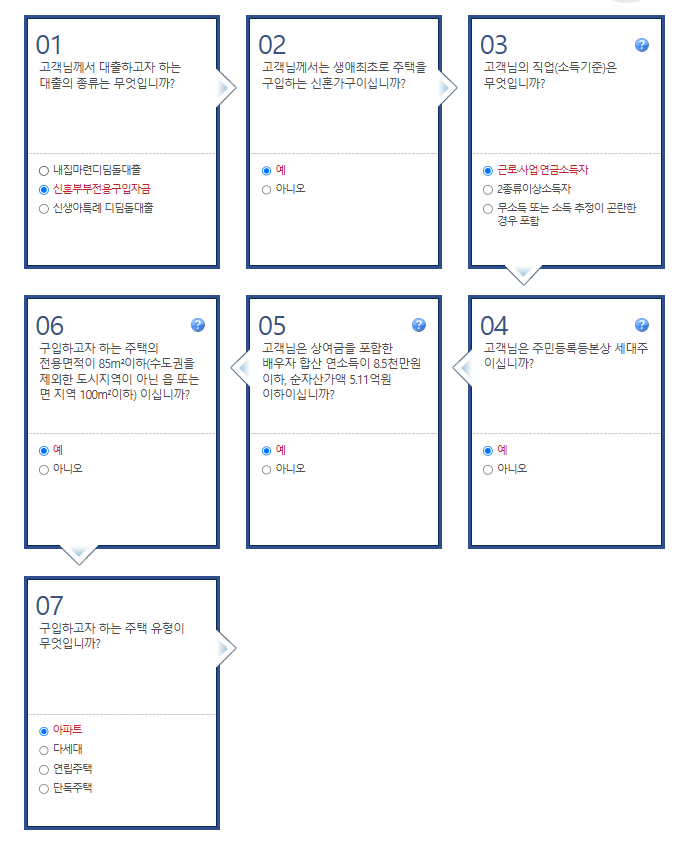
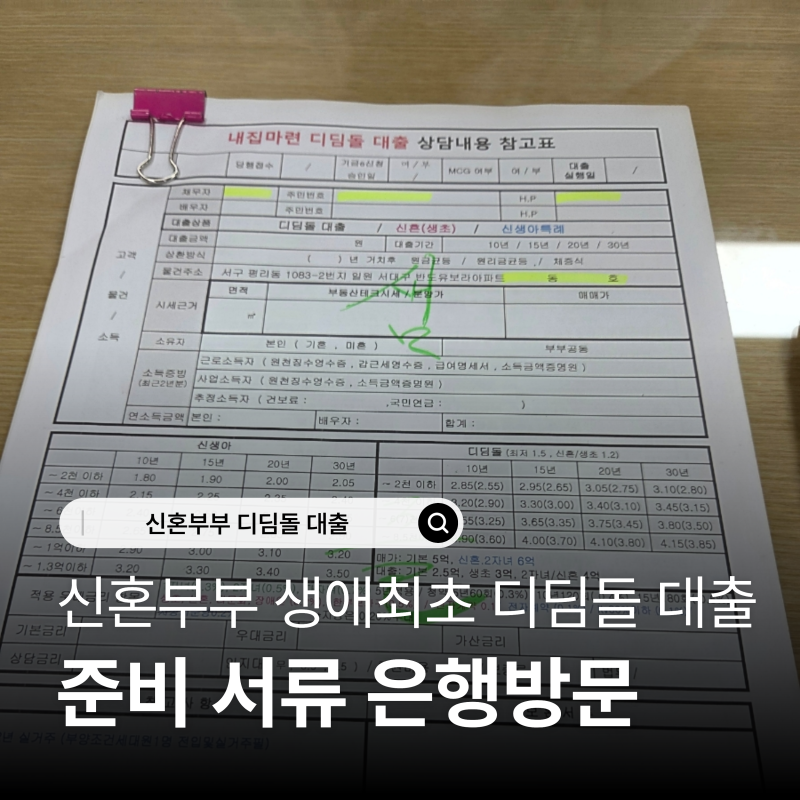
디딤돌 대출은 낮은 금리로 내집마련을 돕는 대표적인 정책 대출 상품입니다. 현재 , 많은 신청자들이 부족한 한도를 보완하기 위해 보금자리론과의 병행 신청을 고려하는 추세입니다. 특히 생애최초 주택 구매자나 신혼부부에게는 매우 유리한 조건으로 주목받고 있습니다.
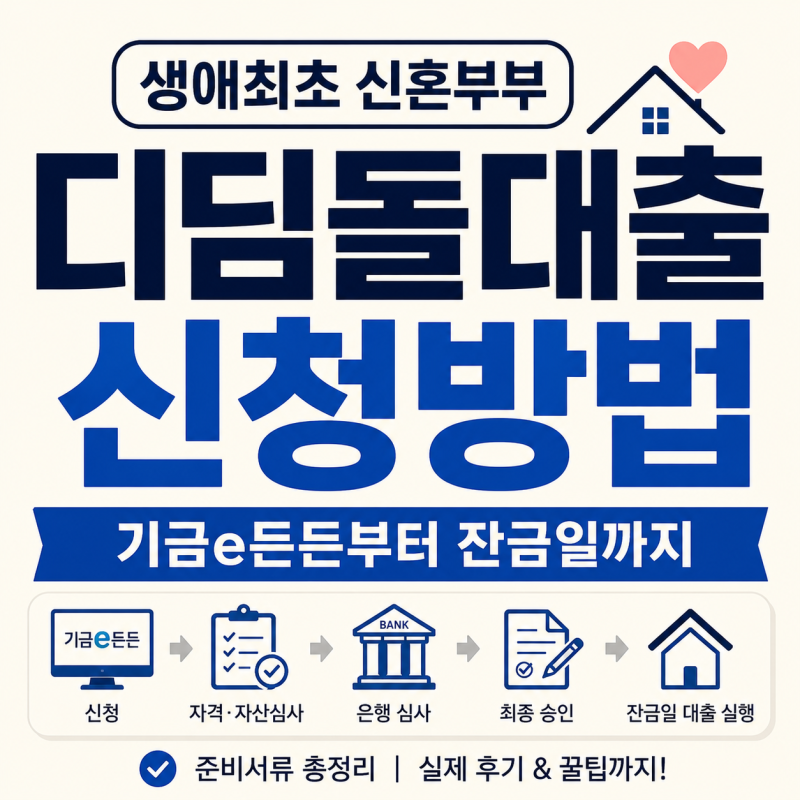
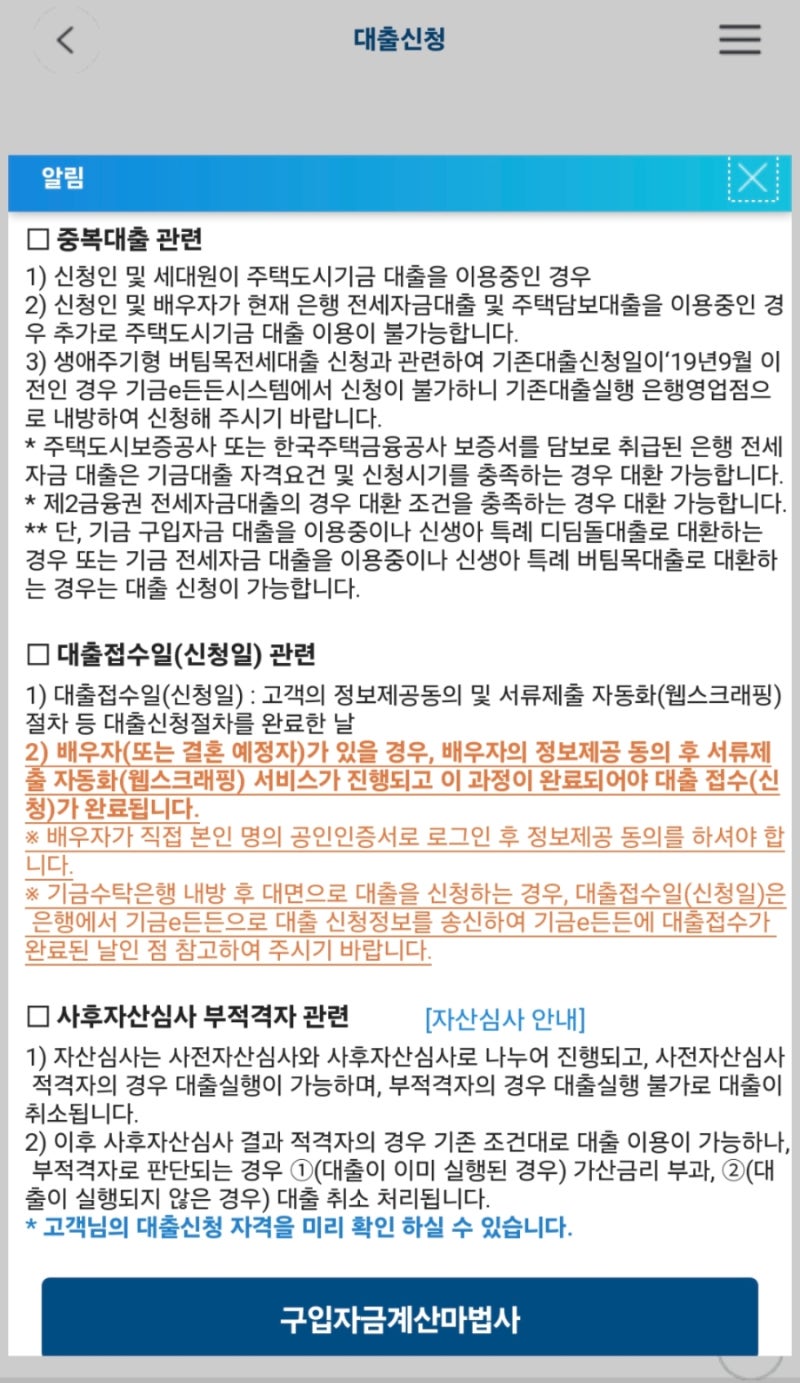
실제 상담 후기에서는 한국주택금융공사 콜센터나 은행 콜센터의 안내와 달리, 실제 지점 방문 시 처리 과정에서 차이가 발생할 수 있다는 점이 지적됩니다. 서류 준비의 복잡성과 기금e든든 심사 부적격 사례도 있어 철저한 사전 준비가 필요합니다.
주거래 은행 외 여러 은행에 동시다발적으로 문의하는 것이 중요합니다. 은행 방문은 대출 실행일로부터 약 30일 전이 적절하며, 매매계약서, 소득 증빙 등 필수 서류를 꼼꼼히 준비해야 합니다.
프리랜서의 경우 위촉계약서 등 추가 서류가 요구될 수 있으므로 사전에 확인하는 것이 좋습니다. 정확한 금리와 한도는 심사 후에 알 수 있으므로, 다양한 정보를 바탕으로 신중하게 접근해야 합니다.