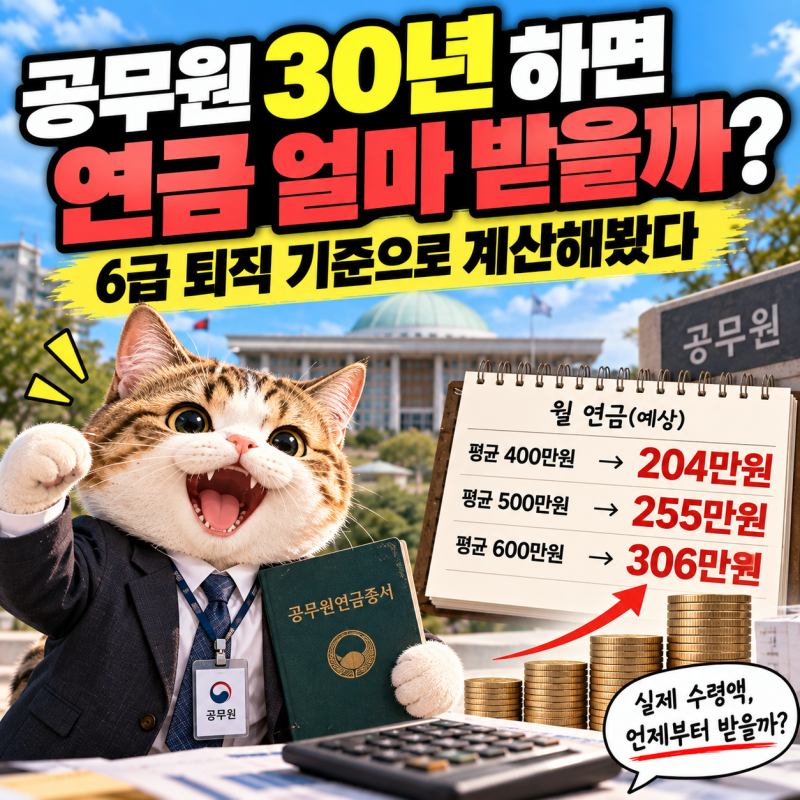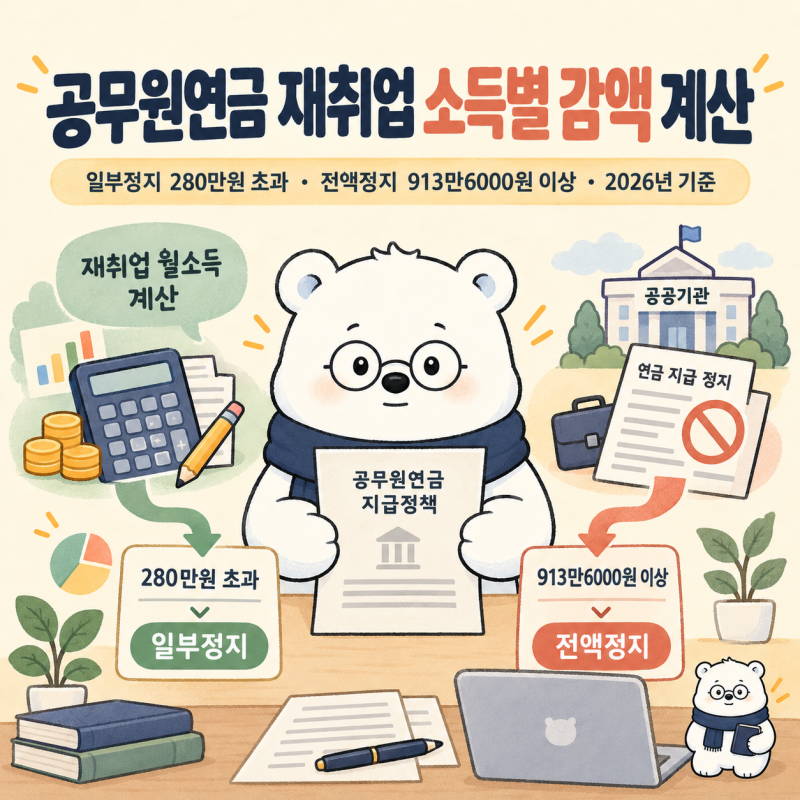
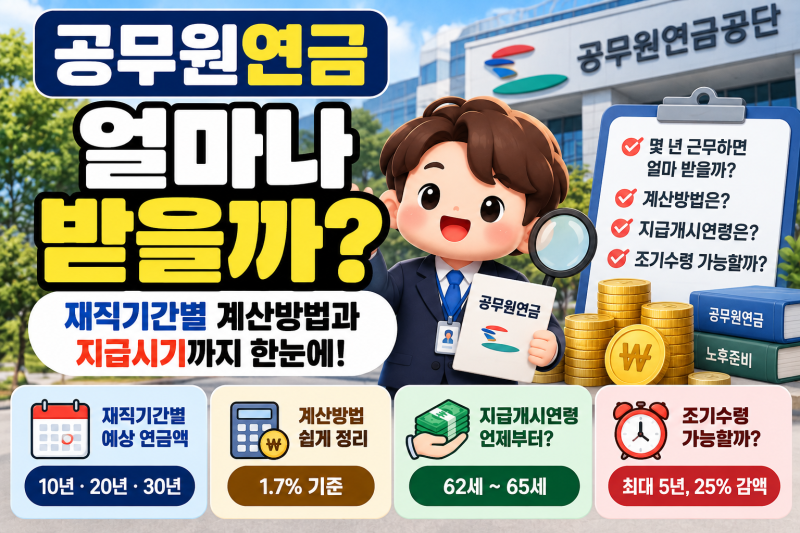
공무원 퇴직연금은 재직 기간이 길수록 수령액이 증가하는 것은 맞지만, 단순히 근무 연수만으로 최종 연금액이 결정되는 것은 아닙니다. 특히 30년 이상 장기 근무자의 경우, 임용 시기, 평균 기준 소득 월액, 그리고 재직 기간별로 상이하게 적용되는 연금 산정 방식이 복합적으로 반영됩니다. 이러한 요소들이 개인별 연금 수령액에 큰 영향을 미치므로, 같은 기간을 근무했더라도 실제 수령액은 달라질 수 있습니다.
많은 블로거들이 공무원 퇴직연금 계산 시 재직 기간과 평균 기준 소득 월액의 중요성을 강조하고 있습니다. 특히 2016년 이후 임용된 공무원에게는 재직 기간 1년당 1.7%의 연금 지급률이 적용되는 기본 구조를 설명하면서도, 소득 재분배와 기간별 적용률 등 복잡한 변수가 실제 연금액에 미치는 영향을 간과해서는 안 된다고 지적합니다. 단순히 '평균 기준 소득 월액 × 재직 연수 × 1.7%' 공식만으로 연금액을 예측하는 것은 실제와 큰 차이가 있을 수 있습니다.
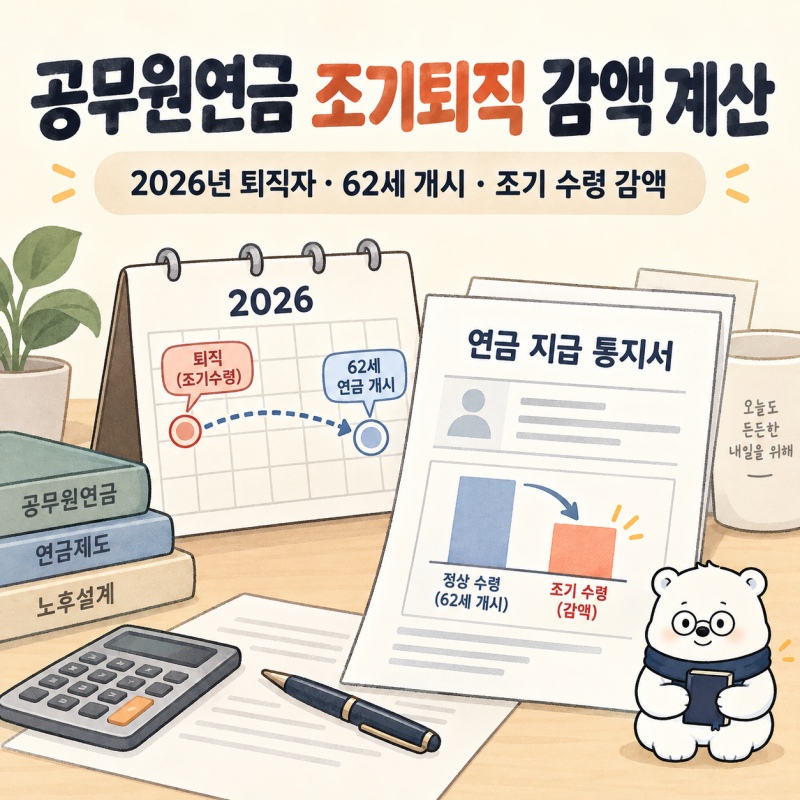
공무원 퇴직연금 수령액을 정확히 예측하려면 개인의 평균 기준 소득 월액 변화 추이, 승진 시기, 그리고 재직 기간에 따라 달라지는 연금 산정 방식을 종합적으로 고려해야 합니다. 또한, 1996년 이후 임용자의 경우 퇴직 연도에 따라 연금 지급 개시 연령이 단계적으로 늦춰지는 점도 중요한 체크포인트입니다. 이러한 세부 사항들을 면밀히 검토하여 자신에게 맞는 정확한 연금 정보를 파악하는 것이 중요합니다.