
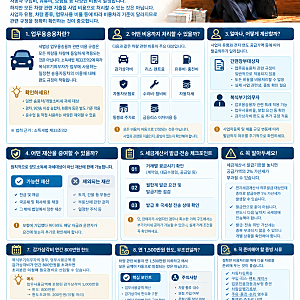
개인사업자 차량 비용처리 한도는 사업자의 장부 유형과 차량 종류, 업무 사용 비율에 따라 달라집니다. 특히 복식부기의무자는 업무용승용차 관련 규정에 따라 감가상각비 연간 800만 원 한도와 업무전용자동차보험 가입 여부 등을 반드시 확인해야 합니다. 경차, 9인승 이상 승합차, 화물차는 부가가치세 매입세액 공제와 한도 없는 비용 처리가 가능하여 절세에 유리합니다.
일반 승용차의 경우 운행기록부를 작성하지 않으면 연간 최대 1,500만 원(감가상각비 800만 원, 유지비 700만 원)까지 비용으로 인정됩니다. 운행기록부를 작성하면 업무 사용 비율에 따라 1,500만 원을 초과하는 유지비도 추가 비용 처리가 가능하지만, 감가상각비 800만 원 한도는 고정됩니다. 리스, 렌트, 할부 구매 모두 세법상 절세 한도는 동일하게 적용됩니다.
개인사업자는 기존 개인 명의 차량도 사업용으로 등록하여 비용 처리가 가능하며, 복식부기의무자 중 전문직 사업자 및 성실신고확인대상자는 2대 이상 업무용 승용차에 대해 임직원 전용 보험 가입이 의무화되었습니다. 차량 구입 전 세무 처리 기준을 면밀히 검토하고, 실제 업무 사용과 증빙 자료를 철저히 준비하는 것이 합리적인 차량 관리에 필수적입니다.