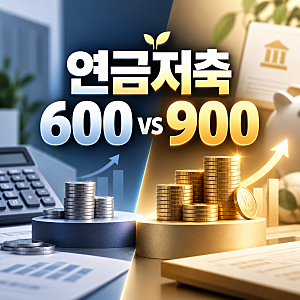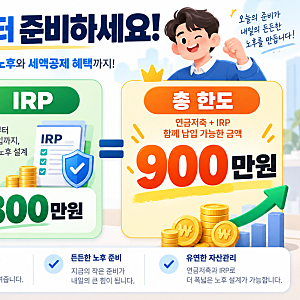
연금저축과 IRP를 활용한 연말정산 세액공제는 노후 대비와 절세 효과를 동시에 얻을 수 있는 중요한 금융 상품입니다. 최근 연금저축 단독 납입 시 연간 최대 600만원, 연금저축과 IRP를 합산할 경우 최대 900만원까지 세액공제 대상이 됩니다. 소득 구간에 따라 13.2% 또는 16.5%의 공제율이 적용되어, 최대 148만 5천원의 세액공제 효과를 기대할 수 있습니다.
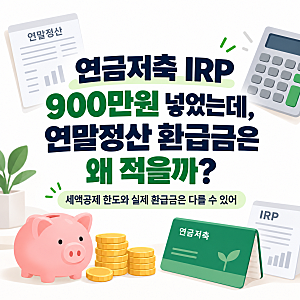
블로거들은 연금저축 900만원 연말정산 시 실제 환급액이 예상보다 적을 수 있음을 강조합니다. 이는 결정세액이 세액공제 예상액보다 적거나, 다른 공제 항목으로 이미 세금이 많이 줄어든 경우 발생합니다. 또한, 연금저축은 부분 인출이 비교적 자유롭지만 IRP는 법정 사유 외 중도 인출이 제한되며, 해지 시 기타소득세 16.5%가 부과될 수 있어 유동성 확보가 중요합니다.
따라서 무조건 900만원 한도를 채우기보다는 본인의 총급여와 결정세액을 확인하고, 가까운 시일 내 필요한 자금은 연금계좌에 납입하지 않는 신중한 접근이 필요합니다. ISA 만기 자금을 연금계좌로 전환하면 추가 세액공제 혜택을 받을 수 있으며, 계좌 내 이자나 배당금에 대한 과세이연 효과로 복리 수익을 극대화할 수 있습니다. 연금계좌는 장기적인 노후 자산 관리 수단임을 인지하고 계획적인 납입이 중요합니다.