국민연금은 노후 소득 보장을 위한 사회보험 제도로, 최근 소득대체율이 43%로 상향 조정되었으나, 이는 40년 가입을 전제로 한 이론적인 최대치입니다. 실제 수령액은 가입 기간, 개인 소득 수준, 그리고 전체 가입자 평균 소득(A값) 등 다양한 요인에 따라 달라집니다. 특히 A값은 월 3,193,511원으로 고시되어, 소득 재분배 기능을 통해 저소득층에게 유리하게 설계된 특징을 가집니다.
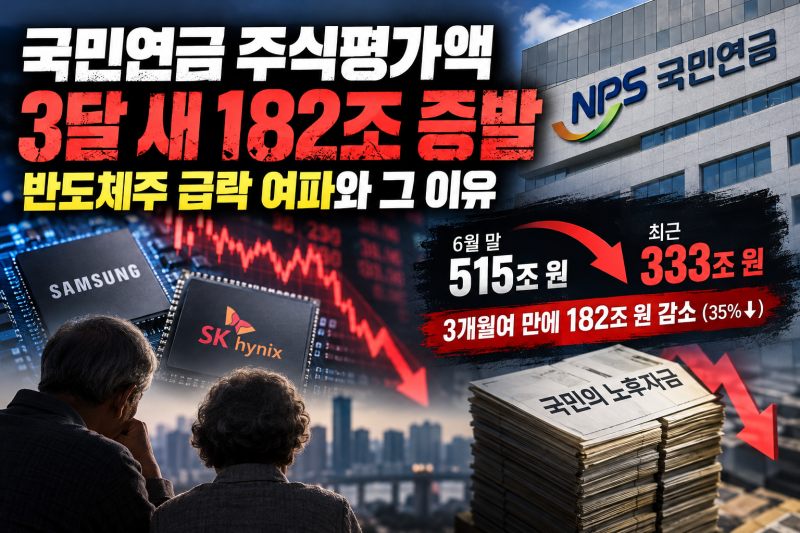
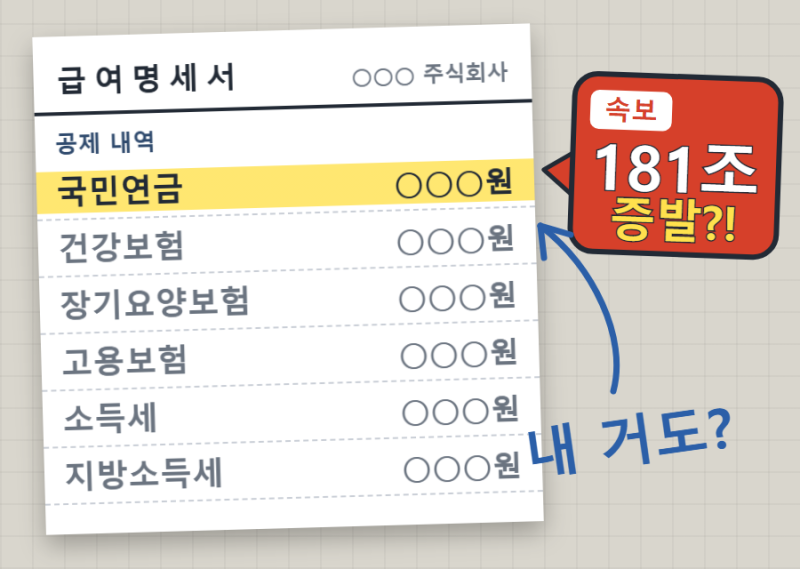
최근 국민연금 보험료율은 기존 9%에서 9.5%로 인상되었으며, 2033년까지 단계적으로 13%까지 오를 예정입니다. 직장인의 경우 회사가 절반을 부담하지만, 자영업자 등 지역가입자는 전액을 본인이 납부해야 합니다. 또한, 국민연금의 주식 평가액이 182조 원 감소했다는 소식이 있었으나, 이는 전체 기금의 확정 손실이 아닌 보유 주식의 일시적인 평가액 하락이며, 실제 개인의 연금 수령액에는 직접적인 영향을 미치지 않습니다.
국민연금 수령 개시 연령은 출생 연도에 따라 만 63세에서 65세로 차등 적용되므로, 자신의 출생 연도에 따른 정확한 수령 시점을 확인하는 것이 중요합니다. 또한, 소득대체율이 높게 책정되어도 실제 가입 기간이 짧거나 소득이 낮으면 예상보다 적은 연금을 받을 수 있으므로, 자신의 가입 현황을 주기적으로 확인하고 필요시 추가 납부 등을 고려하여 노후 대비를 강화하는 것이 현명합니다.